
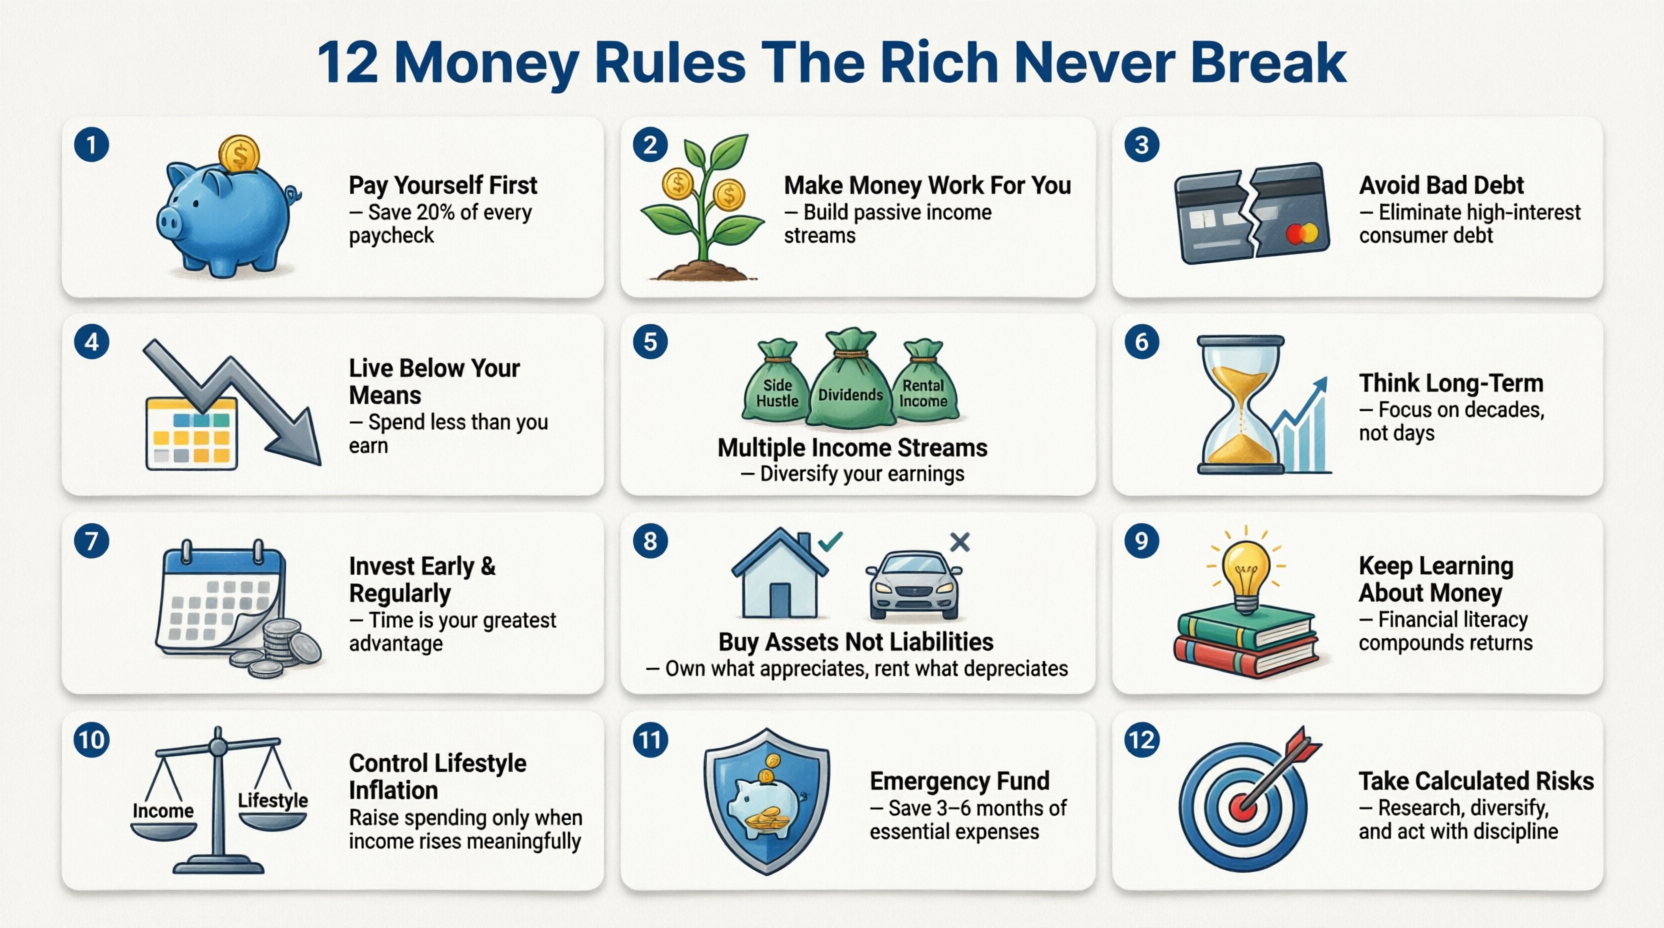
अमीरों को बाकी लोगों से क्या अलग करता है? क्या यह किस्मत है, विरासत है, या कोई गुप्त सूत्र है? सच तो यह है कि वित्तीय सफलता पैसे वाले घर में पैदा होने या जैकपॉट मारने के बारे में नहीं है। यह समय के साथ लगातार सिद्ध सिद्धांतों का पालन करने के बारे में है। अमीर लोग समझते हैं कि धन का निर्माण एक मैराथन है, स्प्रिंट नहीं, और वे अपनी संपत्ति की रक्षा और विकास के लिए विशिष्ट धन नियमों का पालन करते हैं।
इस व्यापक मार्गदर्शिका में, हम 12 मौलिक धन नियमों का पता लगाएंगे जिन्हें अमीर व्यक्ति कभी नहीं तोड़ते हैं। ये जल्दी अमीर बनने की योजनाएं या जटिल निवेश रणनीतियाँ नहीं हैं। इसके बजाय, ये कालातीत सिद्धांत हैं, जिन्हें लगातार लागू करने पर, आपके वित्तीय भविष्य को बदल सकते हैं और आपको वह धन बनाने में मदद कर सकते हैं जिसका आपने हमेशा सपना देखा है।
चाहे आप अपनी वित्तीय यात्रा शुरू कर रहे हों या अपनी धन-निर्माण रणनीति को अनुकूलित करना चाहते हों, ये नियम आपको दीर्घकालिक वित्तीय सफलता के लिए आवश्यक नींव प्रदान करेंगे।
नियम #1: पहले खुद को भुगतान करें
कुछ भी खर्च करने से पहले कम से कम 20% बचाएं।
धन निर्माण का आधार पहले खुद को भुगतान करना है। इसका मतलब है कि कोई भी बिल चुकाने, किराने का सामान खरीदने या मनोरंजन पर खर्च करने से पहले, आप अपनी कमाई के हर डॉलर का कम से कम 20% स्वचालित रूप से अलग रख देते हैं।
यह इतना शक्तिशाली क्यों है? अधिकांश लोग पहले खर्च करते हैं और जो बचता है उसे बचाते हैं - जो आमतौर पर कुछ भी नहीं होता है। इस पैटर्न को उलट कर, आप सुनिश्चित करते हैं कि बचत एक गैर-परक्राम्य प्राथमिकता बन जाए। यह स्वचालित बचत की आदत वह पूंजी बनाती है जिसकी आपको निवेश करने और धन बनाने की आवश्यकता होगी।
इस नियम को कैसे लागू करें:
- वेतन दिवस पर अपने बचत खाते में स्वचालित हस्तांतरण सेट करें
- अपनी बचत योगदान को एक अनिवार्य बिल की तरह मानें
- यदि 20% भारी लगता है तो 10% से शुरू करें, फिर धीरे-धीरे बढ़ाएं
- विभिन्न बचत लक्ष्यों के लिए अलग-अलग खातों का उपयोग करें
पहले खुद को भुगतान करने के पीछे का मनोविज्ञान महत्वपूर्ण है। जब आप देखते हैं कि पैसा पहले आपके खाते से निकल जाता है, तो आप स्वाभाविक रूप से शेष 80% पर रहने के लिए अपने खर्चों को समायोजित करते हैं। यह एक स्थायी बचत की आदत बनाता है जो समय के साथ बढ़ती है।
नियम #2: पैसे को अपने लिए काम करवाएं
सिर्फ बचत करने के बजाय लगातार निवेश करें।
पैसा बचाना महत्वपूर्ण है, लेकिन यह लड़ाई का केवल आधा हिस्सा है। वास्तव में अमीर लोग समझते हैं कि बचत खाते में पड़ा पैसा मुद्रास्फीति के कारण समय के साथ मूल्य खो देता है। वास्तविक धन बनाने के लिए, आपको रणनीतिक निवेश के माध्यम से अपने पैसे को अपने लिए काम करवाना होगा।
निवेश आपको चक्रवृद्धि रिटर्न की शक्ति का उपयोग करने की अनुमति देता है, जहां आपकी कमाई अपनी कमाई उत्पन्न करती है। समय के साथ, यह एक घातीय वृद्धि प्रभाव बनाता है जो मामूली योगदान को पर्याप्त धन में बदल सकता है।
विचार करने योग्य निवेश रणनीतियाँ:
- दीर्घकालिक विकास के लिए शेयर बाजार सूचकांक फंड
- निष्क्रिय आय और सराहना के लिए रियल एस्टेट
- स्थिरता और आय के लिए बॉन्ड
- नकदी प्रवाह के लिए लाभांश-भुगतान वाले स्टॉक
- कर लाभ के लिए सेवानिवृत्ति खाते
मुख्य बात निरंतरता है। नियमित रूप से निवेश करना, बाजार की स्थितियों की परवाह किए बिना, यह सुनिश्चित करता है कि आप डॉलर-लागत औसत से लाभान्वित हों और बाजार को समय देने की कोशिश न करें - एक ऐसी रणनीति जो शायद ही कभी काम करती है।
नियम #3: बुरे कर्ज से बचें
उच्च-ब्याज वाले ऋणों और क्रेडिट जाल से दूर रहें।
सभी कर्ज समान नहीं बनाए जाते हैं। जबकि रणनीतिक ऋण धन-निर्माण उपकरण हो सकता है (जैसे किराये की संपत्ति पर बंधक), बुरा कर्ज धन विनाशक है। उच्च-ब्याज वाले क्रेडिट कार्ड, पेडे लोन और अत्यधिक दरों वाले उपभोक्ता वित्तपोषण आपको भुगतान के ऐसे चक्र में फंसाए रखते हैं जो धन संचय को रोकते हैं।
बुरे कर्ज के प्रकार जिनसे बचना चाहिए:
- 15-25% ब्याज दरों वाले क्रेडिट कार्ड ऋण
- खगोलीय शुल्क वाले पेडे लोन
- कार ऋण जो वाहन के मूल्यह्रास से अधिक हो जाते हैं
- मूल्यह्रास वाली संपत्तियों के लिए व्यक्तिगत ऋण
- गैर-आवश्यकताओं के लिए अभी खरीदें-बाद में भुगतान करें योजनाएं
यदि आप वर्तमान में बुरा कर्ज रखते हैं, तो इसे समाप्त करना आपकी शीर्ष वित्तीय प्राथमिकता बनाएं। 20% क्रेडिट कार्ड का भुगतान करने पर मिलने वाला गारंटीकृत रिटर्न किसी भी संभावित निवेश रिटर्न से कहीं अधिक है।
अच्छा कर्ज बनाम बुरा कर्ज: अच्छे कर्ज में आमतौर पर कम ब्याज दरें होती हैं, कर लाभ प्रदान करती हैं, और ऐसी संपत्तियों को वित्तपोषित करती हैं जो मूल्यवान होती हैं या आय उत्पन्न करती हैं। बुरा कर्ज उच्च ब्याज दरों के साथ उपभोग और मूल्यह्रास वाली वस्तुओं को वित्तपोषित करता है।
नियम #4: अपनी आय से कम पर जिएं
जितना कमाते हैं उससे कम खर्च करें - हमेशा।
यह स्पष्ट लग सकता है, लेकिन यह एक ऐसा नियम है जिसका उल्लंघन कई लोग लगातार करते हैं। अपनी आय से कम पर जीना वह नींव है जिस पर अन्य सभी धन-निर्माण रणनीतियाँ टिकी हुई हैं। इस अनुशासन के बिना, उच्च आय भी आपको अमीर नहीं बनाएगी।
आपकी आय और खर्चों के बीच का अंतर वह जगह है जहाँ धन पैदा होता है। आप इस अंतर को जितना चौड़ा बना सकते हैं, उतनी ही तेजी से आप धन का निर्माण करेंगे। इसका मतलब यह नहीं है कि आप अभाव में जी रहे हैं - इसका मतलब है कि आप जानबूझकर खर्च करने वाले विकल्प चुन रहे हैं जो आपके मूल्यों और दीर्घकालिक लक्ष्यों के अनुरूप हैं।
अपनी आय से कम पर जीने की रणनीतियाँ:
- एक यथार्थवादी बजट बनाएं और उसका पालन करें
- जरूरतों और चाहतों के बीच अंतर करें
- बड़ी खरीदारी के लिए विलंबित संतुष्टि का अभ्यास करें
- जब आपको वेतन वृद्धि मिले तो जीवन शैली की मुद्रास्फीति से बचें
- मुफ्त या कम लागत वाले मनोरंजन विकल्प खोजें
- गुणवत्ता वाली वस्तुएं खरीदें जो लंबे समय तक चलें
याद रखें, धन इस बात पर निर्भर नहीं करता कि आप कितना कमाते हैं; यह इस बात पर निर्भर करता है कि आप कितना बचाते हैं और बढ़ाते हैं।
नियम #5: आय के कई स्रोत
सिर्फ एक आय स्रोत पर निर्भर न रहें।
अमीर लोग शायद ही कभी एक वेतन पर निर्भर रहते हैं। वे समझते हैं कि विविधीकरण आय पर उतना ही लागू होता है जितना कि यह निवेश पर लागू होता है। आय के कई स्रोत सुरक्षा प्रदान करते हैं, धन निर्माण में तेजी लाते हैं, और निष्क्रिय आय के अवसर पैदा करते हैं।
आय स्रोत विकसित करने के प्रकार:
- प्राथमिक रोजगार या व्यवसाय
- साइड हसल या फ्रीलांस काम
- किराये की संपत्ति से आय
- स्टॉक से लाभांश आय
- बौद्धिक संपदा से रॉयल्टी
- ऑनलाइन व्यवसाय या डिजिटल उत्पाद
- परामर्श या कोचिंग सेवाएं
एक अतिरिक्त आय स्रोत विकसित करके शुरुआत करें, फिर धीरे-धीरे और जोड़ें। लक्ष्य सक्रिय आय (पैसे के लिए समय का व्यापार) और निष्क्रिय आय (न्यूनतम चल रहे प्रयास के साथ अर्जित धन) का मिश्रण बनाना है।
नियम #6: दीर्घकालिक सोचें
त्वरित लाभ के बजाय धन निर्माण पर ध्यान केंद्रित करें।
अधीरता धन का दुश्मन है। अमीर लोग समझते हैं कि पर्याप्त धन बनाने में समय लगता है, और वे लंबी अवधि के लिए खेलने को तैयार हैं। वे जल्दी अमीर बनने की योजनाओं का पीछा नहीं करते हैं या अल्पकालिक बाजार उतार-चढ़ाव के आधार पर आवेगी वित्तीय निर्णय नहीं लेते हैं।
दीर्घकालिक सोच के सिद्धांत:
- 10, 20, या 30 साल के क्षितिज के साथ निवेश करें
- दैनिक बाजार के शोर और सुर्खियों को अनदेखा करें
- गिरावट के दौरान अपनी रणनीति के प्रति प्रतिबद्ध रहें
- लाभांश और लाभ को खर्च करने के बजाय पुनर्निवेश करें
- दिनों के बजाय दशकों के आधार पर निर्णय लें
चक्रवृद्धि की शक्ति लंबी अवधि में वास्तव में उल्लेखनीय हो जाती है। आज निवेश किया गया एक डॉलर 30 वर्षों में 10, 20, या यहां तक कि 50 डॉलर का हो सकता है, जो आपके रिटर्न पर निर्भर करता है। यह गणितीय वास्तविकता धैर्य और निरंतरता को पुरस्कृत करती है।
नियम #7: जल्दी और नियमित रूप से निवेश करें
चक्रवृद्धि को अधिकतम करने के लिए जल्दी शुरू करें।
समय धन निर्माण में सबसे शक्तिशाली शक्ति है, और यह वह संपत्ति है जो हर किसी को हर दिन समान मात्रा में मिलती है। जल्दी निवेश करना शुरू करना, छोटी मात्रा में भी, बड़ी रकम के साथ बाद में शुरू करने की तुलना में बेहतर परिणाम दे सकता है।
जल्दी शुरू करने का जादू: दो निवेशकों पर विचार करें: सारा 25 साल की उम्र में $200/माह का निवेश करना शुरू करती है और 35 साल की उम्र में रुक जाती है। जॉन 35 साल की उम्र में शुरू करता है और 65 साल की उम्र तक $200/माह का निवेश करता है। भले ही सारा ने केवल 10 साल तक निवेश किया और जॉन ने 30 साल तक, सारा अक्सर अतिरिक्त चक्रवृद्धि समय के कारण अधिक पैसे के साथ समाप्त होती है।
जल्दी और नियमित रूप से निवेश कैसे करें:
- जो कुछ भी आपके पास है उससे शुरू करें, भले ही वह छोटा हो
- स्वचालित मासिक निवेश सेट करें
- हर वेतन वृद्धि के साथ योगदान बढ़ाएं
- नियोक्ता 401(k) मिलान का पूरा लाभ उठाएं
- आईआरए और 401(k) जैसे कर-लाभ वाले खातों का उपयोग करें
निवेश शुरू करने का सबसे अच्छा समय 20 साल पहले था। दूसरा सबसे अच्छा समय आज है।
नियम #8: संपत्ति खरीदें, देनदारियां नहीं
संपत्तियां आपके बटुए में पैसा डालती हैं।
यह मौलिक सिद्धांत, जिसे रॉबर्ट कियोसाकी ने लोकप्रिय बनाया है, अमीरों को बाकी लोगों से अलग करता है। संपत्तियां आय उत्पन्न करती हैं या मूल्य में बढ़ती हैं। देनदारियां पैसा खर्च करती हैं और मूल्यह्रास करती हैं। अमीर लोग संपत्ति खरीदते हैं; गरीब और मध्यम वर्ग ऐसी देनदारियां खरीदते हैं जिन्हें वे संपत्ति मानते हैं।
सच्ची संपत्तियों में शामिल हैं:
- किराये की संपत्तियां जो सकारात्मक नकदी प्रवाह उत्पन्न करती हैं
- लाभांश-भुगतान वाले स्टॉक और बॉन्ड
- ऐसे व्यवसाय जो आपकी निरंतर उपस्थिति के बिना संचालित होते हैं
- बौद्धिक संपदा जो रॉयल्टी उत्पन्न करती है
- मूल्यवान निवेश
सामान्य देनदारियां जो संपत्तियों के रूप में छिपी होती हैं:
- आपका प्राथमिक निवास (यह पैसा खर्च करता है, आय उत्पन्न नहीं करता है)
- लक्जरी कारें जो तेजी से मूल्यह्रास करती हैं
- महंगी नावें, आरवी और मनोरंजक वाहन
- उपभोक्ता इलेक्ट्रॉनिक्स और फर्नीचर
इसका मतलब यह नहीं है कि आप अच्छी चीजें नहीं खरीद सकते। इसका मतलब है कि आपको अपनी प्राथमिक आय से नहीं, बल्कि अपनी संपत्ति से पैसे से देनदारियां खरीदनी चाहिए।
नियम #9: पैसे के बारे में सीखते रहें
वित्तीय शिक्षा का मतलब वित्तीय विकास है।
अमीर लोग बहुत सीखने वाले होते हैं। वे समझते हैं कि वित्तीय परिदृश्य बदलते हैं, और सूचित रहना धन की रक्षा और विकास के लिए महत्वपूर्ण है। वित्तीय शिक्षा एक बार की घटना नहीं है; यह एक आजीवन प्रतिबद्धता है।
अपनी वित्तीय शिक्षा में सुधार के तरीके:
- सफल निवेशकों और उद्यमियों की किताबें पढ़ें
- प्रतिष्ठित वित्तीय समाचारों और विश्लेषणों का पालन करें
- निवेश, कर और धन प्रबंधन पर पाठ्यक्रम लें
- उन गुरुओं से सीखें जिन्होंने वह हासिल किया है जो आप चाहते हैं
- सेमिनार और कार्यशालाओं में भाग लें
- सफलता और असफलता दोनों का अध्ययन करें
मास्टर करने के लिए आवश्यक वित्तीय विषय:
- बुनियादी लेखांकन और वित्तीय विवरण पढ़ना
- निवेश सिद्धांत और परिसंपत्ति आवंटन
- कर रणनीतियाँ और अनुकूलन
- जोखिम प्रबंधन और बीमा
- संपदा योजना और धन हस्तांतरण
ज्ञान पैसे की तरह ही बढ़ता है। आप जितना अधिक सीखेंगे, उतने ही बेहतर निर्णय लेंगे, और उतना ही अधिक धन आप बनाएंगे।
नियम #10: जीवन शैली की मुद्रास्फीति को नियंत्रित करें
आय में वृद्धि का मतलब यह नहीं है कि खर्च बढ़ना चाहिए।
जीवन शैली की मुद्रास्फीति धन निर्माण का मूक हत्यारा है। यह तब होता है जब आपकी आय में हर वृद्धि के साथ आपका खर्च बढ़ जाता है (या उससे अधिक हो जाता है)। वेतन वृद्धि मिली? एक बेहतर कार खरीदें। बोनस मिला? एक महंगा छुट्टी लें। इससे पहले कि आप इसे जानें, आप छह अंकों की कमाई कर रहे हैं लेकिन अभी भी वेतन से वेतन तक जी रहे हैं।
अमीर लोग आय बढ़ने के साथ खर्चों को अपेक्षाकृत स्थिर रखकर इस जाल से बचते हैं। यह उन्हें अंतर को बचाने और निवेश करने की अनुमति देता है, जिससे उनकी वित्तीय स्वतंत्रता की राह तेज हो जाती है।
जीवन शैली की मुद्रास्फीति को कैसे नियंत्रित करें:
- वेतन वृद्धि के बाद खर्च बढ़ाने से पहले 6-12 महीने प्रतीक्षा करें
- आय वृद्धि का कम से कम 50% स्वचालित रूप से बचाएं
- जीवन शैली के खर्चों के लिए अपनी "पर्याप्त" संख्या परिभाषित करें
- भौतिक संपत्ति पर अनुभवों पर ध्यान केंद्रित करें
- याद रखें कि बुनियादी जरूरतों के पूरा होने के बाद खुशी स्थिर हो जाती है
जीवन शैली मुद्रास्फीति परीक्षण: जीवन शैली उन्नयन करने से पहले, पूछें: "क्या यह वास्तव में मेरे जीवन की गुणवत्ता में सुधार करेगा, या मैं सिर्फ दूसरों के साथ तालमेल बिठाने की कोशिश कर रहा हूं?"
नियम #11: हमेशा एक आपातकालीन निधि रखें
3-6 महीने के खर्च तैयार रखें।
जीवन अप्रत्याशित है। नौकरी छूटना, चिकित्सा आपात स्थिति, कार की मरम्मत और घर के रखरखाव के मुद्दे किसी को भी, कभी भी प्रभावित कर सकते हैं। एक आपातकालीन निधि के बिना, ये अप्रत्याशित घटनाएं आपको कर्ज में डाल देती हैं या आपकी निवेश रणनीति को पटरी से उतार देती हैं।
अमीर लोग पर्याप्त आपातकालीन निधि बनाए रखते हैं जो उन्हें अपनी दीर्घकालिक वित्तीय रणनीति से समझौता किए बिना किसी भी तूफान का सामना करने की अनुमति देती है।
आपातकालीन निधि दिशानिर्देश:
- 3-6 महीने के आवश्यक खर्चों को बचाएं (कुल आय नहीं)
- इसे एक तरल, आसानी से सुलभ खाते में रखें
- बेहतर रिटर्न के लिए उच्च-उपज वाले बचत खातों का उपयोग करें
- उपयोग करने के तुरंत बाद इसे फिर से भरें
- नौकरी की सुरक्षा और आय की स्थिरता के आधार पर आकार समायोजित करें
किसे अधिक आपातकालीन बचत की आवश्यकता है:
- स्व-नियोजित व्यक्ति या व्यवसाय के मालिक
- एकल-आय वाले परिवार
- अस्थिर उद्योगों में लोग
- स्वास्थ्य संबंधी चिंताओं वाले लोग
आपातकालीन निधि एक निवेश नहीं है - यह बीमा है। यह आपके द्वारा बनाई जा रही बाकी हर चीज की रक्षा करता है।
नियम #12: परिकलित जोखिम लें
स्मार्ट जोखिम बड़े अवसर पैदा करते हैं।
जबकि अमीर लोग अपने पैसे के साथ सावधान रहते हैं, वे परिकलित जोखिम लेने से डरते नहीं हैं। वे समझते हैं कि महत्वपूर्ण धन निर्माण के लिए आराम क्षेत्र से बाहर कदम रखने और उन अवसरों को जब्त करने की आवश्यकता होती है जिनसे दूसरे डर के कारण बचते हैं।
मुख्य शब्द "परिकलित" है। यह जुआ या लापरवाह सट्टा लगाने के बारे में नहीं है। यह अवसरों पर पूरी तरह से शोध करने, संभावित नुकसान को समझने और सूचित निर्णय लेने के बारे में है।
परिकलित जोखिमों की विशेषताएं:
- नुकसान सीमित और स्वीकार्य है
- ऊपरी क्षमता नुकसान से काफी अधिक है
- आपने गहन शोध और उचित परिश्रम किया है
- आपके पास सफल होने के लिए ज्ञान और संसाधन हैं
- विफलता विनाशकारी नहीं होगी
परिकलित जोखिमों के उदाहरण:
- रोजगार में रहते हुए एक साइड व्यवसाय शुरू करना
- बढ़ते बाजार में किराये की संपत्ति में निवेश करना
- बेहतर दीर्घकालिक संभावनाओं के लिए करियर बदलना
- बाजार में गिरावट के दौरान शेयरों में निवेश करना
- एक नया उत्पाद या सेवा विकसित करना
बेहतर परिकलित जोखिम कैसे लें:
- प्रतिबद्ध होने से पहले व्यापक शोध करें
- छोटी शुरुआत करें और जो काम करता है उसे बढ़ाएं
- विविधता लाएं ताकि एक विफलता विनाशकारी न हो
- सफलता और असफलता दोनों से सीखें
- विशेषज्ञों और गुरुओं से परामर्श करें
सब कुछ एक साथ रखना
ये 12 धन नियम अलग-अलग पालन करने के लिए नहीं हैं। वे सहक्रियात्मक रूप से काम करते हैं, प्रत्येक दूसरों को मजबूत करता है। पहले खुद को भुगतान करना निवेश के लिए पूंजी बनाता है। जल्दी और नियमित रूप से निवेश करना चक्रवृद्धि का लाभ उठाता है। आय के कई स्रोत प्रक्रिया को तेज करते हैं। अपनी आय से कम पर जीना और जीवन शैली की मुद्रास्फीति को नियंत्रित करना यह सुनिश्चित करता है कि आप वही रखें जो आप कमाते हैं।
अमीर लोग इन नियमों का हमेशा पूरी तरह से पालन नहीं करते हैं, लेकिन वे उनका लगातार इतना पालन करते हैं कि वे आदत बन जाते हैं। और आदतें, समय के साथ दोहराई जाती हैं, असाधारण परिणाम देती हैं।
आपकी कार्य योजना
इस सप्ताह:
- पहले खुद को भुगतान करने के लिए स्वचालित बचत सेट करें
- अपनी आय से कम पर जीने के लिए अपना बजट बनाएं या अपडेट करें
- अपने सभी ऋणों की सूची बनाएं और भुगतान रणनीति बनाएं
इस महीने:
- यदि आपके पास निवेश खाता नहीं है तो एक खोलें
- निवेश विकल्पों पर शोध करना शुरू करें
- अपनी आपातकालीन निधि का निर्माण या पुनःपूर्ति शुरू करें
- एक व्यक्तिगत वित्त पुस्तक पढ़ें
इस वर्ष:
- एक अतिरिक्त आय स्रोत विकसित करें
- तिमाही में अपने निवेश योगदान बढ़ाएं
- एक वित्तीय शिक्षा पाठ्यक्रम या सेमिनार में भाग लें
- अपने बीमा कवरेज की समीक्षा और अनुकूलन करें
अगले 5 वर्षों में:
- सभी बुरे ऋणों को समाप्त करें
- आय के कई स्रोत बनाएं
- आय-उत्पादक संपत्ति प्राप्त करें
- लगातार पैसे के बारे में खुद को शिक्षित करें
निष्कर्ष
अमीरों की तरह धन का निर्माण रहस्यों या शॉर्टकट के बारे में नहीं है। यह मूल बातों में महारत हासिल करने और उन्हें समय के साथ लगातार निष्पादित करने के बारे में है। ये 12 धन नियम ब्लूप्रिंट प्रदान करते हैं। उन्हें लागू करने की आपकी प्रतिबद्धता आपके परिणामों को निर्धारित करती है।
जहाँ आप हैं वहाँ से शुरू करें। जो आपके पास है उसका उपयोग करें। जो आप कर सकते हैं वह करें। धन की यात्रा एक कदम से शुरू होती है, और वह कदम आज ही अपने वित्तीय भविष्य को नियंत्रित करने का निर्णय लेना है।
याद रखें: आप जो सबसे अच्छा निवेश कर सकते हैं वह खुद में है। शुरू करने का सबसे अच्छा समय अब है। और सबसे अच्छी रणनीति वह है जिस पर आप दशकों तक टिके रह सकते हैं।
आपका अमीर भविष्य इंतजार कर रहा है। जाओ इसे ले लो।