
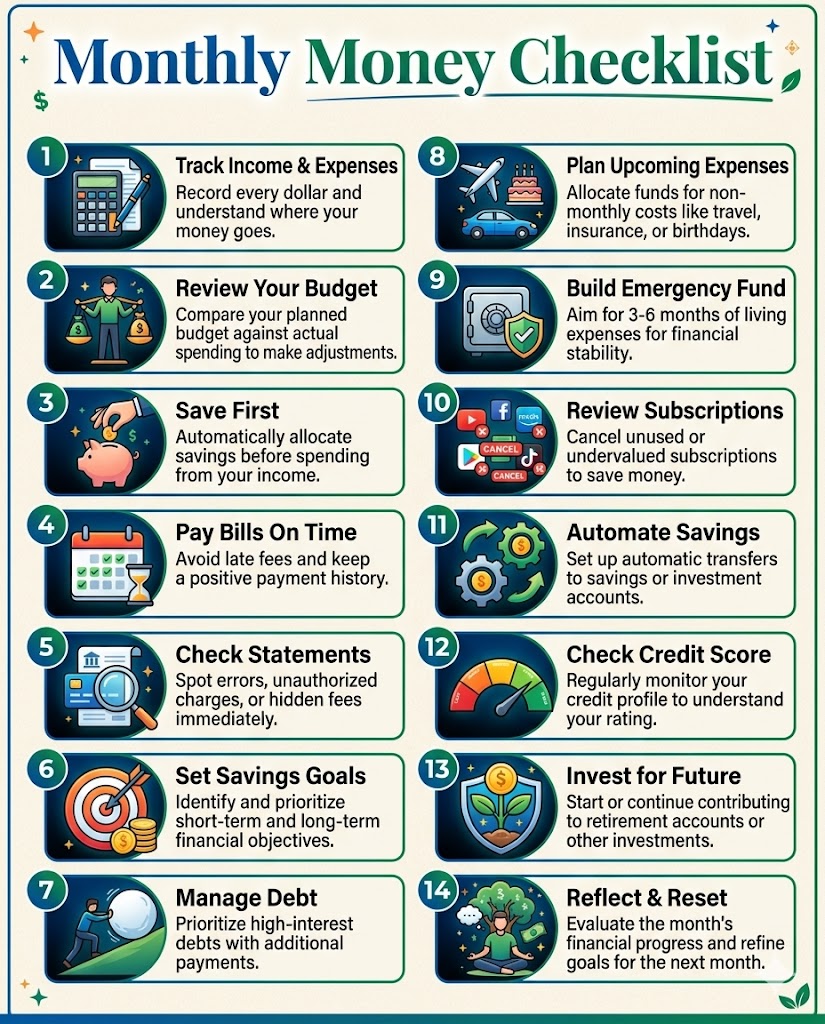
वित्तीय स्थिरता प्राप्त करने के लिए केवल उच्च आय से अधिक की आवश्यकता होती है; इसके लिए नकदी प्रवाह के प्रबंधन के लिए एक अनुशासित, दोहराने योग्य प्रणाली की आवश्यकता होती है। यह व्यापक मार्गदर्शिका हर डॉलर को अनुकूलित करने के लिए डिज़ाइन की गई एक शक्तिशाली 14-चरणीय मासिक धन चेकलिस्ट की रूपरेखा तैयार करती है। आय और व्यय पर नज़र रखने की मूलभूत आवश्यकता से लेकर लगातार निवेश और ऋण में तेजी लाने जैसी उन्नत रणनीतियों तक, ये चरण वित्तीय स्वास्थ्य के लिए एक रोडमैप प्रदान करते हैं। "पहले बचत" को प्राथमिकता देकर, एक मजबूत आपातकालीन निधि का निर्माण करके, और नियमित बजट समीक्षा करके, व्यक्ति "धन रिसाव" को समाप्त कर सकते हैं और वित्तीय तनाव को कम कर सकते हैं। लेख बजट की स्थिरता सुनिश्चित करने के लिए "मज़ेदार पैसे" के मनोवैज्ञानिक महत्व और आगामी बड़े खर्चों की योजना बनाने के रणनीतिक मूल्य पर भी जोर देता है। चाहे आप अपने क्रेडिट स्कोर को सुधारना चाहते हों या सेवानिवृत्ति की ओर अपने रास्ते को तेज करना चाहते हों, इन 14 कार्रवाई योग्य आदतों को लागू करने से पैसे के साथ आपके रिश्ते में क्रांति आ जाएगी, जिससे आपके सबसे महत्वाकांक्षी वित्तीय लक्ष्यों तक पहुंचने के लिए आवश्यक स्पष्टता और नियंत्रण मिलेगा।
वित्तीय स्वतंत्रता शायद ही कभी एक बार की बड़ी कमाई का परिणाम होती है। इसके बजाय, यह छोटी, जानबूझकर की गई आदतों के संचयी प्रभाव से बनती है जो लगातार महीने दर महीने अभ्यास की जाती हैं। डिजिटल लेनदेन और स्वचालित सब्सक्रिप्शन के युग में, व्यस्त जीवन की दरारों से धन का निकलना पहले से कहीं अधिक आसान है। इससे निपटने के लिए, उच्च-उपलब्धि वाले लोग अपनी वित्तीय इंजन को चरम दक्षता पर चलाने के लिए एक संरचित मासिक धन चेकलिस्ट का उपयोग करते हैं।
निम्नलिखित 14 चरण व्यक्तिगत वित्त के लिए एक समग्र दृष्टिकोण का प्रतिनिधित्व करते हैं, जो तत्काल स्थिरता की आवश्यकता को दीर्घकालिक विकास की आवश्यकता के साथ संतुलित करते हैं।
1. आय और व्यय को ट्रैक करें
किसी भी धन-निर्माण रणनीति की नींव डेटा है। आप जो मापते नहीं हैं, उसे प्रबंधित नहीं कर सकते। आपके खातों में आने वाले और जाने वाले प्रत्येक डॉलर को ट्रैक करने से आपकी वित्तीय वास्तविकता का एक वस्तुनिष्ठ दृश्य मिलता है। यह अभ्यास "छोटे रिसाव" की पहचान करता है - वे पांच-डॉलर की दैनिक आदतें जो चुपचाप आपके मासिक अधिशेष से सैकड़ों की निकासी करती हैं। खर्चों को वर्गीकृत करके, आप सूचित समायोजन करने के लिए आवश्यक दृश्यता प्राप्त करते हैं।
2. बिल समय पर चुकाएं
वित्तीय दायित्वों में समय की पाबंदी वित्तीय स्वास्थ्य के लिए एक गैर-परक्राम्य विशेषता है। देर से शुल्क अनिवार्य रूप से "बुरा ऋण" है जो शून्य मूल्य प्रदान करता है। तत्काल लागत से परे, किराए, उपयोगिताओं, ईएमआई और सब्सक्रिप्शन के लिए देर से भुगतान सेवा प्रदाताओं और वित्तीय संस्थानों के साथ आपकी प्रतिष्ठा को नकारात्मक रूप से प्रभावित कर सकता है। इन भुगतानों को स्वचालित करने से यह सुनिश्चित होता है कि आप टालने योग्य दंडों पर पैसा बर्बाद करने से बचते हैं।
3. अपने बजट की समीक्षा करें
बजट एक जीवित दस्तावेज है, न कि एक स्थिर नियम पुस्तिका। प्रत्येक महीने के अंत में, अपने नियोजित खर्चों की अपने वास्तविक व्यवहार से तुलना करें। जीवन गतिशील है; किराने का सामान की कीमतें घट-बढ़ सकती हैं, या मौसमी उपयोगिता बिल बढ़ सकता है। इन बदलावों की समीक्षा करने से आप अगले महीने के लिए अपनी श्रेणियों को फिर से कैलिब्रेट कर सकते हैं, यह सुनिश्चित करते हुए कि आपकी योजना यथार्थवादी और प्राप्त करने योग्य बनी रहे।
4. पहले बचत करें
वित्तीय मनोविज्ञान में सबसे गहन बदलावों में से एक "जो बचा है उसे बचाना" से "पहले बचत करना" है। अपनी बचत को अपने सबसे महत्वपूर्ण मासिक बिल के रूप में मानकर, आप सुनिश्चित करते हैं कि आपके भविष्य के स्व को प्राथमिकता दी जाए। आय प्राप्त होने पर तुरंत अपनी बचत खाते में एक निश्चित राशि स्थानांतरित करने से "बचे हुए" जाल को रोका जा सकता है, जहां विविध खर्च संभावित धन का उपभोग करते हैं।
5. आपातकालीन निधि का निर्माण करें
एक वित्तीय सुरक्षा कुशन अंतिम तनाव कम करने वाला है। जीवन अप्रत्याशित है, और कार की मरम्मत या चिकित्सा बिल तुरंत एक बजट को पटरी से उतार सकते हैं। आपातकालीन निधि में छोटे, स्थिर योगदान करके, आप एक बफर बनाते हैं जो आपको अप्रत्याशित होने पर उच्च-ब्याज वाले क्रेडिट कार्ड पर निर्भर रहने से रोकता है।
6. स्टेटमेंट जांचें
डिजिटल बैंकिंग के युग में, त्रुटियों को अनदेखा करना आसान है। छिपे हुए शुल्क, दोहरे बिलिंग, या असामान्य लेनदेन के लिए बैंक और क्रेडिट कार्ड स्टेटमेंट को स्कैन करने के लिए हर महीने समय समर्पित करें। यह अभ्यास पहचान की चोरी और अनधिकृत व्यापारी शुल्क के खिलाफ एक प्राथमिक बचाव भी है जो अक्सर उच्च-मात्रा वाले लेनदेन वातावरण में अप्रत्यक्ष रूप से चले जाते हैं।
7. ऋण चुकाएं
जबकि न्यूनतम शेष राशि का भुगतान आपको अच्छी स्थिति में रखता है, यह आपके ऋण के मूलधन को कम करने के लिए बहुत कम करता है। ब्याज अक्सर अपेक्षा से अधिक तेजी से बढ़ता है। न्यूनतम से अधिक लक्ष्य रखना - भले ही थोड़ी सी मात्रा में - ऋण के जीवनकाल में भुगतान किए गए कुल ब्याज को काफी कम कर देता है और ऋण-मुक्त होने की समय-सीमा को छोटा कर देता है।
8. अप्रयुक्त सब्सक्रिप्शन रद्द करें
"सब्सक्रिप्शन अर्थव्यवस्था" उपभोक्ता की भूलने की क्षमता पर निर्भर करती है। कई घर स्ट्रीमिंग सेवाओं, जिम सदस्यता, या सॉफ्टवेयर के लिए भुगतान करते हैं जिनका वे अब उपयोग नहीं करते हैं। यदि आपने पिछले 30 दिनों में किसी सेवा का उपयोग नहीं किया है, तो यह संभवतः रद्द करने का उम्मीदवार है। इन पुनः प्राप्त निधियों को ऋण चुकौती या निवेश की ओर पुनर्निर्देशित किया जा सकता है।
9. अपने लक्ष्यों की समीक्षा करें
"क्यों" के बिना वित्तीय प्रबंधन थकाऊ हो सकता है। चाहे आप घर, एक सपनों की छुट्टी, या जल्दी सेवानिवृत्ति के लिए बचत कर रहे हों, इन लक्ष्यों की ओर अपनी प्रगति की जांच करने से आप प्रेरित रहते हैं। यदि आपको लगता है कि आप पटरी से उतर रहे हैं, तो यह मासिक जांच-पड़ताल आपके द्वारा अंतर को पाटने के लिए बहुत बड़ा होने से पहले अपनी रणनीति को समायोजित करने का एक आदर्श समय है।
10. लगातार निवेश करें
धन बाजार को समय देने के बजाय बाजार में समय के साथ बनाया जाता है। चाहे आप एसआईपी (सिस्टमैटिक इन्वेस्टमेंट प्लान), व्यक्तिगत स्टॉक, या कम लागत वाले इंडेक्स फंड का उपयोग करें, कुंजी निरंतरता है। हर महीने निवेश करके, बाजार की अस्थिरता की परवाह किए बिना, आप डॉलर-लागत औसत और चक्रवृद्धि की दीर्घकालिक शक्ति से लाभान्वित होते हैं।
11. अपना क्रेडिट स्कोर जांचें
आपका क्रेडिट स्कोर आपकी वित्तीय प्रतिष्ठा का एक महत्वपूर्ण संकेत है। एक त्वरित मासिक जांच आपको त्रुटियों या अचानक गिरावट को जल्दी पकड़ने की अनुमति देती है। उच्च स्कोर बनाए रखना भविष्य के ऋणों पर अनुकूल ब्याज दरें सुरक्षित करने के लिए आवश्यक है, जो समय के साथ आपको हजारों डॉलर बचा सकता है।
12. आगामी खर्चों की योजना बनाएं
वित्तीय तनाव अक्सर उन पूर्वानुमानित घटनाओं से उत्पन्न होता है जो आश्चर्य की तरह महसूस होती हैं। 60 से 90 दिनों आगे देखकर, आप यात्रा, वार्षिक बीमा नवीनीकरण, या छुट्टियों के उपहार देने की तैयारी कर सकते हैं। सिंकिंग फंड - इन घटनाओं के लिए विशेष रूप से छोटी राशि बचाना - यह सुनिश्चित करता है कि आप अगले महीनों में वित्तीय "हैंगओवर" के बिना उनका आनंद ले सकें।
13. मज़ेदार पैसे निर्धारित करें
स्थिरता दीर्घकालिक बजट सफलता का रहस्य है। सभी अवकाश से खुद को वंचित करने से अक्सर बाद में "अत्यधिक खर्च" होता है। शौक, भोजन, या मनोरंजन पर अपराध-मुक्त खर्च के लिए "मज़ेदार पैसे" की एक विशिष्ट राशि आवंटित करके, आप यह सुनिश्चित करते हैं कि आपकी वित्तीय योजना एक बेहतर जीवन के लिए एक उपकरण है, न कि दुख का स्रोत।
14. प्रतिबिंबित करें और रीसेट करें
अंत में, पूरे महीने को देखने के लिए एक क्षण लें। पहचानें कि क्या काम किया और क्या नहीं। क्या किसी विशेष आदत के कारण आपने अधिक खर्च किया? क्या आपको बचत करने का कोई नया तरीका मिला? अपनी आदतों को कदम दर कदम सुधारने के लिए इन अंतर्दृष्टियों का उपयोग करें। एक मासिक रीसेट एक साफ स्लेट और अपने पैसे में महारत हासिल करने का एक नया अवसर प्रदान करता है।