
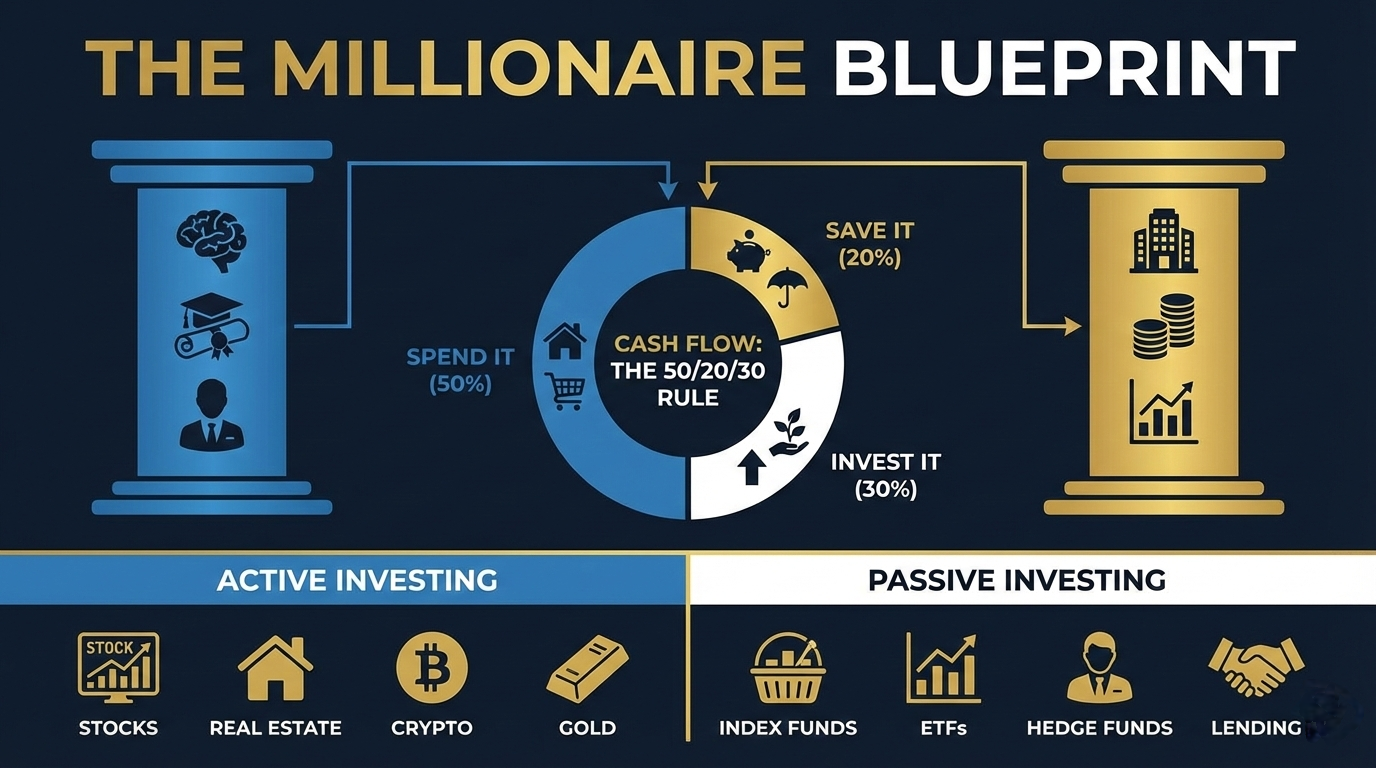
करोड़पति बनना शायद ही कभी भाग्य का परिणाम होता है; यह पूंजी रूपांतरण और रणनीतिक नकदी प्रवाह प्रबंधन पर केंद्रित एक अनुशासित वित्तीय ढांचे का परिणाम है। यह व्यापक मार्गदर्शिका "करोड़पति खाका" को तोड़ती है, मानव पूंजी से संपत्ति पूंजी में मौलिक संक्रमण की पड़ताल करती है। 50/20/30 नियम को लागू करके जिसमें 50% आवश्यक जीवन व्यय के लिए, 20% बचत के लिए और 30% मासिक निवेश के लिए आवंटित किया जाता है, व्यक्ति धन की ओर एक स्थायी मार्ग बना सकते हैं। यह लेख सक्रिय और निष्क्रिय निवेश रणनीतियों के बीच अंतर करता है, स्टॉक, रियल एस्टेट, इंडेक्स फंड और ईटीएफ जैसे वाहनों का वस्तुनिष्ठ विश्लेषण प्रदान करता है। चाहे आप अपने वर्तमान वेतन को अनुकूलित करना चाहते हों या शुरुआत से एक विविध पोर्टफोलियो बनाना चाहते हों, धन प्रबंधन के इन मुख्य स्तंभों को समझना दीर्घकालिक वित्तीय स्थिरता और घातीय वृद्धि के लिए आवश्यक है। यह अन्वेषण सिद्ध, संरचित पद्धतियों के माध्यम से धन निर्माण के यांत्रिकी में महारत हासिल करने की चाह रखने वाले किसी भी व्यक्ति के लिए एक रोडमैप के रूप में कार्य करता है।
धन का मार्ग अक्सर रहस्य में डूबा रहता है, फिर भी उच्च-नेट-वर्थ वाले व्यक्तियों के बीच अंतर्निहित यांत्रिकी उल्लेखनीय रूप से सुसंगत है। धन सृजन केवल इस बात के बारे में नहीं है कि कोई कितना कमाता है, बल्कि यह भी है कि कोई उन आय को विभिन्न प्रकार की पूंजी और निवेश वाहनों में कैसे आवंटित करता है। एक स्थायी वित्तीय विरासत बनाने के लिए, किसी को श्रम के रूप में अपनी शुरुआत से लेकर एक आत्मनिर्भर संपत्ति के रूप में अपने अंतिम रूप तक पैसे के प्रवाह को समझना चाहिए।
पूंजी के दो स्तंभों को समझना
करोड़पति मानसिकता के मूल में मानव पूंजी और संपत्ति पूंजी के बीच अंतर है। ये धन-निर्माण यात्रा के दो प्राथमिक चरणों का प्रतिनिधित्व करते हैं।
1. मानव पूंजी: शुरुआती बिंदु
मानव पूंजी किसी व्यक्ति की अमूर्त संपत्ति को संदर्भित करती है: शिक्षा, कौशल, अनुभव और श्रम करने की क्षमता। अधिकांश लोगों के लिए, मानव पूंजी उनकी पहली और सबसे महत्वपूर्ण संपत्ति है। यह वह इंजन है जो प्रारंभिक नकदी प्रवाह उत्पन्न करता है। मानव पूंजी को अधिकतम करने के लिए, व्यक्तियों को "अपस्किलिंग" और अपने बाजार मूल्य को बढ़ाने पर ध्यान केंद्रित करना चाहिए। हालांकि, मानव पूंजी सीमित है; यह समय, स्वास्थ्य और आयु द्वारा सीमित है।
2. संपत्ति पूंजी: धन त्वरक
वित्तीय योजना का अंतिम लक्ष्य मानव पूंजी को संपत्ति पूंजी में परिवर्तित करना है। संपत्ति पूंजी में मूर्त और अमूर्त निवेश शामिल हैं जो सक्रिय श्रम की आवश्यकता के बिना मूल्य या आय उत्पन्न करते हैं। इसमें इक्विटी, संपत्तियां और व्यावसायिक हित शामिल हैं। "पैसे के लिए काम करने" से "पैसे के लिए काम करने" में संक्रमण वह निर्णायक बदलाव है जो कमाने वालों को धन निर्माताओं से अलग करता है।
नकदी प्रवाह प्रबंधन के लिए 50/20/30 ढांचा
एक बार जब मानव पूंजी के माध्यम से आय उत्पन्न हो जाती है, तो इसके वितरण की पद्धति धन संचय की गति निर्धारित करती है। नकदी प्रवाह के प्रबंधन के लिए एक अत्यधिक प्रभावी और पेशेवर मानक 50/20/30 नियम है।
- इसे खर्च करें (50%): दैनिक जीवन व्यय वित्तीय स्वास्थ्य बनाए रखने के लिए, आवश्यक लागतें—जैसे आवास, उपयोगिताएँ, किराने का सामान और परिवहन—आदर्श रूप से टेक-होम वेतन के 50% से अधिक नहीं होनी चाहिए। निश्चित लागतों को कम रखने से अन्य दो श्रेणियों को निधि देने के लिए आवश्यक "सांस लेने की जगह" मिलती है।
- इसे बचाएं (20%): सुरक्षा जाल हर चेक का पांचवां हिस्सा तरल बचत की ओर निर्देशित किया जाना चाहिए। यह आपातकालीन निधि और बाजार की अस्थिरता के खिलाफ एक बफर के रूप में कार्य करता है। करोड़पति ढांचे में, यह 20% कहीं और गणना किए गए जोखिम लेने के लिए मनोवैज्ञानिक और वित्तीय सुरक्षा प्रदान करता है।
- इसे निवेश करें (30%): विकास इंजन दीर्घकालिक धन के लिए सबसे महत्वपूर्ण घटक हर महीने निवेश के लिए आवंटित 30% है। यह "बचा हुआ" राशि नहीं है; यह एक प्राथमिकता है। निवेश वाहनों में लगातार, मासिक योगदान समय के साथ चक्रवृद्धि की शक्ति को प्रभावी होने देता है।
सक्रिय बनाम निष्क्रिय निवेश: अपना रास्ता चुनें
जब 30% निवेश आवंटन की बात आती है, तो निवेशक आम तौर पर दो प्राथमिक रास्तों के बीच चयन करते हैं: सक्रिय निवेश और निष्क्रिय निवेश।
सक्रिय निवेश: भागीदारी के माध्यम से उच्च रिटर्न की तलाश
सक्रिय निवेश के लिए महत्वपूर्ण समय, शोध और चल रहे प्रबंधन की आवश्यकता होती है। यह अक्सर उच्च जोखिम वाला होता है लेकिन बाजार को मात देने वाले रिटर्न की क्षमता प्रदान करता है।
- स्टॉक: मौलिक विश्लेषण के आधार पर व्यक्तिगत कंपनियों के शेयरों को सीधे खरीदना।
- रियल एस्टेट: किराये की आय या पूंजीगत प्रशंसा उत्पन्न करने के लिए भौतिक संपत्ति में निवेश करना। इसके लिए संपत्ति प्रबंधन और बाजार समय की आवश्यकता होती है।
- व्यवसाय: एक निजी उद्यम का स्वामित्व या संचालन करना। यह मानव पूंजी को संपत्ति पूंजी में बदलने का सबसे सीधा तरीका हो सकता है।
- क्रिप्टो: उच्च-अस्थिरता डिजिटल संपत्ति जिसके लिए ब्लॉकचेन तकनीक और बाजार की भावना की गहरी समझ की आवश्यकता होती है।
- सोना: मुद्रास्फीति और मुद्रा अवमूल्यन के खिलाफ एक पारंपरिक बचाव, अक्सर आर्थिक मंदी के दौरान धन को संरक्षित करने के लिए उपयोग किया जाता है।
निष्क्रिय निवेश: दक्षता और विविधीकरण
निष्क्रिय निवेश उन लोगों के लिए डिज़ाइन किया गया है जो "सेट इट एंड फॉरगेट इट" दृष्टिकोण पसंद करते हैं, जो अल्पकालिक उतार-चढ़ाव के बजाय दीर्घकालिक बाजार वृद्धि पर ध्यान केंद्रित करते हैं।
- इंडेक्स फंड और ईटीएफ: ये एक विशिष्ट बाजार सूचकांक (जैसे एस एंड पी 500) को ट्रैक करके तत्काल विविधीकरण प्रदान करते हैं। वे लागत प्रभावी और ऐतिहासिक रूप से विश्वसनीय हैं।
- हेज फंड: प्रबंधित निवेश फंड जो अपने निवेशकों के लिए सक्रिय रिटर्न अर्जित करने के लिए विभिन्न रणनीतियों को नियोजित करते हैं, आमतौर पर मान्यता प्राप्त निवेशकों के लिए उपलब्ध होते हैं।
- उधार देना: सहकर्मी से सहकर्मी उधार या निजी ऋण जहां आप दूसरों को पूंजी प्रदान करने पर ब्याज अर्जित करते हैं।
- ईबीआईटी (आय-आधारित निवेश): ऐसे संपत्तियों पर ध्यान केंद्रित करना जो लगातार ब्याज और करों से पहले आय प्रदान करते हैं, अक्सर संरचित व्यावसायिक ऋण या पसंदीदा इक्विटी के माध्यम से।
निष्कर्ष: चक्रवृद्धि प्रभाव
करोड़पति बनने की यात्रा एक मैराथन है, स्प्रिंट नहीं। मानव पूंजी को संपत्ति पूंजी में परिवर्तित करने को प्राथमिकता देकर और एक सख्त 50/20/30 नकदी प्रवाह विभाजन का पालन करके, कोई भी एक मजबूत वित्तीय नींव बना सकता है। सक्रिय और निष्क्रिय निवेश के बीच का चुनाव व्यक्ति की जोखिम सहनशीलता और उपलब्ध समय पर निर्भर करता है, लेकिन सबसे महत्वपूर्ण कारक निरंतरता है। मासिक निवेश, एक अनुशासित जीवन शैली के साथ मिलकर, एक स्नोबॉल प्रभाव पैदा करता है जो अंततः पूर्ण वित्तीय स्वतंत्रता की ओर ले जाता है।