
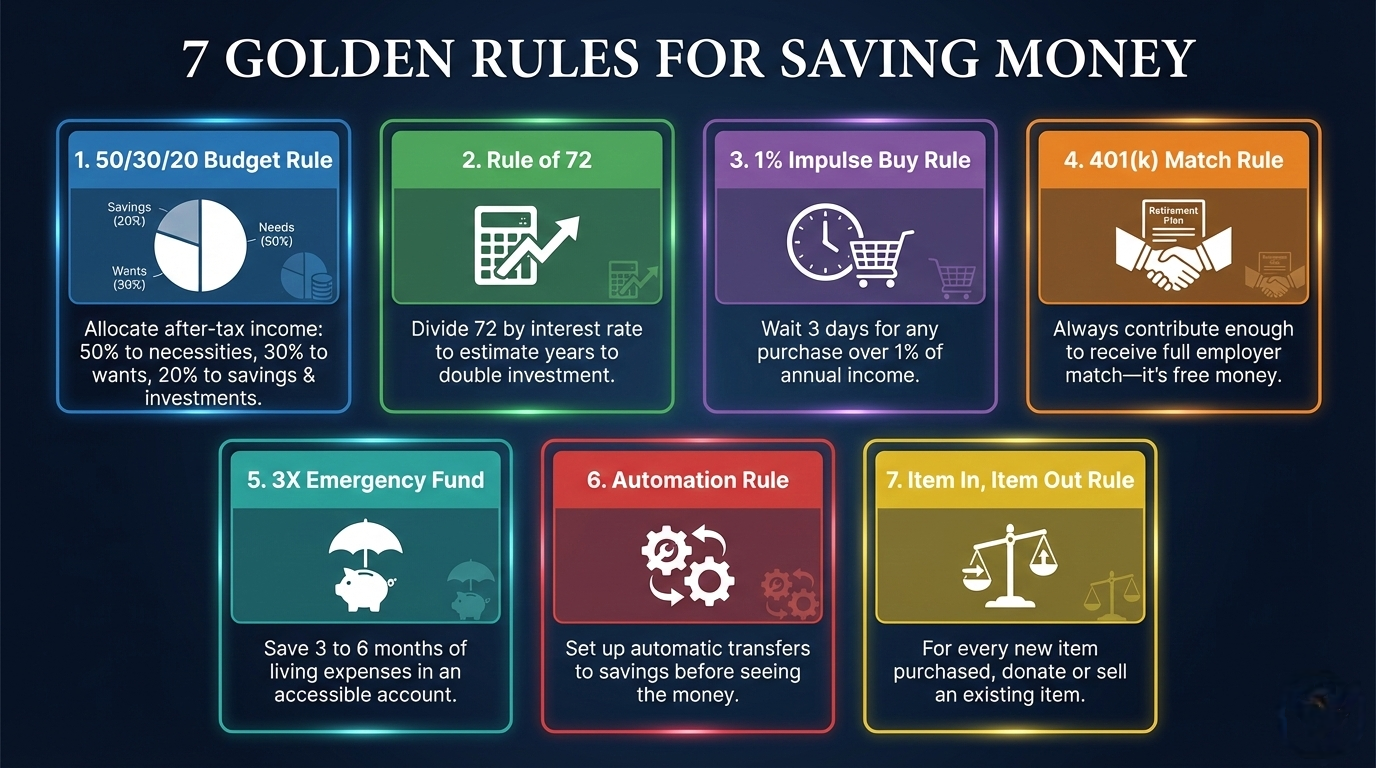
व्यक्तिगत वित्त की जटिलताओं को नेविगेट करने के लिए केवल अच्छी मंशा से अधिक की आवश्यकता होती है; इसके लिए संरचित, कार्रवाई योग्य रणनीतियों की आवश्यकता होती है। यह व्यापक मार्गदर्शिका पैसे बचाने के सात मूलभूत नियमों का विवरण देती है, जिन्हें व्यक्तियों को धन बनाने, वित्तीय जोखिम को कम करने और दीर्घकालिक आर्थिक स्थिरता प्राप्त करने में मदद करने के लिए डिज़ाइन किया गया है। 50/30/20 बजट ढांचे, 72 के नियम की गणितीय पूर्वानुमान क्षमता, और 1% आवेगपूर्ण खरीद नियम के मनोवैज्ञानिक लाभों जैसी सिद्ध पद्धतियों की खोज करके, यह लेख वित्तीय प्रबंधन के लिए एक मजबूत खाका प्रदान करता है। इसके अतिरिक्त, यह स्वचालित बचत के महत्वपूर्ण तंत्र, आपातकालीन निधि गणना, नियोक्ता-मिलान सेवानिवृत्ति योगदान, और "वस्तु अंदर, वस्तु बाहर" दर्शन के माध्यम से न्यूनतावाद के वित्तीय लाभों में तल्लीन है। चाहे आप अपनी वित्तीय यात्रा शुरू कर रहे हों या किसी मौजूदा पोर्टफोलियो को अनुकूलित करना चाह रहे हों, इन सात वस्तुनिष्ठ नियमों को अपनी वित्तीय योजना में एकीकृत करने से स्थायी आर्थिक विकास और सुरक्षा के लिए एक लचीली नींव स्थापित होगी।
रणनीतिक धन प्रबंधन का परिचय
अस्थिर मुद्रास्फीति दरों और बाजार की अस्थिरता से चिह्नित समकालीन आर्थिक वातावरण में, वित्तीय सुरक्षा प्राप्त करने के लिए धन प्रबंधन के प्रति एक अनुशासित और वस्तुनिष्ठ दृष्टिकोण की आवश्यकता होती है। अंतर्ज्ञान या तदर्थ बचत की आदतों पर निर्भर रहना स्थायी धन बनाने के लिए शायद ही कभी पर्याप्त होता है। इसके बजाय, वित्तीय विशेषज्ञ व्यवस्थित पद्धतियों को अपनाने की वकालत करते हैं जो खर्च, बचत और निवेश व्यवहार को नियंत्रित करते हैं। व्यवस्थित ढांचे को लागू करके, व्यक्ति अपनी वित्तीय योजना से भावनात्मक निर्णय लेने को हटा सकते हैं, अधिकतम विकास और सुरक्षा के लिए अपनी पूंजी आवंटन को अनुकूलित कर सकते हैं। निम्नलिखित सात नियम आधुनिक व्यक्तिगत वित्त के मूल सिद्धांत का प्रतिनिधित्व करते हैं, जो कुशल धन प्रबंधन और दीर्घकालिक वित्तीय स्वतंत्रता के लिए एक खाका प्रदान करते हैं।
1. 50/30/20 बजट नियम: संरचित पूंजी आवंटन
किसी भी सुदृढ़ वित्तीय रणनीति की नींव एक सु-परिभाषित बजट है। 50/30/20 नियम कर-पश्चात आय को तीन अलग-अलग परिचालन बकेट में आवंटित करने के लिए एक सहज, अत्यधिक प्रभावी ढांचा प्रदान करता है: आवश्यकताएं, इच्छाएं और बचत।
- 50% आवश्यकताएं (आवश्यक व्यय): किसी की शुद्ध आय का आधा हिस्सा पूर्ण आवश्यकताओं के लिए समर्पित किया जाना चाहिए। ये वे व्यय हैं जो जीवन स्तर का एक आधारभूत मानक बनाए रखने के लिए आवश्यक हैं। इस बकेट के भीतर की श्रेणियों में आवास (किराया या बंधक भुगतान), बुनियादी उपयोगिताएँ (बिजली, पानी, स्वच्छता), किराने का सामान, आवश्यक परिवहन (कार भुगतान, गैस, सार्वजनिक पारगमन पास), और अनिवार्य बीमा प्रीमियम (स्वास्थ्य, ऑटो, घर) शामिल हैं।
- 30% इच्छाएं (विवेकपूर्ण व्यय): यह बकेट स्वीकार करता है कि स्थायी बजट को जीवन शैली विकल्पों और मनोवैज्ञानिक कल्याण को समायोजित करना चाहिए। आय का 30% तक गैर-आवश्यक व्यय के लिए आवंटित किया जा सकता है। इसमें बाहर खाना, यात्रा, फैशन, मनोरंजन, शौक और सदस्यता सेवाएं शामिल हैं। विवेकपूर्ण व्यय को 30% तक सीमित करके, व्यक्ति अपनी वित्तीय भविष्य से समझौता किए बिना अपनी आय का आनंद ले सकते हैं।
- 20% बचत (धन संचय और ऋण कटौती): अंतिम 20% वित्तीय विकास का इंजन है। यह महत्वपूर्ण आवंटन एक आपातकालीन निधि बनाने, त्वरित ऋण भुगतान (न्यूनतम आवश्यकताओं से परे) करने, शेयर बाजार या रियल एस्टेट में निवेश करने और सेवानिवृत्ति खातों को निधि देने के लिए निर्देशित है। धन-निर्माण गतिविधियों की ओर आय का कम से कम पांचवां हिस्सा लगातार निर्देशित करना दीर्घकालिक वित्तीय स्वतंत्रता का एक प्राथमिक चालक है।
2. 72 का नियम: चक्रवृद्धि ब्याज का पूर्वानुमान
प्रभावी निवेश योजना के लिए चक्रवृद्धि ब्याज के यांत्रिकी को समझना आवश्यक है। 72 का नियम अर्थशास्त्रियों और निवेशकों द्वारा उपयोग किया जाने वाला एक सरलीकृत गणितीय सूत्र है जो निश्चित वार्षिक रिटर्न दर पर निवेश के मूल्य को दोगुना करने के लिए आवश्यक वर्षों की संख्या का अनुमान लगाता है।
इस नियम का उपयोग करने के लिए, 72 को अपेक्षित वार्षिक ब्याज दर से विभाजित करें।
- सूत्र: 72 / ब्याज दर = दोगुना होने में लगने वाले वर्ष
- उदाहरण गणना: यदि किसी निवेश पोर्टफोलियो से औसतन 8% वार्षिक रिटर्न मिलता है, तो गणना 72 / 8 = 9 होगी। इसलिए, प्रारंभिक पूंजी का मूल्य दोगुना होने में लगभग 9 वर्ष लगेंगे।
72 का नियम एक शक्तिशाली मनोवैज्ञानिक उपकरण के रूप में कार्य करता है, जो व्यक्तियों को बचत और निवेश के बारे में उत्साहित करता है, जिससे चक्रवृद्धि वृद्धि की अमूर्त अवधारणा को मूर्त और पूर्वानुमानित बनाया जा सके। यह उच्च-उपज वाले निवेश वाहनों की तलाश के महत्व पर प्रकाश डालता है, क्योंकि ब्याज दर में थोड़ी सी भी वृद्धि धन गुणन के लिए आवश्यक समय को काफी कम कर देती है।
3. आवेगपूर्ण खरीदारियों के लिए 1% नियम: व्यवहारिक वित्त नियंत्रण
व्यवहार अर्थशास्त्र बताता है कि मनुष्य अस्थायी भावनात्मक स्थितियों और तत्काल संतुष्टि की इच्छा से प्रेरित आवेगपूर्ण खरीद के शिकार होते हैं। 1% नियम अनियोजित, बजट-बाधाकारी खर्चों के खिलाफ एक प्रणालीगत सुरक्षा के रूप में कार्य करता है।
यह नियम बताता है कि यदि कोई व्यक्ति कोई गैर-आवश्यक वस्तु खरीदना चाहता है जिसकी कीमत उनकी वार्षिक सकल आय के 1% से अधिक है, तो उन्हें लेनदेन निष्पादित करने से पहले तीन-दिवसीय अनिवार्य प्रतीक्षा अवधि लागू करनी होगी।
- व्यावहारिक अनुप्रयोग: $60,000 वार्षिक आय वाले व्यक्ति के लिए, 1% सीमा $600 है। यदि कोई वस्तु इस राशि से अधिक है, तो खरीद 72 घंटे के लिए रोक दी जाती है।
- मनोवैज्ञानिक तंत्र: यह लागू की गई देरी भावनात्मक इच्छा को लेन-देन संबंधी कार्रवाई से अलग करती है। तीन-दिवसीय अवधि के अंत तक, संभावित खरीद से जुड़ी प्रारंभिक डोपामाइन की लहर आमतौर पर कम हो जाती है। नतीजतन, उपभोक्ता अक्सर महसूस करते हैं कि वस्तु एक वास्तविक आवश्यकता नहीं है या अत्यधिक मूल्यवान इच्छा है, जिससे पूंजी का दुरुपयोग रोका जा सके।
4. 401(k) मैच नियम: नियोक्ता लाभों का अनुकूलन
सेवानिवृत्ति योजना के क्षेत्र में, नियोक्ता-प्रायोजित परिभाषित योगदान योजनाएं, जैसे कि 401(k), में अक्सर मिलान योगदान कार्यक्रम होता है। 401(k) मैच नियम कहता है कि एक कर्मचारी को अपने नियोक्ता द्वारा मिलान किए गए प्रतिशत के सटीक प्रतिशत तक अपने सेवानिवृत्ति योगदान को अधिकतम करना चाहिए।
कई नियोक्ता कर्मचारी के सेवानिवृत्ति योगदान के एक हिस्से का मिलान करने की पेशकश करते हैं (उदाहरण के लिए, कर्मचारी के वेतन के पहले 3% पर 100% मिलान, या 6% तक 50% मिलान)। यह मिलान योगदान निवेश पर एक गारंटीकृत, जोखिम-मुक्त रिटर्न का प्रतिनिधित्व करता है।
पूर्ण नियोक्ता मिलान को प्राप्त करने के लिए पर्याप्त योगदान करने में विफल रहना आर्थिक रूप से मुफ्त धन को अस्वीकार करने और स्वेच्छा से वेतन कटौती लेने के बराबर है। इस लाभ का अनुकूलन संभवतः धन संचय का सबसे महत्वपूर्ण और समय-संवेदनशील नियम है, क्योंकि यह कर-लाभकारी सेवानिवृत्ति खातों में चक्रवृद्धि वृद्धि को तुरंत तेज करता है।
5. 3X आपातकालीन निधि नियम: जोखिम शमन रणनीतियाँ
वित्तीय स्थिरता के लिए अप्रत्याशित व्यापक आर्थिक झटकों, जैसे अचानक बेरोजगारी, गंभीर चिकित्सा आपात स्थिति, या विनाशकारी संपत्ति क्षति के खिलाफ एक बफर की आवश्यकता होती है। 3X आपातकालीन निधि नियम अनिवार्य करता है कि व्यक्ति अत्यधिक तरल, आसानी से सुलभ खाते में अपनी मासिक जीवन यापन की लागत का कम से कम तीन से छह गुना बनाए रखें।
- लक्ष्य की गणना: यह गणना 50/30/20 नियम में पहचानी गई "आवश्यकताओं" बकेट पर आधारित होनी चाहिए, न कि कुल सकल आय पर। यदि आवश्यक मासिक व्यय $3,000 है, तो आधारभूत आपातकालीन निधि कम से कम $9,000 से $18,000 होनी चाहिए।
- रणनीतिक भंडारण: इन निधियों को कम-जोखिम वाले, सुलभ वाहनों में रखा जाना चाहिए, जैसे कि उच्च-उपज बचत खाता (HYSA)। जबकि वे उच्च मुद्रास्फीति से आगे नहीं निकल सकते हैं, एक आपातकालीन निधि का प्राथमिक उद्देश्य पूंजी संरक्षण और तत्काल तरलता है, न कि आक्रामक विकास। जब एक "बरसात का दिन" अनिवार्य रूप से आता है, तो यह नकद भंडार सुनिश्चित करता है कि व्यक्ति उच्च-ब्याज वाले उपभोक्ता ऋण का सहारा लिए बिना तूफान का सामना कर सकें।
6. स्वचालन का नियम: वित्तीय अनुशासन का इंजीनियरिंग
मानव व्यवहार सुविधा से बहुत प्रभावित होता है। स्वचालन का नियम इस मनोवैज्ञानिक वास्तविकता का लाभ उठाता है, जिससे बचत का कार्य डिफ़ॉल्ट, घर्षण रहित विकल्प बन जाता है। व्यवहारिक वित्त अध्ययन लगातार दिखाते हैं कि "डिफ़ॉल्ट शक्तिशाली होते हैं क्योंकि लोग आलसी होते हैं" या, अधिक सटीक रूप से, क्योंकि लोग निर्णय थकान से पीड़ित होते हैं।
इस नियम को सफलतापूर्वक लागू करने के लिए, व्यक्तियों को एक स्वचालित वित्तीय प्रणाली को इंजीनियर करना होगा। इसमें प्रत्यक्ष जमा और स्वचालित बैंक हस्तांतरण को कॉन्फ़िगर करना शामिल है ताकि निवेश और बचत योगदान वेतन दिवस पर तुरंत निकाल लिया जाए, इससे पहले कि पूंजी कभी सक्रिय चेकिंग खाते में पहुंचे।
पैसे को "देखे" जाने या विवेकपूर्ण खर्च के लिए उपलब्ध होने से पहले बचत और निवेश करके, व्यक्ति प्रभावी ढंग से "पहले खुद को भुगतान" करते हैं। यह प्रणालीगत दृष्टिकोण मासिक इच्छाशक्ति की आवश्यकता को समाप्त करता है, यह गारंटी देता है कि बाहरी भावनात्मक या अस्थायी कारकों की परवाह किए बिना धन-निर्माण लक्ष्य लगातार पूरे होते हैं।
7. वस्तु अंदर, वस्तु बाहर नियम: न्यूनतावाद की अर्थशास्त्र
भौतिक अव्यवस्था सीधे वित्तीय अव्यवस्था से संबंधित है। "वस्तु अंदर, वस्तु बाहर" नियम न्यूनतावाद के दर्शन में निहित है, जिसे यहां इनबाउंड और आउटबाउंड दोनों तरह के कब्जे के प्रबंधन के दोहरे अनुशासन के रूप में तैयार किया गया है।
यह नियम बताता है कि किसी घर में लाई गई प्रत्येक नई गैर-उपभोज्य वस्तु के लिए, समान या उससे बड़ी आकार की एक मौजूदा वस्तु को हटा दिया जाना चाहिए (दान, बेचा या पुनर्नवीनीकरण किया जाना चाहिए)।
यह रणनीति जीवन शैली वृद्धि के रूप में जाने वाले मूक धन हत्यारे को रोकती है - आय बढ़ने के साथ-साथ अधिक से अधिक संपत्ति प्राप्त करने की प्रवृत्ति। नई खरीद करने से पहले मौजूदा सूची का मूल्यांकन करने के लिए मजबूर करके, उपभोक्ता स्वाभाविक रूप से अपनी खपत की दर को कम करते हैं। इस भौतिक संतुलन को बनाए रखने से अनावश्यक खर्च कम होता है, भंडारण और रखरखाव की छिपी हुई लागत कम होती है, और पूंजी को 20% बचत और निवेश बकेट की ओर पुनर्निर्देशित किया जाता है।
निष्कर्ष
व्यक्तिगत वित्त में महारत हासिल करना कोई मनमाना अभ्यास नहीं है; यह एक विस्तारित अवधि में गणना की गई, वस्तुनिष्ठ रणनीतियों का निष्पादन है। 50/30/20 बजट ढांचे को कठोरता से लागू करके, 72 के नियम का लाभ उठाकर, आवेगपूर्ण खर्च को कम करके, नियोक्ता मिलान को अधिकतम करके, आपातकालीन निधि के साथ जोखिम से बचाव करके, वित्तीय प्रणालियों को स्वचालित करके, और न्यूनतावाद के माध्यम से खपत को नियंत्रित करके, व्यक्ति व्यवस्थित रूप से एक मजबूत वित्तीय भविष्य का निर्माण कर सकते हैं।