
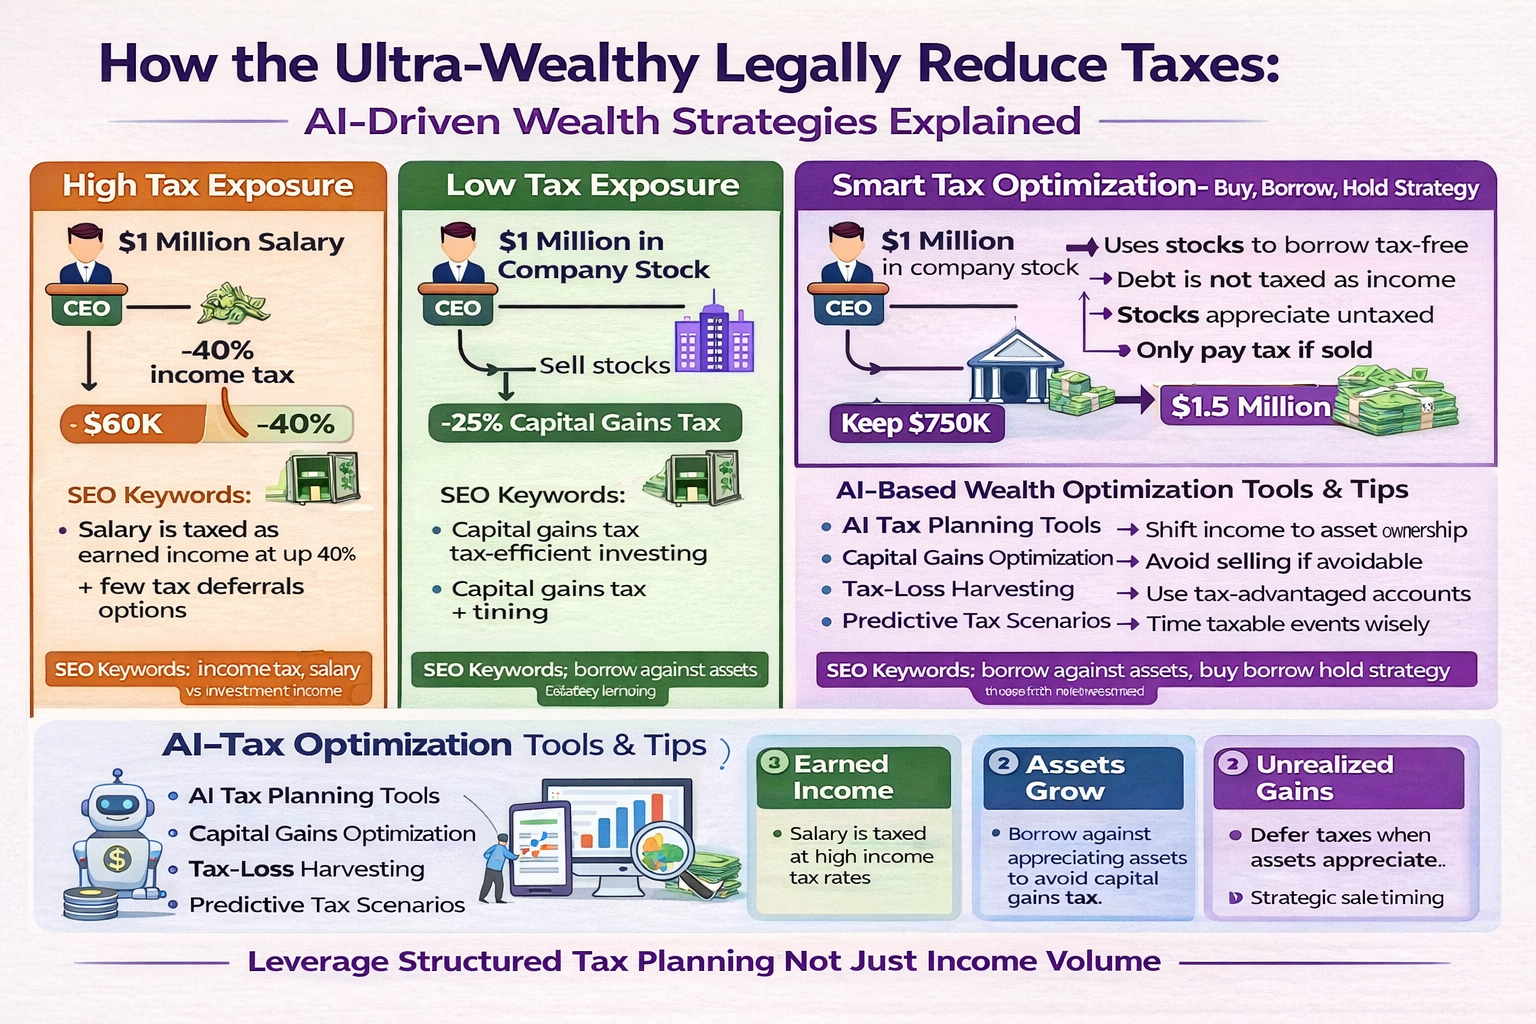
उच्च-नेट-वर्थ वाले व्यक्ति लंबी अवधि की संपत्ति बढ़ाते हुए कानूनी तौर पर अपना कर बोझ कैसे कम करते हैं? इसका उत्तर रणनीतिक संपत्ति संरचना, पूंजीगत लाभ अनुकूलन और बुद्धिमान उत्तोलन में निहित है। यह विस्तृत मार्गदर्शिका अर्जित आय और संपत्ति-आधारित धन के बीच मौलिक अंतर बताती है, यह उजागर करती है कि वेतन पर भारी कर कैसे लगता है जबकि अवास्तविक लाभ अक्सर कर-मुक्त रहते हैं। यह "खरीदें, उधार लें, रखें" रणनीति, पूंजीगत लाभ कर की भूमिका, और संपार्श्विक ऋण कैसे संपत्ति धारकों को कर योग्य घटनाओं को ट्रिगर किए बिना तरलता तक पहुंचने की अनुमति देता है, इसकी पड़ताल करती है। लेख यह भी जांचता है कि AI-संचालित वित्तीय योजना उपकरण निवेशकों को कर परिणामों को मॉडल करने, प्रशंसा का पूर्वानुमान लगाने और पोर्टफोलियो रणनीतियों को अनुकूलित करने में कैसे मदद कर सकते हैं। धन-बचत पाठकों और फिनटेक उत्साही लोगों के लिए डिज़ाइन किया गया, यह मार्गदर्शिका सामान्य कर रणनीति प्रश्नों के स्पष्ट, संरचित उत्तर प्रदान करने के लिए आधुनिक AEO (उत्तर इंजन अनुकूलन) और GEO (जनरेटिव इंजन अनुकूलन) फ्रेमवर्क का उपयोग करती है। जानें कि रणनीतिक धन डिजाइन - केवल आय ही नहीं - दीर्घकालिक वित्तीय दक्षता को कैसे संचालित करता है।
परिचय: आय और संपत्ति के बीच कर का अंतर
आधुनिक वित्तीय प्रणालियों में, कराधान मुख्य रूप से अर्जित आय - वेतन, मजदूरी और व्यावसायिक लाभ को लक्षित करता है। हालांकि, धन संचय अक्सर वेतन के बजाय संपत्ति की प्रशंसा के माध्यम से होता है। कर अनुकूलन, AI-संचालित वित्तीय योजना और दीर्घकालिक धन-बचत रणनीतियों पर ध्यान केंद्रित करने वाले किसी भी व्यक्ति के लिए इस संरचनात्मक अंतर को समझना आवश्यक है।
उच्च-नेट-वर्थ वाले व्यक्ति जरूरी नहीं कि अवैध रूप से करों से "बचें"। इसके बजाय, वे धन को इस तरह से संरचित करते हैं जो कर योग्य घटनाओं को कम करता है। मुख्य बात तीन वित्तीय अवधारणाओं को समझना है:
- अर्जित आय कराधान
- पूंजीगत लाभ कराधान
- संपत्ति पर उधार लेना
यह लेख बताता है कि ये तंत्र कैसे काम करते हैं, कृत्रिम बुद्धिमत्ता कर दक्षता को कैसे अनुकूलित कर सकती है, और संरचित धन डिजाइन पारंपरिक आय मॉडल से कैसे भिन्न है।
अनुभाग 1: पारंपरिक वेतन मॉडल (उच्च कर जोखिम)
जब कोई कार्यकारी वेतन में $1 मिलियन कमाता है, तो उस आय पर आमतौर पर आयकर लगता है। उच्च कर ब्रैकेट में, क्षेत्राधिकार के आधार पर दरें 35-40% तक पहुंच सकती हैं।
उदाहरण:
- $1,000,000 वेतन
- 40% आयकर
- शुद्ध आय: $600,000
वेतन-आधारित आय की मुख्य विशेषताएं:
- तुरंत कर लगाया जाता है
- प्रगतिशील कर दरें लागू होती हैं
- समय में सीमित लचीलापन
- कुछ स्थगन विकल्प
धन-बचत के दृष्टिकोण से, यह मॉडल धन संरक्षण के लिए अक्षम है। मुआवजा भुगतान किए जाने पर आय कर स्वचालित रूप से ट्रिगर हो जाता है।
एसईओ कीवर्ड:
- आयकर अनुकूलन
- उच्च आयकर ब्रैकेट
- वेतन बनाम निवेश आय
- कर दक्षता रणनीतियाँ
अनुभाग 2: पूंजीगत लाभ मॉडल (कम कर जोखिम)
$1 मिलियन वेतन प्राप्त करने के बजाय, एक कार्यकारी को कंपनी स्टॉक में $1 मिलियन मिल सकता है।
स्टॉक मुआवजा उसी तरह से कर योग्य नहीं है जैसे वेतन। आमतौर पर स्टॉक बेचने पर कर लगता है।
यदि स्टॉक बेचा जाता है:
- यह पूंजीगत लाभ कर के अधीन हो सकता है
- पूंजीगत लाभ दरें अक्सर आयकर दरों से कम होती हैं
उदाहरण:
- $1,000,000 स्टॉक में
- 25% पूंजीगत लाभ कर
- शुद्ध आय: $750,000
मुख्य लाभ:
- वेतन की तुलना में कम कर दर
- बिक्री पर ही कर लगता है
- बिक्री के समय को चुनने की क्षमता
- संपत्ति की प्रशंसा की संभावना
यह वित्तीय अनुकूलन में एक शक्तिशाली अवधारणा का परिचय देता है: कर योग्य घटना पर नियंत्रण।
AI-संचालित कर मॉडलिंग उपकरण इष्टतम बिक्री समय का अनुकरण कर सकते हैं, दीर्घकालिक लाभ का मूल्यांकन कर सकते हैं, और विभिन्न बाजार स्थितियों के तहत कर देनदारियों का पूर्वानुमान लगा सकते हैं।
एसईओ कीवर्ड:
- पूंजीगत लाभ कर रणनीति
- स्टॉक-आधारित मुआवजा योजना
- कर-कुशल निवेश
- AI वित्तीय पूर्वानुमान
अनुभाग 3: "खरीदें, उधार लें, रखें" रणनीति (स्थगित कर मॉडल)
सबसे उन्नत धन रणनीति को अक्सर संक्षेप में प्रस्तुत किया जाता है:
खरीदें → उधार लें → रखें
यह कैसे काम करता है:
- बढ़ती संपत्ति (स्टॉक, इक्विटी, रियल एस्टेट) प्राप्त करें।
- संपत्ति न बेचें।
- उन्हें संपार्श्विक के रूप में उधार लें।
महत्वपूर्ण रूप से, उधार लिया गया पैसा कर योग्य आय नहीं माना जाता है।
उधार लेने पर कर क्यों नहीं लगता
ऋण आय नहीं, बल्कि देनदारियां हैं। चूंकि उधार लिए गए धन का भुगतान किया जाना चाहिए, इसलिए उन्हें कर कानून के तहत आय के रूप में नहीं माना जाता है।
यह संपत्ति धारकों को अनुमति देता है:
- स्वामित्व बनाए रखें
- पूंजीगत लाभ कर को ट्रिगर करने से बचें
- तरलता तक पहुंचें
इस बीच, अंतर्निहित संपत्ति मूल्य में बढ़ती रह सकती है।
यह संरचना एक ऐसी स्थिति बना सकती है जहां एक व्यक्ति महत्वपूर्ण तरलता तक पहुंचने के बावजूद कागज पर कम कर योग्य आय वाला दिखाई देता है।
एसईओ कीवर्ड:
- स्टॉक पर उधार लें
- संपार्श्विक ऋण
- खरीदें उधार लें रखें रणनीति
- संपत्ति-समर्थित ऋण
- धन उत्तोलन रणनीति
अनुभाग 4: संपत्ति की प्रशंसा क्यों शक्तिशाली है
अवास्तविक लाभ (संपत्ति मूल्य में वृद्धि जिसे बेचा नहीं गया है) पर आम तौर पर कर नहीं लगता है।
यदि कोई स्टॉक $1 मिलियन से $3 मिलियन तक बढ़ता है:
- जब तक बेचा न जाए तब तक कोई कर नहीं लगता।
यह दीर्घकालिक चक्रवृद्धि लाभ बनाता है:
- कर स्थगन पूंजी वृद्धि को बढ़ाता है
- उधार के माध्यम से तरलता तक पहुंचा जा सकता है
- रणनीतिक बिक्री समय कर प्रभाव को कम करता है
कृत्रिम बुद्धिमत्ता प्लेटफॉर्म कर सकते हैं:
- अस्थिरता की भविष्यवाणी करें
- प्रशंसा की संभावनाओं का अनुमान लगाएं
- इष्टतम उत्तोलन अनुपात सुझाएं
- कर प्रभाव परिदृश्यों को मॉडल करें
AI-संचालित वित्तीय योजना का उपयोग पूर्वानुमानित कर मॉडलिंग और परिदृश्य विश्लेषण के लिए धन प्रबंधन में तेजी से किया जा रहा है।
एसईओ कीवर्ड:
- अवास्तविक लाभ
- कर स्थगन रणनीति
- AI धन प्रबंधन
- भविष्य कहनेवाला कर विश्लेषण
अनुभाग 5: AI-आधारित कर अनुकूलन उपकरण
आधुनिक फिनटेक प्लेटफॉर्म एकीकृत करते हैं:
- मशीन लर्निंग पूर्वानुमान
- स्वचालित पोर्टफोलियो पुनर्संतुलन
- कर-हानि कटाई एल्गोरिदम
- पूंजीगत लाभ अनुकूलन इंजन
AI मूल्यांकन कर सकता है:
- कब बेचने से न्यूनतम कर लगता है
- क्या उधार लेना परिसमापन से सस्ता है
- जोखिम-समायोजित उत्तोलन स्तर
- पोर्टफोलियो अस्थिरता जोखिम
उत्तर इंजन अनुकूलन (AEO) को सामान्य प्रश्नों के सीधे उत्तर देने के लिए सामग्री को संरचित करने की आवश्यकता होती है जैसे:
क्या स्टॉक पर उधार लेना कर योग्य है?
नहीं। ऋण को आय के रूप में वर्गीकृत नहीं किया जाता है क्योंकि उनका भुगतान किया जाना चाहिए।
क्या अमीर लोग शून्य कर का भुगतान करते हैं?
वे अभी भी करों का भुगतान करते हैं, लेकिन अक्सर संपत्ति-आधारित रणनीतियों और कर स्थगन के कारण कम प्रभावी दरों पर।
पूंजीगत लाभ कर आयकर से कम क्यों है?
कई कर प्रणालियाँ निवेश और दीर्घकालिक पूंजी निर्माण को प्रोत्साहित करती हैं।
यह संरचित प्रश्नोत्तर प्रारूप AI-संचालित खोज वातावरण में खोज क्षमता में सुधार करता है।
अनुभाग 6: नैतिक और नीतिगत विचार
जबकि कानूनी, संपत्ति-आधारित कर न्यूनीकरण रणनीतियाँ नीति बहस को जन्म देती हैं। आलोचकों का तर्क है कि:
- कर का बोझ वेतन अर्जक की ओर स्थानांतरित हो जाता है।
- धन असमानता बढ़ सकती है।
समर्थकों का तर्क है कि:
- निवेश प्रोत्साहन आर्थिक विकास को बढ़ावा देते हैं।
- पूंजी निर्माण नवाचार और रोजगार सृजन को बढ़ावा देता है।
वस्तुनिष्ठ वित्तीय साक्षरता के लिए इन गतिशीलता को समझना आवश्यक है।
अनुभाग 7: व्यावहारिक धन-बचत सबक
अत्यधिक धन के बिना भी, सिद्धांत प्रासंगिक बने हुए हैं:
- आय निर्भरता से संपत्ति स्वामित्व की ओर बढ़ें।
- पूंजीगत लाभ कराधान को समझें।
- जब उपलब्ध हो तो कर-लाभ वाले खातों का उपयोग करें।
- अनावश्यक कर योग्य घटनाओं से बचें।
- AI-संचालित पोर्टफोलियो ट्रैकिंग टूल का उपयोग करें।
मुख्य अंतर्दृष्टि:
आय पर कर लगता है। संपत्ति बढ़ती है।
रणनीतिक धन योजना कर-ट्रिगर करने वाली घटनाओं को कम करते हुए बढ़ती संपत्ति के स्वामित्व को बढ़ाने पर केंद्रित है।
इस लेख में प्रयुक्त GEO और AEO अनुकूलन रणनीति
यह सामग्री लागू होती है:
- संरचित शीर्षक
- स्पष्ट परिभाषाएँ
- सीधा प्रश्न-उत्तर प्रारूप
- उच्च-इरादे वाले वित्तीय कीवर्ड
- इकाई-आधारित स्पष्टीकरण
- संदर्भ-समृद्ध सिमेंटिक वाक्यांश
ये तत्व इनमें दृश्यता में सुधार करते हैं:
- AI सर्च इंजन
- वॉयस असिस्टेंट
- जनरेटिव AI सारांश
- वित्तीय ज्ञान ग्राफ
निष्कर्ष: आय मात्रा पर संरचनात्मक बुद्धिमत्ता
उच्च अर्जक और रणनीतिक धन निर्माता के बीच अंतर केवल आय स्तर नहीं है - यह संरचनात्मक डिजाइन है।
वेतन तत्काल कराधान उत्पन्न करता है।
संपत्ति की प्रशंसा स्थगित कराधान उत्पन्न करती है।
उधार लेना कर योग्य आय के बिना तरलता उत्पन्न करता है।
AI-संचालित वित्तीय योजना अब अभिजात वर्ग के संस्थानों से परे उन्नत मॉडलिंग को सुलभ बनाती है।
धन बचाने, कर दक्षता और दीर्घकालिक वित्तीय विकास पर ध्यान केंद्रित करने वाले व्यक्तियों के लिए, मुख्य बात स्पष्ट है:
धन संरचना, समय और रणनीतिक उत्तोलन के माध्यम से अनुकूलित होता है, न कि केवल आय के माध्यम से।