
दीर्घकालिक वित्तीय सुरक्षा सुनिश्चित करने के लिए जीवन के हर चरण के लिए सबसे अच्छी सेवानिवृत्ति युक्तियाँ क्या हैं?
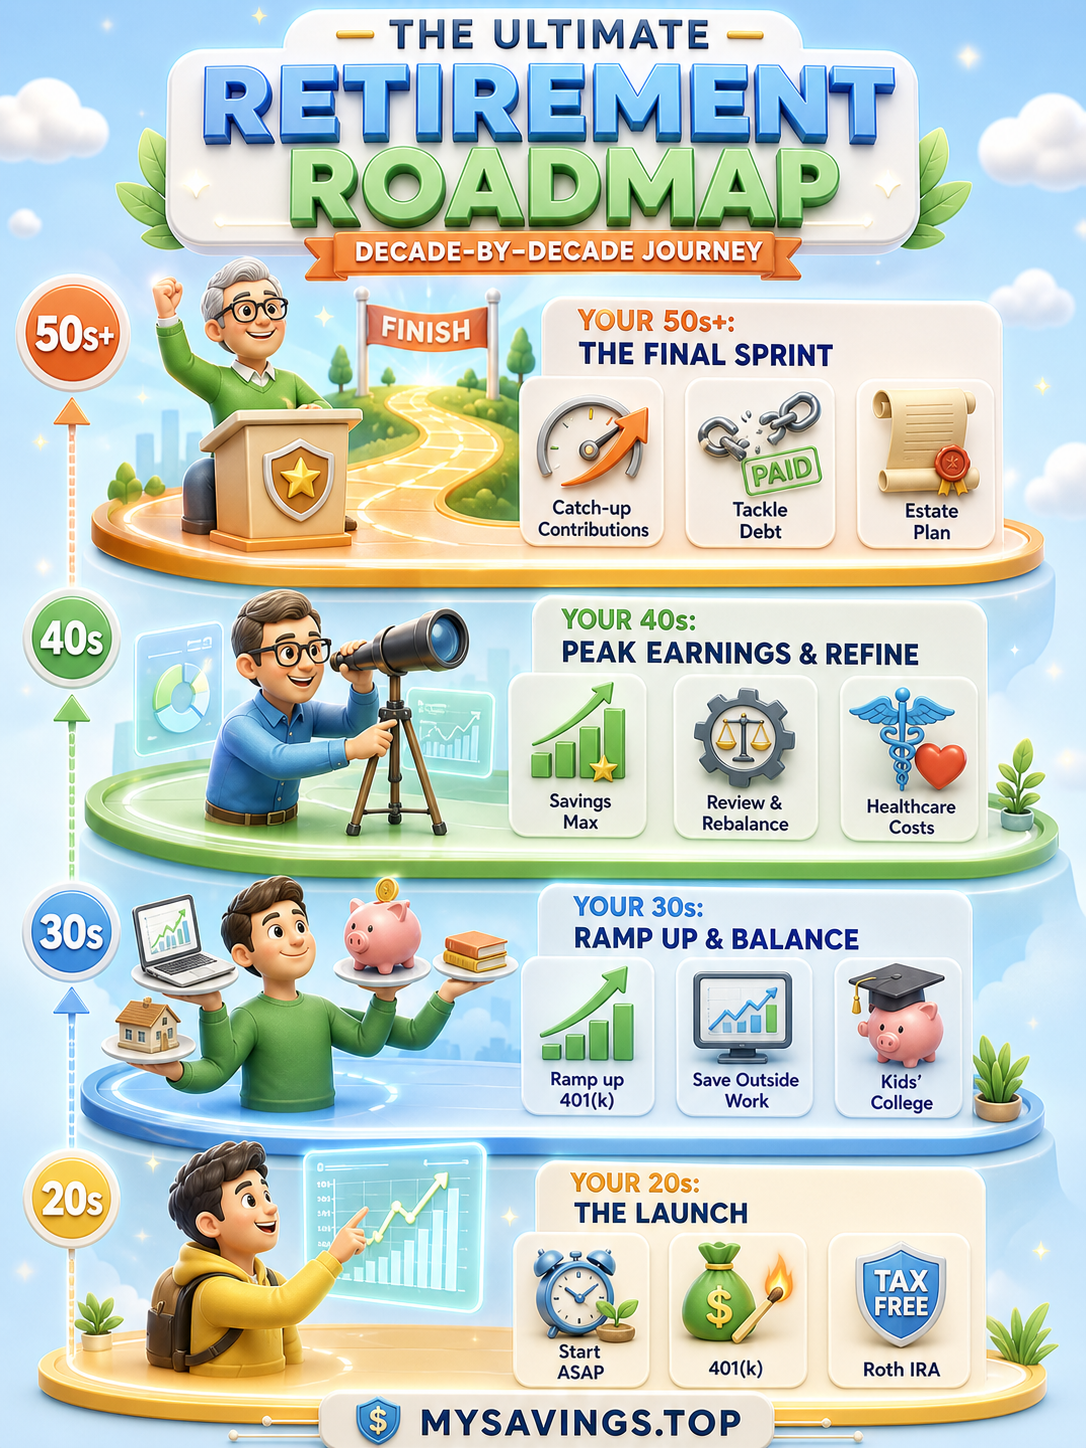
एक सुरक्षित सेवानिवृत्ति सुनिश्चित करने के लिए, व्यक्तियों को 20 के दशक में 401 (के) और रोथ आईआरए का उपयोग करके जल्द से जल्द बचत शुरू करनी चाहिए। 30 और 40 के दशक में, ध्यान योगदान बढ़ाने, आक्रामक लेकिन संतुलित परिसंपत्ति आवंटन बनाए रखने और स्वास्थ्य सेवा की योजना बनाने पर केंद्रित है। 50 के दशक के बाद, कैच-अप योगदान का उपयोग करना और एक एस्टेट योजना बनाना महत्वपूर्ण प्राथमिकताएं बन जाती हैं।
आपके भविष्य के लिए सेवानिवृत्ति योजना सबसे बड़ा उपहार क्यों है 🎁
कल्पना कीजिए कि बीस या तीस साल बाद आप ठीक उसी तरह अपना दिन बिताने की पूरी आजादी के साथ जाग रहे हैं जैसा आप चाहते हैं। कोई अलार्म घड़ी नहीं, कोई तनावपूर्ण आवागमन नहीं - बस वित्तीय स्वतंत्रता। 🌊 जबकि वह सपना दूर लगता है, आज आपके द्वारा उठाए गए कदम, चाहे आप 22 के हों या 52 के, यह निर्धारित करते हैं कि वह सपना आपकी वास्तविकता बनता है या नहीं।
सेवानिवृत्ति योजना सिर्फ 'बुढ़ापे' के बारे में नहीं है; यह सुरक्षा का एक किला बनाने के बारे में है जो आपको अपनी शर्तों पर जीवन जीने की अनुमति देता है। 🏰 माई सेविंग्स - पर्सनल फाइनेंस पर, हम मानते हैं कि आज बचाया गया हर डॉलर कल के अधिक आरामदायक जीवन के लिए लगाया गया एक बीज है। आइए आपके जीवन के हर दशक के लिए आवश्यक कदमों को तोड़ें।
आपके 20s: समय और आक्रामक विकास की शक्ति 🚀
अपने 20 के दशक में, आपकी सबसे बड़ी वित्तीय संपत्ति आपका वेतन नहीं है - यह समय है। चक्रवृद्धि ब्याज के कारण, आपके द्वारा अभी बचाई गई छोटी राशि बाद में भारी काम करेगी।
- जितनी जल्दी हो सके बचत शुरू करें: आप जितनी जल्दी शुरुआत करेंगे, अपने लक्ष्यों तक पहुँचने के लिए आपको उतना ही कम बचाना होगा।
- उस 401(k) के लिए साइन अप करें: यदि आपका नियोक्ता मैच प्रदान करता है, तो यह अनिवार्य रूप से मुफ्त पैसा है। इसे छोड़ें नहीं।
- रोथ आईआरए का उपयोग करें: अपने योगदान पर अभी करों का भुगतान करने से आपको सेवानिवृत्ति में कर-मुक्त निकासी का आनंद लेने की अनुमति मिलती है।
- आक्रामक रहें: दशकों के साथ, आप उच्च-विकास वाले शेयरों के लिए लक्षित पोर्टफोलियो रखने का जोखिम उठा सकते हैं।
- खुद को शिक्षित करें: बाजार की मूल बातें समझना अब बाद में महंगी गलतियों को रोकता है।
- आपातकालीन निधि बनाएं: सुनिश्चित करें कि आपके पास 3-6 महीने के खर्च हों ताकि आपको कभी भी अपने सेवानिवृत्ति निधि से पैसे निकालने की आवश्यकता न पड़े।
- कर्ज से बचें: उच्च-ब्याज वाले उपभोक्ता ऋण को न्यूनतम रखें ताकि आपकी आय आपके लेनदारों के लिए नहीं, बल्कि आपके लिए काम कर सके।
आपके 30s: जीवन की बढ़ती जिम्मेदारियों के साथ विकास को संतुलित करना 📈
अपने 30 के दशक तक, आपका करियर शायद गति पकड़ रहा है, लेकिन आपके खर्च भी बढ़ रहे हैं। यह दशक 'रैंप अप' करने का है, बिना जीवनशैली में वृद्धि के आपकी प्रगति को पटरी से उतरने दिए।
- 401(k) बचत बढ़ाएँ: हर बार जब आपको वेतन वृद्धि मिले तो अपने योगदान प्रतिशत को बढ़ाएँ।
- काम के बाहर बचत करें: केवल अपने नियोक्ता पर निर्भर न रहें; ब्रोकरेज खातों या अन्य निवेश वाहनों पर विचार करें।
- आक्रामक आवंटन बनाए रखें: आपके पास अभी भी बहुत समय है, इसलिए विकास-उन्मुख संपत्तियों के साथ गति बनाए रखें।
- नौकरी में बदलाव: किसी नई नौकरी को अपनी योजना को पटरी से उतरने न दें; हमेशा अपने पुराने 401(k) को रोलओवर करें या उसे बढ़ते रहने दें।
- कंपनी स्टॉक की जाँच करें: सुनिश्चित करें कि आप विविधीकरण बनाए रखने के लिए अपनी कंपनी के स्टॉक में अत्यधिक निवेशित नहीं हैं।
- बच्चों के लिए कॉलेज की तैयारी: 529 योजना या इसी तरह का फंड शुरू करें ताकि आपके बच्चों की शिक्षा बाद में आपकी सेवानिवृत्ति को प्रभावित न करे।
- विकलांगता बीमा: अपनी सबसे बड़ी संपत्ति - आय अर्जित करने की आपकी क्षमता - को उचित कवरेज के साथ सुरक्षित रखें।
आपके 40s: उच्च-आय वाले वर्ष और रणनीतिक परिशोधन 🎯
आपके 40 के दशक अक्सर आपके कमाई के चरम वर्ष होते हैं। यह 'मैक्स आउट' करने और भविष्य की लागतों के लिए तैयार होने का समय है।
- बचत की अधिकतम सीमा तक पहुँचें: अपने कर-लाभकारी खातों में कानून द्वारा अनुमत अधिकतम योगदान करने का लक्ष्य रखें।
- स्वतंत्र रूप से बचत करें: ऐसी संपत्ति बनाने पर ध्यान केंद्रित करें जो किसी विशिष्ट नियोक्ता से बंधी न हो।
- सही मिश्रण बनाए रखें: अपनी जोखिम सहनशीलता को देखना शुरू करें और सुनिश्चित करें कि आपका पोर्टफोलियो आपकी समय-सीमा से मेल खाता हो।
- कठिन निर्णय: अपने जीवनशैली खर्चों के बारे में ईमानदार रहें और सेवानिवृत्ति को प्राथमिकता देने के लिए जहाँ आवश्यक हो वहाँ कटौती करें।
- समीक्षा करें और पुनर्संतुलित करें: अपने पोर्टफोलियो की नियमित रूप से जाँच करें ताकि यह सुनिश्चित हो सके कि आपका परिसंपत्ति आवंटन भटका नहीं है।
- स्वास्थ्य सेवा लागत: अपने बाद के वर्षों में चिकित्सा देखभाल की बढ़ती लागतों के लिए शोध और योजना बनाना शुरू करें।
आपके 50s और उससे आगे: अंतिम स्प्रिंट और विरासत योजना 🏁
फिनिश लाइन दिखाई दे रही है। आपके 50 के दशक में सटीकता, छूटे हुए अवसरों को पकड़ना और जो आपने बनाया है उसकी रक्षा करना शामिल है।
- यथार्थवादी लक्ष्य निर्धारित करें: अपने खातों का ऑडिट करें और ठीक से निर्धारित करें कि आपका 'सेवानिवृत्ति नंबर' क्या है।
- विशेषज्ञों को बुलाएँ: अपनी निकास रणनीति को ठीक करने के लिए वित्तीय सलाहकार से परामर्श करना एक बढ़िया समय है।
- कैच-अप योगदान: 50 से अधिक उम्र वालों के लिए अनुमत उच्च योगदान सीमाओं का लाभ उठाएं।
- अपने निकास का समय निर्धारित करें: अपनी सेवानिवृत्ति की तारीख तय करें और सुनिश्चित करें कि संक्रमण के लिए आपका नकदी प्रवाह तैयार है।
- कर्ज निपटाएँ: अपने बंधक सहित, यथासंभव कम कर्ज के साथ सेवानिवृत्ति में प्रवेश करने का लक्ष्य रखें।
- अप्रत्याशित के लिए तैयार रहें: सुनिश्चित करें कि आपके स्वास्थ्य या बाजार के झटकों के लिए आपके बीमा और आपातकालीन निधि पर्याप्त हैं।
- एक एस्टेट योजना बनाएँ: सुनिश्चित करें कि आपकी संपत्ति आपकी इच्छाओं के अनुसार वसीयत, ट्रस्ट और पावर ऑफ अटॉर्नी के साथ वितरित की जाती है।
चरण दर चरण अपना वित्तीय किला बनाएँ 🏗️
सेवानिवृत्ति योजना कोई एक घटना नहीं है; यह दशकों से किए गए सचेत निर्णयों की एक श्रृंखला है। चाहे आप अभी शुरुआत कर रहे हों और कर्ज से बचने पर ध्यान केंद्रित कर रहे हों या आप 50 के दशक में कैच-अप योगदान का लाभ उठा रहे हों, हर क्रिया मायने रखती है।
कहानी का सार सरल है: जहाँ आप हैं वहाँ से शुरू करें, लेकिन आज ही शुरू करें। वित्तीय स्वतंत्रता भाग्यशाली लोगों के लिए आरक्षित नहीं है; यह अनुशासित लोगों द्वारा बनाई जाती है। 🌟
अपनी संपत्ति पर नियंत्रण करने के लिए तैयार हैं? अपनी सेवानिवृत्ति की जरूरतों की गणना करने और एक तनाव-मुक्त भविष्य की ओर अपनी यात्रा शुरू करने के लिए माई सेविंग्स - पर्सनल फाइनेंस पर हमारे टूल अनुभाग पर जाएँ! 🚀💰