
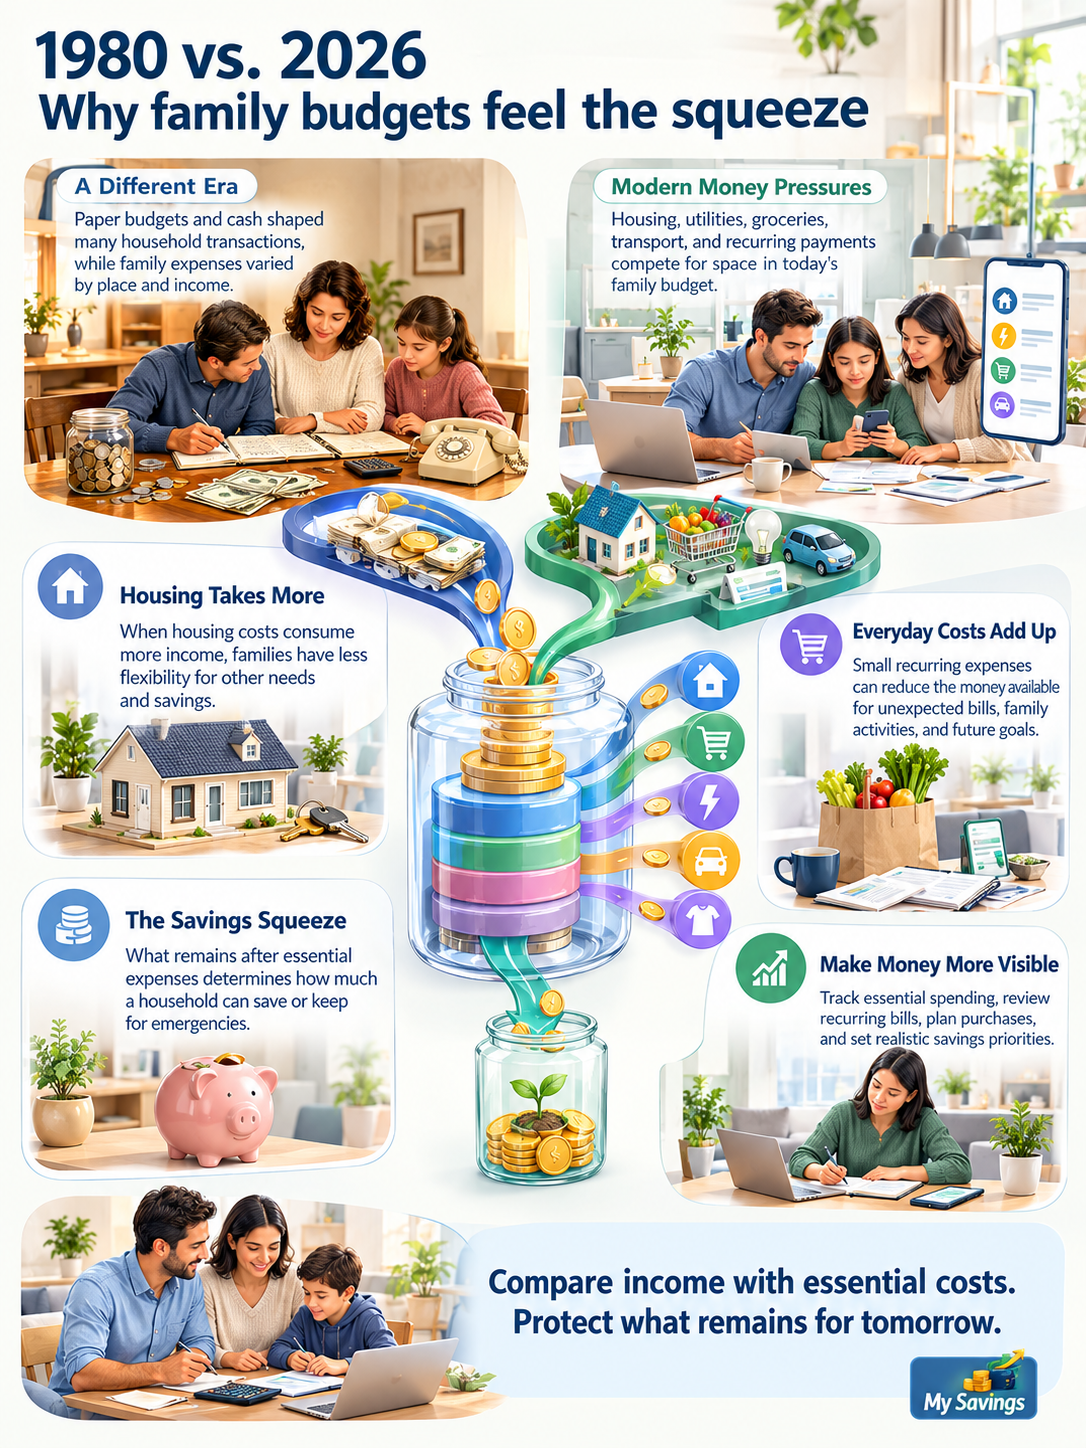
1980 बनाम 2026: एक आरामदायक पारिवारिक जीवन का निर्माण करना पहले से कहीं अधिक कठिन क्यों महसूस होता है
एक घर, भरोसेमंद परिवहन, बच्चों की देखभाल और बचत के लिए पर्याप्त बचा हुआ पैसा लंबे समय से एक आरामदायक पारिवारिक जीवन की तस्वीर का हिस्सा रहे हैं। फिर भी कई परिवारों के लिए इन आवश्यक चीजों को संतुलित करना लगातार कठिन होता जा रहा है। अंतर केवल इस बात का नहीं है कि चीजें कितनी महंगी हैं, बल्कि इस बात का है कि बिलों का भुगतान करने के बाद परिवार की आय का कितना हिस्सा बचता है।
एक ऐसे परिवार की कल्पना करें जो एक सुरक्षित भविष्य बनाने की कोशिश कर रहा है। उन्हें रहने के लिए एक जगह, खाने के लिए भोजन, काम के लिए परिवहन और अपने बच्चों की देखभाल करने के एक तरीके की आवश्यकता है। वे आपात स्थितियों के लिए बचत करना भी चाहते हैं और वेतन मिलने के दिनों के बीच थोड़ा सांस लेने का मौका चाहते हैं।
अब उस तस्वीर की तुलना दशकों पहले रहने वाले परिवार के अनुभव से करने की कल्पना करें। लागत, रोजगार व्यवस्था और अपेक्षाएं अलग दिख सकती हैं। 1980 और 2026 के बीच की तुलना एक कठिन सवाल उठाती है: क्या आजीविका कमाना उस आय के साथ जीवन बनाने की तुलना में अधिक मांग वाला हो गया है?
तब और अब का एक लोकप्रिय आलेख इस चिंता को पांच क्षेत्रों के माध्यम से तलाशता है: श्रमिक, आवास, आवास लागत, कार और बच्चों की देखभाल। इसका संदेश उत्तेजक है, लेकिन इसके अंतनिहित प्रश्न की सावधानीपूर्वक जांच करने लायक है, विशेष रूप से आज घरेलू बजट को प्रबंधित करने की कोशिश कर रहे किसी भी व्यक्ति के लिए।
पारिवारिक आय अधिक होने से स्वचालित रूप से जीवन अधिक किफायती नहीं बनता है।
एक आय या दो: क्या बदला है?
यह आलेख 1980 में एक श्रमिक द्वारा समर्थित परिवार की तुलना एक आधुनिक परिवार से करता है जिसमें आवश्यक खर्चों को पूरा करने के लिए दो लोगों को आय अर्जित करने की आवश्यकता हो सकती है।
यह तुलना एक परिचित वित्तीय चिंता को दर्शाती है: जब आवास, परिवहन, बच्चों की देखभाल और अन्य आवश्यकताएं उपलब्ध कमाई का एक बड़ा हिस्सा उपभोग कर लेती हैं, तो दूसरी आय किसी परिवार को बिना आवश्यक रूप से अधिक प्रयोज्य धन बनाए अपनी बाध्यताओं को पूरा करने में मदद कर सकती है।
हालांकि, पारिवारिक व्यवस्थाएं अलग-अलग होती हैं। दो आय अधिक वित्तीय लचीलापन प्रदान कर सकती हैं, जबकि एकल-आय वाला परिवार अलग-अलग लागतों और जिम्मेदारियों का सामना कर सकता है। अकेले कमाने वालों की संख्या यह स्थापित नहीं करती है कि कोई परिवार आर्थिक रूप से आरामदायक है या नहीं।
एक प्राथमिक आय
यह आलेख एक ऐसे परिवार को प्रस्तुत करता है जिसमें एक श्रमिक परिवार के अपेक्षित जीवन स्तर का समर्थन कर सकता था।
दबाव में दो आय
यह आलेख ऐसे परिवारों का वर्णन करता है जो दैनिक जीवन से जुड़ी लागतों को कवर करने के लिए संघर्ष करते हुए भी दो कमाने वालों पर निर्भर हैं।
तीन बेडरूम वाले घर से लेकर छोटे घर की तलाश तक
आवास इस आलेख के तर्क के केंद्र में है। यह 1980 में तीन बेडरूम वाले घर की तुलना 2026 में दो बेडरूम वाले घर को सुरक्षित करने की कठिनाई से करता है।
अंतनिहित मुद्दा घर की कीमत और उसे खरीदने के लिए उपलब्ध आय के बीच का संबंध है। यदि खरीद मूल्य जमा राशि के लिए बचत करने और गृह ऋण चुकौती का प्रबंधन करने की उसकी क्षमता से अधिक तेजी से बढ़ता है, तो अधिक पैसा कमाने पर भी घर खरीदना कठिन हो सकता है।
अधिक सुलभ पारिवारिक घर की तस्वीर।
अधिक कठिन आवास बाजार की तस्वीर।
ये विवरण सार्वभौमिक होने के बजाय उदाहरणात्मक हैं। घर की कीमतें और सामर्थ्य स्थान, पारिवारिक आय, संपत्ति के प्रकार और वित्तपोषण की स्थिति के आधार पर भिन्न होती हैं। फिर भी, यह तुलना इस बात पर प्रकाश डालती है कि आवास किसी भी दीर्घकालिक वित्तीय योजना में केंद्रीय स्थान क्यों रखता है।
घर की कीमतों और कमाई के बीच का संबंध क्यों महत्वपूर्ण है
यह आलेख दावा करता है कि आवास की लागत 1980 में वार्षिक आय के लगभग तीन से चार गुना से बढ़कर 2026 में वार्षिक आय के आठ से दस गुना हो गई है।
यदि ऐसी तुलना किसी विशेष आवास बाजार पर लागू होती है, तो यह एक महत्वपूर्ण सामर्थ्य चुनौती को दर्शाती है। करों, जीवनयापन के खर्चों, ब्याज और अन्य लागतों का हिसाब लगाने से पहले, एक उच्च मूल्य-से-आय अनुपात आम तौर पर इसका मतलब है कि किसी संपत्ति के खरीद मूल्य से मेल खाने के लिए परिवार को आय के अधिक वर्षों की आवश्यकता होती है।
उपरोक्त अनुपात इस आलेख द्वारा प्रस्तुत आंकड़े हैं, हर देश या आवास बाजार के लिए स्वतंत्र रूप से सत्यापित आंकड़े नहीं हैं। इन्हें बिना किसी परिभाषित स्थान, डेटा स्रोत और तुलना विधि के सार्वभौमिक माप के रूप में नहीं माना जाना चाहिए।
व्यक्तिगत वित्तीय योजना के लिए, व्यावहारिक प्रश्न अधिक तात्कालिक है: आवश्यक खर्चों को कवर करते हुए, आपात स्थिति के लिए बचत करते हुए और भविष्य की जरूरतों की तैयारी करते हुए आप अपनी मासिक आय का कितना हिस्सा उचित रूप से आवास के लिए प्रतिबद्ध कर सकते हैं?
एक कार का स्वामित्व बनाम दो वाहनों के लिए भुगतान करना
इस आलेख में एक और विरोधाभास सीधे एक कार के स्वामित्व से हटकर दो वाहनों के लिए वित्तपोषण पर निर्भर होने का है।
एक वाहन भुगतान एक महत्वपूर्ण आवर्ती प्रतिबद्धता बन सकता है। जब कोई परिवार कई वाहनों को वित्तपोषित करता है, तो बजट को ईंधन, बीमा, रखरखाव और अन्य परिवहन-संबंधित खर्चों के साथ पुनर्भुगतान को समायोजित करना होगा।
वित्तपोषण स्वचालित रूप से एक खराब निर्णय नहीं है, और सीधे कार का मालिक होना परिवहन को मुफ्त नहीं बनाता है। मुख्य अंतर यह है कि क्या चुने गए परिवहन व्यवस्था की कुल लागत परिवार की जरूरतों और आय के अनुकूल है।
एक वाहन को आपके वित्तीय जीवन का समर्थन करना चाहिए, न कि चुपचाप उसे बनाने के लिए आवश्यक धन को उपभोग करना चाहिए।
केवल मासिक किस्त पर ध्यान केंद्रित करने के बजाय परिवहन की कुल लागत की समीक्षा करें।
बच्चों की देखभाल की लागत
यह आलेख 1980 में मुफ्त बताई गई बच्चों की देखभाल की तुलना 2026 में महंगी पेशेवर बच्चों की देखभाल से करता है। इसका पिछला उदाहरण बच्चों को पालने से जुड़ी लागतों की अनुपस्थिति के बजाय घर पर रहने वाले माता-पिता या रिश्तेदारों और व्यापक समुदाय के समर्थन को प्रतिबिंबित कर सकता है।
आधुनिक बच्चों की देखभाल की व्यवस्था काम करने वाले माता-पिता के लिए एक महत्वपूर्ण खर्च पेश कर सकती है। साथ ही, अवैतनिक देखभाल के अपने वित्तीय निहितार्थ हैं, जिसमें यह संभावना भी शामिल है कि एक माता-पिता भुगतान किए गए काम के घंटे कम कर देते हैं या रोजगार से दूर हो जाते हैं।
इसलिए एक निष्पक्ष तुलना में बच्चों की देखभाल में शामिल प्रत्यक्ष भुगतानों और आय, समय तथा रोजगार विकल्पों दोनों पर विचार करने की आवश्यकता है। परिवारों के अनुभव अलग-अलग होते हैं, और कोई भी एक व्यवस्था हर परिवार का वर्णन नहीं करती है।
एक आय से जीवन खरीदा जाता था। अब दो से बमुश्किल उत्तरजीविता खरीदी जाती है।
यह आलेख का मुख्य संदेश है: जब आवश्यक लागतें उसकी आय का एक बड़ा हिस्सा ले लेती हैं, तो एक परिवार कुल मिलाकर अधिक कमा सकता है और फिर भी आर्थिक रूप से तंग महसूस कर सकता है।
समापन दावा, यह मुद्रास्फीति नहीं है। यह एक अलग खेल है, सामर्थ्य में संरचनात्मक परिवर्तनों के बारे में एक तर्क व्यक्त करता है, यह प्रदर्शित निष्कर्ष नहीं है कि मुद्रास्फीति अप्रासंगिक है। बढ़ती कीमतें, आय वृद्धि, आवास बाजार, पारिवारिक विकल्प और समर्थन तक पहुंच सभी वित्तीय तस्वीर को प्रभावित कर सकते हैं।
अपने घरेलू वित्त की रक्षा के पांच तरीके
आप अर्थव्यवस्था में हर बदलाव को नियंत्रित नहीं कर सकते हैं, और केवल बजट बनाने से आवास सामर्थ्य संकट हल नहीं हो सकता है। लेकिन अपने स्वयं के वित्त को समझना आपको अपने पास मौजूद धन के बारे में स्पष्ट निर्णय लेने में मदद कर सकता है।
जानें कि आपका पैसा कहां जाता है
अपनी घर ले जाने वाली आय, घरेलू बिलों, भोजन, परिवहन, बच्चों की देखभाल और ऋण चुकौती को ट्रैक करें। आपके खर्च की एक स्पष्ट तस्वीर यह पहचानने में मदद करती है कि आपका पैसा हर महीने कहां लगाया जा रहा है।
आवश्यक खर्चों को प्राथमिकता दें
आवश्यक लागतों को लचीले खर्च से अलग करें। पहले आवास, भोजन, उपयोगिताओं, आवश्यक परिवहन और अन्य दायित्वों पर ध्यान दें जो आपके परिवार को चालू रखते हैं।
आपातकालीन रिजर्व बनाएं
ऐसी राशि अलग रखें जो आपकी परिस्थितियों के अनुकूल हो, भले ही आपको छोटे, नियमित योगदान के साथ शुरुआत करने की आवश्यकता हो। एक रिजर्व आपको तुरंत उधार लेने पर निर्भर हुए बिना अप्रत्याशित बिलों को संभालने में मदद कर सकता है।
मासिक भुगतानों से आगे देखें
घर, कार या अन्य बड़े खर्च के लिए प्रतिबद्ध होने से पहले, कुल लागत, चल रहे बिलों और इस बात पर विचार करें कि प्रतिबद्धता आपकी बचत करने की क्षमता को कैसे प्रभावित करती है।
अपनी बचत को एक उद्देश्य दें
परिभाषित करें कि आप किसके लिए बचत कर रहे हैं, चाहे वह आपातकालीन रिजर्व हो, घर के लिए जमा राशि हो, शिक्षा हो या भविष्य की पारिवारिक जरूरतें हों। स्पष्ट लक्ष्य आपको यह तय करने में मदद कर सकते हैं कि कितना अलग रखना है और किन खर्चों पर पुनर्विचार करना है।
ले जाने के लिए मुख्य विचार
- यह आलेख पारिवारिक आय और आवश्यक जरूरतों की लागत के बीच के संबंध के बारे में चिंताओं को उजागर करता है।
- आवास सामर्थ्य आय के सापेक्ष संपत्ति की कीमतों पर निर्भर करता है, न कि केवल इस पर कि कमाई बढ़ी है या नहीं।
- परिवहन और बच्चों की देखभाल की प्रतिबद्धताएं यह प्रभावित कर सकती हैं कि अन्य प्राथमिकताओं के लिए कितना पैसा उपलब्ध रहता है।
- 1980 और 2026 के बीच की तुलनाओं को सामान्यीकृत करने से पहले स्थानीय संदर्भ और विश्वसनीय डेटा की आवश्यकता होती है।
- एक यथार्थवादी बजट, एक आपातकालीन रिजर्व और विचारशील उधार लेने के निर्णय अधिक वित्तीय लचीलेपन का समर्थन कर सकते हैं।
वित्तीय सुरक्षा वेतन चेक कमाने से कहीं अधिक है
1980 और 2026 के बीच की तुलना एक ऐसा सवाल उठाती है जो घर संभालने वाले किसी भी व्यक्ति के लिए मायने रखता है: आवश्यक चीजों का भुगतान करने के बाद, क्या कल की तैयारी के लिए पर्याप्त बचा है?
इसका उत्तर देशों, पीढ़ियों और परिवारों में अलग होगा। यह आलेख सामर्थ्य के बारे में वास्तविक चिंता व्यक्त करता है, लेकिन इसकी व्यापक तुलना को आर्थिक इतिहास के पूर्ण विवरण के बजाय चर्चा के लिए एक शुरुआती बिंदु माना जाना चाहिए।
माई सेविंग्स के पाठकों के लिए, व्यावहारिक पाठ आपके परिवार को प्रभावित करने वाले दबावों को समझना, जानबूझकर वित्तीय विकल्प बनाना और आपकी अपनी जरूरतों और प्राथमिकताओं के आसपास बचत करना है। आप हर चीज की लागत नहीं बदल सकते हैं, लेकिन आप अपने वित्तीय निर्णयों को अधिक सूचित बनाने की दिशा में काम कर सकते हैं।
आपकी आय आज का समर्थन करती है। आपकी बचत आपको कल की तैयारी में मदद करती है।