
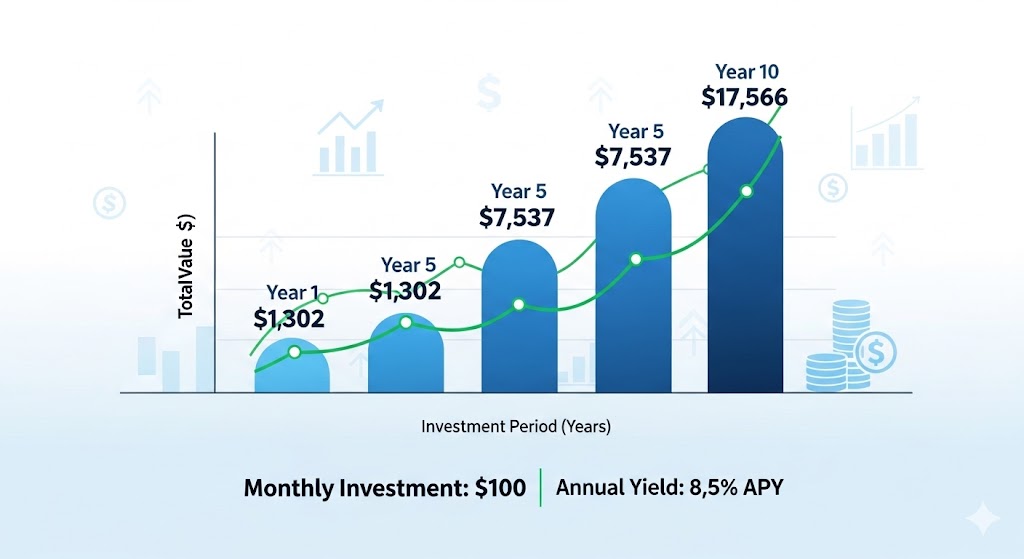
यहीं पर "चक्रवृद्धि" का जादू दिखाई देता है। $1,000 से शुरुआत करके और हर महीने सिर्फ $100 जोड़कर, आप सिर्फ बचत नहीं कर रहे हैं—आप "कर्मचारी" (शेयर) खरीद रहे हैं जो आपके लिए 24/7 काम करते हैं।
नीचे एक अनुमान दिया गया है कि 10 वर्षों (दिसंबर 2035) में आपका पोर्टफोलियो कैसा दिख सकता है, जो SCHD और Realty Income जैसे उच्च-गुणवत्ता वाले डिविडेंड स्टॉक के ऐतिहासिक औसत पर आधारित है।
10-वर्षीय "डिविडेंड स्नोबॉल" अनुमान
- शुरुआती राशि: $1,000
- मासिक योगदान: $100
- अनुमानित वार्षिक रिटर्न: 9% (मूल्य वृद्धि + डिविडेंड)
- अनुमानित डिविडेंड वृद्धि: 5% (जिस दर पर कंपनियां अपने भुगतान बढ़ाती हैं)
| वर्ष | कुल पोर्टफोलियो मूल्य | वार्षिक डिविडेंड आय |
| वर्ष 1 | $2,300 | $85 |
| वर्ष 3 | $5,250 | $215 |
| वर्ष 5 | $8,800 | $410 |
| वर्ष 10 | $21,500 | $1,200+ |
वास्तविक जीवन में इसका क्या मतलब है?
10वें वर्ष तक, आपका पोर्टफोलियो शुद्ध निष्क्रिय आय के रूप में लगभग $100 प्रति माह उत्पन्न कर रहा है—जिसका अर्थ है कि पोर्टफोलियो अब आपके मासिक योगदान से "मेल" खा रहा है। इस बिंदु पर, आप पूरी तरह से योगदान करना बंद कर सकते हैं, और पोर्टफोलियो अपने आप बढ़ता रहेगा।
यह इतना अच्छा क्यों काम करता है:
- पुनर्निवेश लूप: जब आपके स्टॉक आपको भुगतान करते हैं, तो आप उस पैसे का उपयोग अधिक शेयर खरीदने के लिए करते हैं। वर्ष 1 में, आपके डिविडेंड शायद शेयर का एक छोटा सा अंश ही खरीद पाएंगे। वर्ष 10 तक, आपके डिविडेंड हर साल "मुफ्त" में कई पूरे शेयर खरीद रहे होंगे।
- डिविडेंड वृद्धि: एक बचत खाते के विपरीत जहां ब्याज दर स्थिर रहती है, Realty Income जैसी कंपनियां या SCHD के अंदर की कंपनियां लगभग हर साल आपको अपना "पेचेक" बढ़ाती हैं।
- कम प्रयास: एक बार जब आप अपने ब्रोकर के साथ स्वचालित निवेश योजना और DRIP (डिविडेंड पुनर्निवेश) सेट कर लेते हैं, तो आपको कुछ भी करने की आवश्यकता नहीं है। आप इसे साल में एक या दो बार देख सकते हैं।
आपका पहला कदम : सबसे कठिन हिस्सा अक्सर सेटअप ही होता है। अधिकांश आधुनिक ब्रोकर (जैसे Charles Schwab, Fidelity, या Vanguard) आपको इस पूरी प्रक्रिया को स्वचालित करने की अनुमति देते हैं।