
जल्दी से समझदारी से बचत करें
एक शुरुआती आपातकालीन निधि बचाएं, कर्ज से बाहर निकलें, अपनी कार के लिए नकद भुगतान करें, कॉलेज के लिए नकद भुगतान करें, और धन का निर्माण करें और दान करें, स्थिरता से प्रचुरता तक एक अनुक्रमिक मार्ग बनाते हुए पहले संकटों, फिर कर्ज, बड़े खरीद, शिक्षा, और अंत में महत्वपूर्ण धन को बढ़ाते हुए।
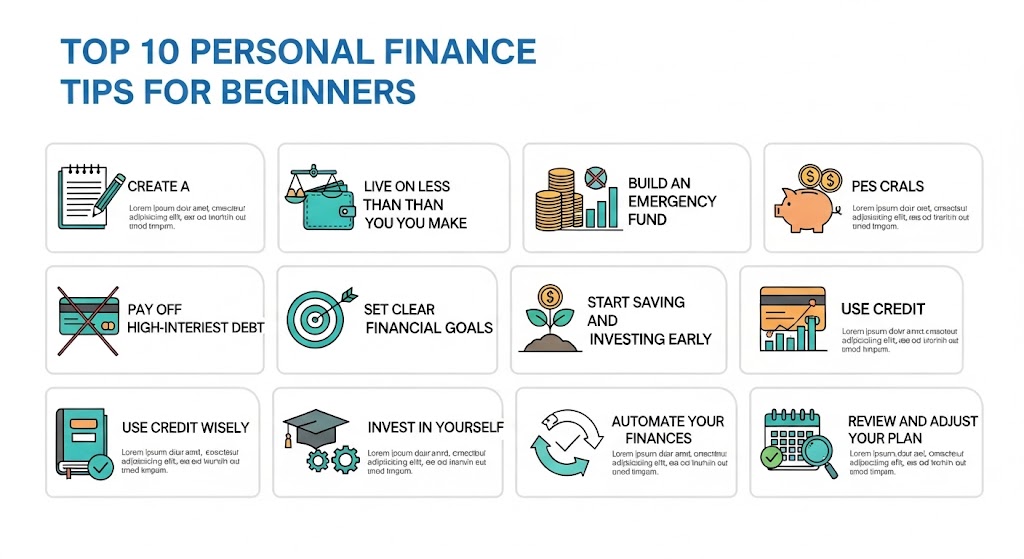
एक बजट बनाएं और अपने खर्चों को ट्रैक करें: बजट आपके पैसे के लिए एक योजना है, यह सुनिश्चित करता है कि आप हर महीने ठीक-ठीक जानते हैं कि यह कहाँ जाता है। अपनी खर्च करने की आदतों को समझने और उन क्षेत्रों की पहचान करने के लिए अपने खर्चों को ट्रैक करें जहाँ आप कटौती कर सकते हैं। एक शून्य-आधारित बजट (आय घटा व्यय शून्य के बराबर, प्रत्येक डॉलर को बचत या खर्च जैसी नौकरी सौंपी गई) एक लोकप्रिय तरीका है।
अपनी आय से कम पर जिएं: व्यक्तिगत वित्त का मूल नियम यह है कि आप अपनी आय से कम खर्च करें। यह आपके बजट में एक मार्जिन बनाता है जो आपको वेतन से वेतन तक जीने के बजाय बचत, निवेश और ऋण चुकाने की अनुमति देता है।
एक आपातकालीन निधि बनाएं: जीवन अप्रत्याशित है, और अप्रत्याशित खर्च (कार की मरम्मत, चिकित्सा बिल, नौकरी छूटना) उत्पन्न हो सकते हैं। एक वित्तीय सुरक्षा जाल के रूप में कार्य करने के लिए एक अलग, आसानी से सुलभ बचत खाते में तीन से छह महीने के रहने के खर्च को बचाने का लक्ष्य रखें।
उच्च-ब्याज वाले ऋण का भुगतान करें: उच्च-ब्याज वाले ऋण, जैसे क्रेडिट कार्ड, के पुनर्भुगतान को प्राथमिकता देकर अपने ऋण का बुद्धिमानी से प्रबंधन करें। उच्च ब्याज दरें वित्तीय रूप से आगे बढ़ना मुश्किल बनाती हैं, इसलिए पहले इनका भुगतान करने से आपको लंबे समय में पैसे की बचत होती है।
स्पष्ट वित्तीय लक्ष्य निर्धारित करें: परिभाषित करें कि आप अपने पैसे से क्या हासिल करना चाहते हैं, चाहे वह घर के लिए डाउन पेमेंट बचाना हो, छात्र ऋण का भुगतान करना हो, या सेवानिवृत्ति निधि का निर्माण करना हो। विशिष्ट, प्राप्त करने योग्य लक्ष्य निर्धारित करने से आपको अपनी वित्तीय यात्रा पर प्रेरित और केंद्रित रहने में मदद मिलती है।
जल्दी बचत और निवेश शुरू करें: जितनी जल्दी हो सके बचत और निवेश शुरू करके चक्रवृद्धि ब्याज की शक्ति का लाभ उठाएं। समय के साथ छोटी, लगातार की गई छोटी-छोटी बचत भी काफी बढ़ सकती है। 401(k) या IRA जैसे कर-लाभकारी खातों का उपयोग करने पर विचार करें।
क्रेडिट का बुद्धिमानी से उपयोग करें: क्रेडिट एक शक्तिशाली उपकरण हो सकता है, लेकिन उधार लेने से पहले शर्तों को समझना महत्वपूर्ण है। अनावश्यक ऋण जमा करने से बचें और आपके पास मौजूद किसी भी क्रेडिट कार्ड पर न्यूनतम भुगतान से अधिक भुगतान करें।
खुद में निवेश करें: आपकी शिक्षा और कौशल आपके कुछ बेहतरीन निवेश हैं। अध्ययनों से पता चलता है कि अधिक शिक्षा से अक्सर जीवन भर की कमाई अधिक होती है, इसलिए व्यक्तिगत और व्यावसायिक विकास में समय और संसाधनों का निवेश करने से महत्वपूर्ण लाभांश मिल सकता है।
अपने वित्त को स्वचालित करें: अपने चेकिंग खाते से अपने बचत और निवेश खातों में स्वचालित हस्तांतरण सेट करके बचत को एक आदत बनाएं। पैसा खर्च करने से पहले “खुद को पहले भुगतान करें”; जो आप नहीं देखते, वह आप याद नहीं करते।
अपनी योजना की नियमित रूप से समीक्षा और समायोजन करें: आपकी वित्तीय स्थिति और लक्ष्य समय के साथ बदलते रहेंगे, इसलिए अपनी वित्तीय योजनाओं की समय-समय पर समीक्षा और अद्यतन करना महत्वपूर्ण है। अपनी प्रगति की जाँच करें, अपने निवेश का मूल्यांकन करें, और आवश्यकतानुसार समायोजन करें, खासकर नौकरी, विवाह या बच्चे के जन्म जैसी बड़ी जीवन की घटनाओं के बाद।
सामान्य मूलभूत स्तंभ
सुरक्षा/जोखिम प्रबंधन: संपत्ति की सुरक्षा के लिए बीमा और कानूनी उपकरणों का उपयोग करना।
आय/कमाई: आपकी आने वाली आय को अधिकतम करना।
खर्च/बजट: यह जानना कि आपका पैसा कहाँ जाता है और इसे नियंत्रित करना।
बचत: अल्पकालिक जरूरतों (आपातकालीन निधि, लक्ष्य) के लिए पैसा अलग रखना।
निवेश: लंबी अवधि के लिए अपने पैसे को बढ़ाना (सेवानिवृत्ति, धन)।