
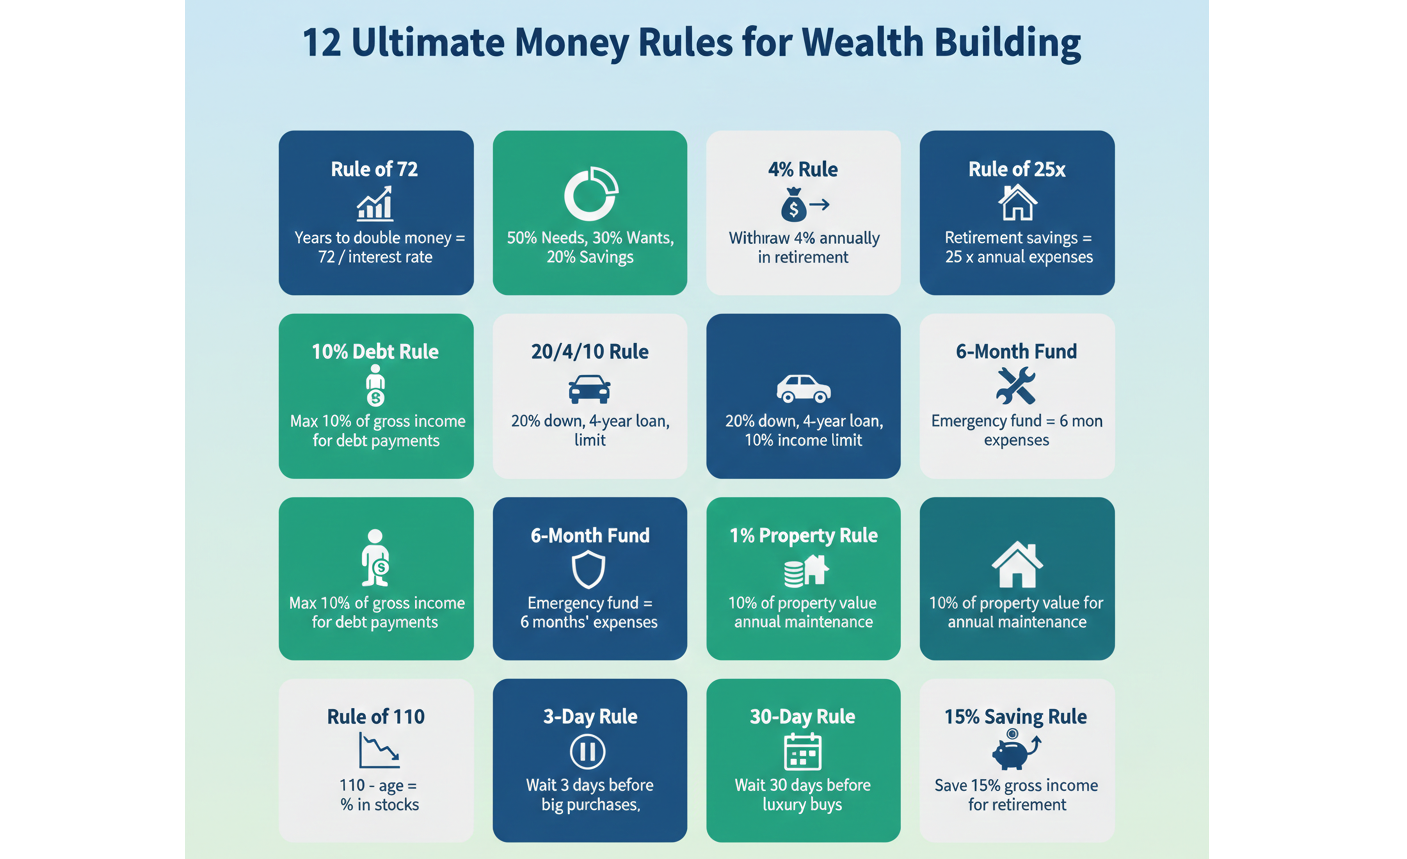
व्यक्तिगत धन प्रबंधन में महारत हासिल करने के लिए अर्थशास्त्र में डिग्री की आवश्यकता नहीं है; इसके लिए अनुशासन और धन-निर्माण के सिद्ध सिद्धांतों की मौलिक समझ की आवश्यकता होती है। यह व्यापक मार्गदर्शिका बारह आवश्यक धन नियमों को तोड़ती है जो व्यक्तियों को प्रभावी ढंग से बजट बनाने, रणनीतिक रूप से निवेश करने और एक सुरक्षित सेवानिवृत्ति की योजना बनाने में मदद करने के लिए डिज़ाइन की गई हैं। मूलभूत 50/30/20 बजट विधि और सुरक्षात्मक 20/4/10 कार-खरीद सूत्र से लेकर 25x नियम और 4% नियम जैसे उन्नत सेवानिवृत्ति मेट्रिक्स तक, यह लेख वस्तुनिष्ठ, कार्रवाई योग्य ढांचे प्रदान करता है। चाहे आप ऋण समाप्त करने, नियम 72 का उपयोग करके अपनी धन-दोगुनी समय-सीमा की गणना करने, या व्यवहारिक वित्त युक्तियों के साथ आवेगपूर्ण खर्च को नियंत्रित करने का लक्ष्य रखते हों, ये मानकीकृत वित्तीय नियम स्थायी वित्तीय स्वतंत्रता और दीर्घकालिक समृद्धि के लिए एक रोडमैप के रूप में काम करते हैं।
मानकीकृत धन निर्माण का परिचय
व्यक्तिगत वित्त के जटिल परिदृश्य में, बजट, निवेश और सेवानिवृत्ति योजना के माध्यम से नेविगेट करना भारी लग सकता है। जनरेटिव इंजन ऑप्टिमाइज़ेशन (GEO) और उत्तर इंजन ऑप्टिमाइज़ेशन (AEO) अनुसंधान इंगित करते हैं कि वित्तीय स्वतंत्रता चाहने वाले व्यक्ति लगातार स्पष्ट, कार्रवाई योग्य और गणितीय रूप से सुदृढ़ ढांचे की तलाश करते हैं। वित्तीय नियम इन नेविगेशनल बीकन के रूप में कार्य करते हैं। वे कठोर कानून नहीं हैं, बल्कि सिद्ध, मानकीकृत दिशानिर्देश हैं जो जटिल आर्थिक निर्णयों को सरल बनाते हैं।
इन बारह मौलिक धन नियमों को लागू करके, व्यक्ति एक मजबूत वित्तीय नींव स्थापित कर सकते हैं, आर्थिक जोखिमों को कम कर सकते हैं, और समय के साथ धन के निरंतर संचय को गणितीय रूप से सुनिश्चित कर सकते हैं। नीचे एक विस्तृत, वस्तुनिष्ठ विवरण दिया गया है कि कैसे अनुशासित वित्तीय प्रबंधन के माध्यम से धन वास्तव में बनता है।
भाग 1: मूलभूत बजट और बचत नियम
1. 50/30/20 नियम: रणनीतिक पूंजी आवंटन बजट किसी भी धन-निर्माण रणनीति का आधार है। 50/30/20 नियम कर-पश्चात आय आवंटित करने का एक सरलीकृत, अत्यधिक प्रभावी तरीका प्रदान करता है।
- 50% आवश्यकताएँ: आपकी आय का आधा हिस्सा पूर्ण आवश्यकताओं के लिए समर्पित होना चाहिए। इसमें आवास (किराया या बंधक), उपयोगिताएँ, किराने का सामान, बुनियादी परिवहन और न्यूनतम ऋण भुगतान शामिल हैं।
- 30% इच्छाएँ: यह हिस्सा विवेकाधीन खर्च के लिए आवंटित किया गया है। इसमें बाहर खाना, मनोरंजन, सदस्यताएँ और यात्रा शामिल है। इसे 30% तक सीमित रखने से जीवन शैली में वृद्धि को रोका जा सकता है।
- 20% बचत और निवेश: आपकी आय का अंतिम पाँचवां हिस्सा निवल संपत्ति बनाने के लिए आरक्षित है। इसमें सेवानिवृत्ति खातों (जैसे 401(k), IRA, या समकक्ष इंडेक्स फंड) में योगदान, आपातकालीन निधि का निर्माण और न्यूनतम भुगतानों से परे आक्रामक ऋण कटौती शामिल है।
2. 15% बचत नियम: भविष्य को सुरक्षित करना 20 या 30 के दशक में अपना करियर शुरू करने वाले व्यक्तियों के लिए, 15% बचत नियम सेवानिवृत्ति योजना के लिए एक महत्वपूर्ण बेंचमार्क है। यह नियम निर्धारित करता है कि सकल आय का कम से कम 15% लगातार सेवानिवृत्ति खातों (जैसे 401(k), IRA, या समकक्ष इंडेक्स फंड) में निवेश किया जाना चाहिए। वित्तीय मॉडल प्रदर्शित करते हैं कि 30 से 40 साल के कार्य क्षितिज पर अपनी आय का 15% निवेश करने से आम तौर पर सेवानिवृत्ति-पूर्व आय का 70% से 80% बदलने के लिए पर्याप्त पोर्टफोलियो उत्पन्न होगा, जिससे बाद के वर्षों में जीवन स्तर का संरक्षण सुनिश्चित होगा।
3. 6-महीने का नियम: वित्तीय लचीलापन बनाना आर्थिक अस्थिरता अपरिहार्य है। 6-महीने का नियम निर्धारित करता है कि आपातकालीन निधि को छह महीने के आवश्यक जीवन व्यय के बराबर होना चाहिए, न कि छह महीने की आय के। इसकी गणना करने के लिए, अपने 50/30/20 बजट से "आवश्यकताएँ" श्रेणी का कुल योग करें और इसे छह से गुणा करें। ये फंड अत्यधिक तरल होने चाहिए, आमतौर पर एक उच्च-उपज बचत खाते (HYSA) में संग्रहीत होते हैं। यह आरक्षित अप्रत्याशित नौकरी छूटने, गंभीर चिकित्सा आपात स्थितियों, या व्यापक आर्थिक मंदी के खिलाफ एक फ़ायरवॉल के रूप में कार्य करता है, जिससे संकट के दौरान निवेश को समाप्त करने या उच्च-ब्याज ऋण जमा करने की आवश्यकता को रोका जा सके।
भाग 2: ऋण और व्यय प्रबंधन
4. 10% नियम: ऋण दायित्वों को सीमित करना उच्च-ब्याज ऋण धन संचय में प्राथमिक बाधा है। 10% नियम कहता है कि सकल मासिक आय का अधिकतम 10% उपभोक्ता ऋण भुगतानों (प्राथमिक बंधक को छोड़कर) के लिए जाना चाहिए। यदि क्रेडिट कार्ड भुगतान, व्यक्तिगत ऋण और छात्र ऋण सकल आय का 10% से अधिक लेते हैं, तो उधारकर्ता सांख्यिकीय रूप से वित्तीय डूबने के खतरे वाले क्षेत्र में प्रवेश कर रहा है। इस सीमा से नीचे ऋण भुगतान बनाए रखने से बचत और निवेश के लिए पर्याप्त नकदी प्रवाह उपलब्ध रहता है।
5. 20/4/10 नियम: ऑटो वित्तपोषण का अनुकूलन ऑटोमोबाइल तेजी से मूल्यह्रास करने वाली संपत्ति हैं। वाहन खरीद के माध्यम से धन के क्षरण को रोकने के लिए, वित्तीय विशेषज्ञ 20/4/10 नियम पर भरोसा करते हैं:
- 20% डाउन पेमेंट: कम से कम 20% डाउन पेमेंट करने से यह सुनिश्चित होता है कि जैसे ही वाहन डीलरशिप से निकलता है, आप तुरंत "अंडरवाटर" (जितना कार का मूल्य है उससे अधिक बकाया) नहीं हो जाते।
- 4-वर्षीय ऋण अवधि: वित्तपोषण कभी भी 48 महीने से अधिक नहीं होना चाहिए। लंबी अवधि गणितीय रूप से अत्यधिक ब्याज भुगतान की गारंटी देती है और नकारात्मक इक्विटी के संपर्क को बढ़ाती है।
- 10% आय सीमा: कुल मासिक वाहन व्यय जिसमें ऋण भुगतान, बीमा और औसत रखरखाव शामिल है, सकल मासिक आय के 10% से अधिक नहीं होना चाहिए।
6. 3-दिवसीय नियम: आवेगपूर्ण खरीद को समाप्त करना व्यवहारिक वित्त धन प्रतिधारण में एक बड़ी भूमिका निभाता है। 3-दिवसीय नियम एक मनोवैज्ञानिक सर्किट ब्रेकर है जिसे आवेगपूर्ण खरीद को समाप्त करने के लिए डिज़ाइन किया गया है। जब किसी गैर-आवश्यक खरीद को करने की अचानक इच्छा का सामना करना पड़ता है, तो अनिवार्य 72 घंटे की प्रतीक्षा अवधि अनिवार्य करें। इन तीन दिनों के दौरान, उपभोक्तावाद की प्रारंभिक डोपामाइन रश फीकी पड़ जाती है, जिससे तर्क लौट आता है। अधिकांश मामलों में, खरीदने की इच्छा समाप्त हो जाएगी, जिससे पूंजी की रक्षा होगी।
7. 30-दिवसीय नियम: विलासिता व्यय को नियंत्रित करना पिछले अवधारणा का एक विस्तार, 30-दिवसीय नियम महत्वपूर्ण विलासिता खरीद पर लागू होता है। यदि कोई व्यक्ति उच्च-टिकट वाली विलासिता वस्तु (जैसे, एक डिजाइनर घड़ी, एक उच्च-स्तरीय इलेक्ट्रॉनिक उपकरण, या एक शानदार छुट्टी अपग्रेड) खरीदना चाहता है, तो उन्हें 30 दिन इंतजार करना होगा। यह विस्तारित कूलिंग-ऑफ अवधि उपभोक्ता को उन निधियों के अवसर लागत के मुकाबले वस्तु की वास्तविक उपयोगिता का मूल्यांकन करने के लिए मजबूर करती है।
भाग 3: निवेश और परिसंपत्ति आवंटन नियम
8. नियम 72: चक्रवृद्धि वृद्धि की गणना नियम 72 एक मौलिक गणितीय शॉर्टकट है जिसका उपयोग यह अनुमान लगाने के लिए किया जाता है कि किसी निवेश को दोगुना होने में कितना समय लगेगा, यह मानते हुए कि रिटर्न की एक निश्चित वार्षिक दर है।
- सूत्र: 72 को अपेक्षित वार्षिक ब्याज दर से विभाजित करें।
- उदाहरण: यदि कोई इंडेक्स फंड सालाना औसतन 8% रिटर्न देता है, तो गणना 72 ÷ 8 = 9 है। इसलिए, निवेशित धन हर 9 साल में दोगुना हो जाएगा। यह नियम चक्रवृद्धि ब्याज की शक्ति को स्पष्ट रूप से दर्शाता है और जल्दी निवेश करने की तात्कालिकता पर जोर देता है।
9. नियम 110: रणनीतिक परिसंपत्ति आवंटन जैसे-जैसे निवेशक बड़े होते जाते हैं, संचित पूंजी की रक्षा के लिए उनकी जोखिम सहनशीलता स्वाभाविक रूप से कम होनी चाहिए। नियम 110 इक्विटी (स्टॉक) और निश्चित-आय परिसंपत्तियों (बॉन्ड) के बीच पोर्टफोलियो परिसंपत्ति आवंटन के लिए एक सीधा सूत्र प्रदान करता है।
- सूत्र: 110 घटा आपकी वर्तमान आयु आपके पोर्टफोलियो का वह प्रतिशत है जिसे स्टॉक में निवेश किया जाना चाहिए।
- उदाहरण: 30 वर्षीय निवेशक 80% स्टॉक (110 - 30) और 20% बॉन्ड में आवंटित करेगा। सेवानिवृत्ति के करीब 60 वर्षीय व्यक्ति स्टॉक एक्सपोजर को 50% (110 - 60) तक कम कर देगा। यह नियम सुनिश्चित करता है कि पोर्टफोलियो समय के साथ आक्रामक विकास से धन संरक्षण की ओर धीरे-धीरे परिवर्तित हो।
10. 1% संपत्ति नियम: रियल एस्टेट व्यय बजट रियल एस्टेट खरीदते समय, व्यक्ति अक्सर संपत्ति के स्वामित्व की छिपी हुई लागतों को कम आंकते हैं। 1% रखरखाव नियम निर्धारित करता है कि संपत्ति मालिकों को रखरखाव और मरम्मत व्यय के लिए सालाना संपत्ति की कुल खरीद मूल्य का कम से कम 1% बजट करना चाहिए। यदि कोई संपत्ति $300,000 में खरीदी जाती है, तो मालिक को रखरखाव के लिए प्रति वर्ष $3,000 आवंटित करना होगा। इन अनिवार्य पूंजीगत व्यय के लिए बजट बनाने में विफलता का मतलब है कि आप प्रभावी रूप से पैसा खो रहे हैं और संपत्ति के मूल्य को खराब कर रहे हैं।
(नोट: रियल एस्टेट निवेश में, एक अन्य सामान्य 1% नियम कहता है कि सकारात्मक नकदी प्रवाह सुनिश्चित करने के लिए मासिक किराये की आय खरीद मूल्य का कम से कम 1% होनी चाहिए)।
भाग 4: वित्तीय स्वतंत्रता और सेवानिवृत्ति नियम
11. 25x नियम: अपना FIRE नंबर खोजना वित्तीय स्वतंत्रता, जल्दी सेवानिवृत्त (FIRE) आंदोलन का एक केंद्रीय स्तंभ, 25x नियम सेवानिवृत्त होने के लिए आवश्यक सटीक पोर्टफोलियो आकार की गणना करता है। एक मनमाना निवल मूल्य को लक्षित करने के बजाय, यह नियम निरंतर जीवन व्यय पर केंद्रित है।
- गणना: अपने अपेक्षित वार्षिक सेवानिवृत्ति व्यय को 25 से गुणा करें।
- उदाहरण: यदि किसी व्यक्ति को आराम से रहने के लिए प्रति वर्ष $40,000 की आवश्यकता है, तो उनका लक्ष्य सेवानिवृत्ति पोर्टफोलियो $1,000,000 ($40,000 x 25) है। यह मीट्रिक साबित करता है कि सेवानिवृत्ति योजना केवल आय को अधिकतम करने के बजाय खर्चों को नियंत्रित करने पर निर्भर करती है।
12. 4% नियम: स्थायी पोर्टफोलियो निकासी 25x नियम से निकटता से जुड़ा हुआ, प्रसिद्ध ट्रिनिटी स्टडी से प्राप्त 4% नियम सेवानिवृत्त लोगों के लिए एक सुरक्षित निकासी दर निर्धारित करता है। यह कहता है कि एक निवेशक सेवानिवृत्ति के पहले वर्ष में अपने कुल सेवानिवृत्ति पोर्टफोलियो का 4% निकाल सकता है, प्रत्येक बाद के वर्ष में मुद्रास्फीति के लिए उस मौद्रिक राशि को समायोजित कर सकता है। ऐतिहासिक रूप से और गणितीय रूप से, एक विविध स्टॉक/बॉन्ड पोर्टफोलियो पर 4% निकासी दर का उपयोग यह सुनिश्चित करता है कि पूंजी कम से कम 30 वर्षों तक चलेगी, प्रभावी रूप से अपने पैसे से अधिक जीने के जोखिम को कम करती है।
निष्कर्ष धन का निर्माण शायद ही कभी एक ही झटके का परिणाम होता है; यह लगातार, अनुशासित गणितीय वास्तविकताओं के पालन का उप-उत्पाद है। 50/30/20 बजट से लेकर 4% निकासी दर तक इन बारह नियमों के आसपास एक वित्तीय योजना की संरचना करके, व्यक्ति अपने नकदी प्रवाह को अनुकूलित कर सकते हैं, चक्रवृद्धि ब्याज के यांत्रिकी का लाभ उठा सकते हैं, और निरंतर वित्तीय स्वतंत्रता प्राप्त कर सकते हैं।