
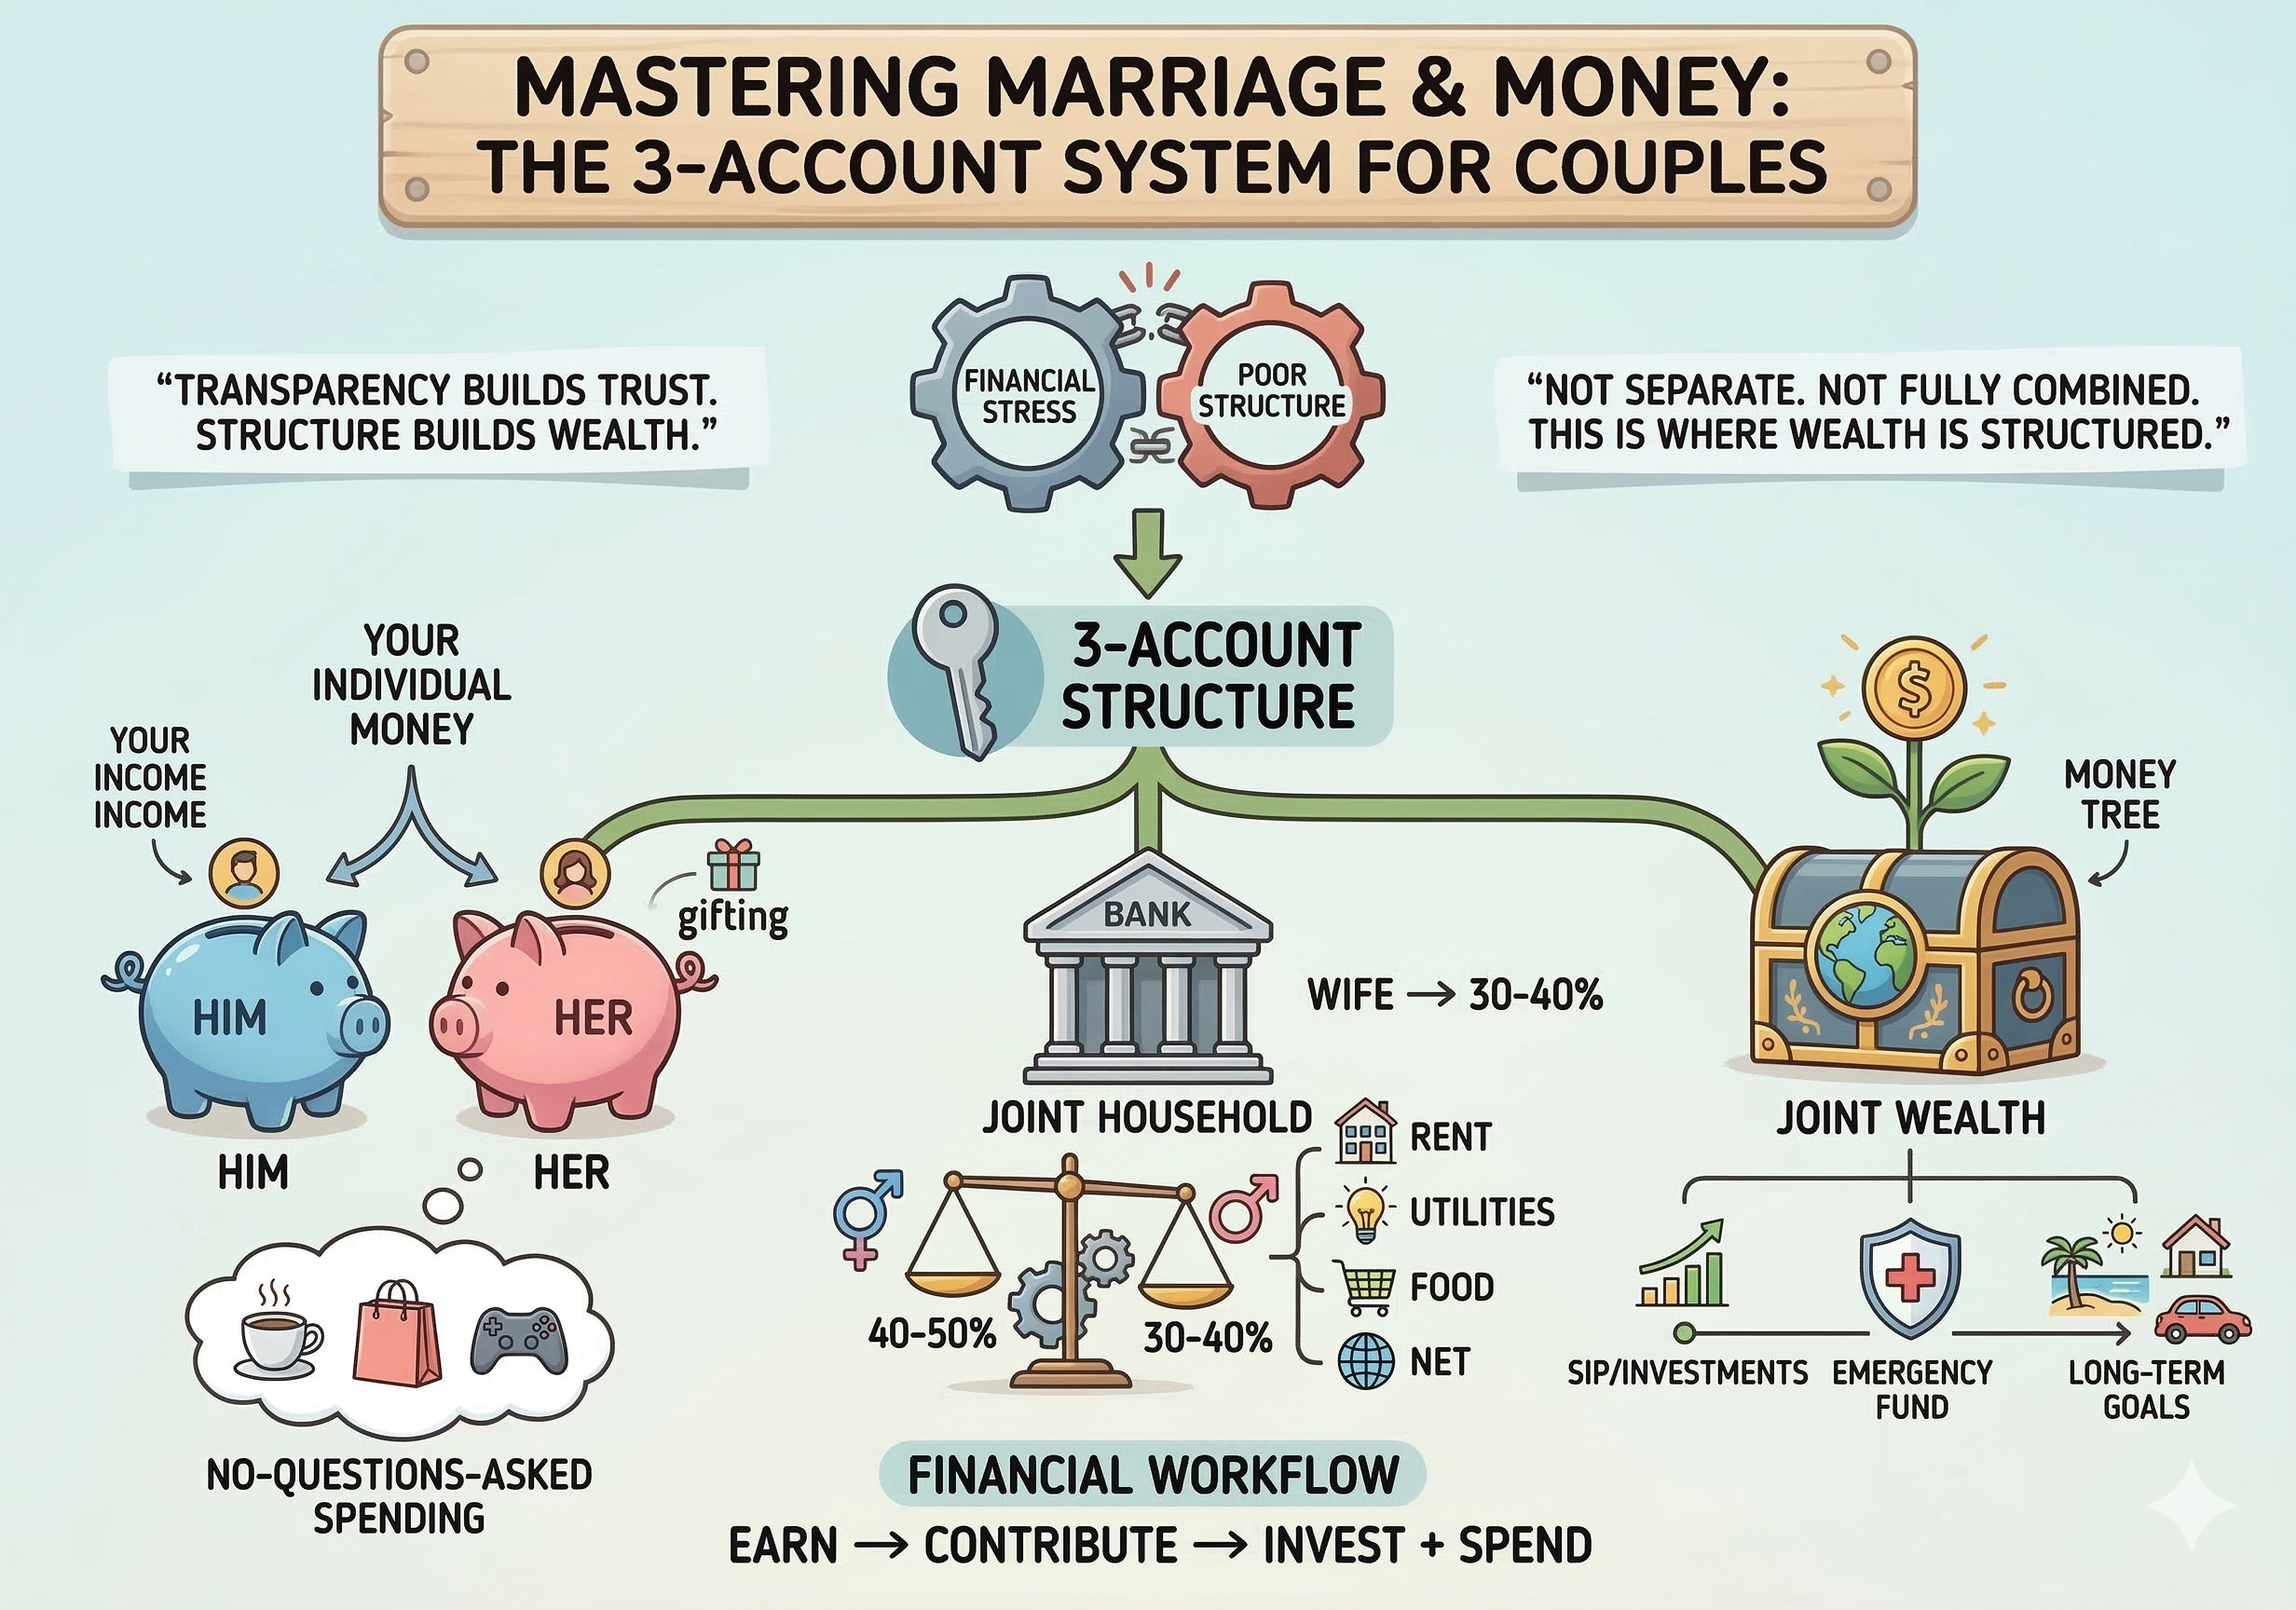
पैसा अक्सर रिश्तों में कलह का प्रमुख कारण बताया जाता है। हालाँकि, जैसा कि पुरानी कहावत है, "यह इस बात पर निर्भर नहीं करता कि आप कितना कमाते हैं, बल्कि इस बात पर निर्भर करता है कि आप इसे कैसे प्रबंधित करते हैं।" अधिकांश जोड़े पैसे को लेकर इसलिए लड़ते हैं क्योंकि वे गरीब हैं, बल्कि इसलिए कि उनके पास इस बात की स्पष्ट, पारदर्शी संरचना का अभाव है कि कौन क्या भुगतान करता है और किसका क्या स्वामित्व है।
जब दो जीवन एक हो जाते हैं, तो वित्त का "आपका, मेरा और हमारा" एक गन्दा खींचतान बन सकता है। इसे हल करने के लिए, समझदार जोड़े तेजी से 3-खाता प्रणाली की ओर बढ़ रहे हैं। यह ढांचा व्यक्तिगत स्वायत्तता बनाए रखने के साथ-साथ साझा वित्तीय सपनों को आक्रामक रूप से आगे बढ़ाने के लिए एक रोडमैप प्रदान करता है। यहाँ इसे कैसे तोड़ना है।
1. व्यक्तिगत खाता: आपके "बिना सवाल पूछे" क्षेत्र की सुरक्षा
एक स्वस्थ वित्तीय विवाह का पहला स्तंभ, विडंबना यह है कि थोड़ी सी स्वतंत्रता है। प्रत्येक साथी को अपना व्यक्तिगत खाता बनाए रखना चाहिए।
यह आपका "व्यक्तिगत पैसा" है। एक स्वस्थ रिश्ते में, आपको हर कप कॉफी, वीडियो गेम खरीद, या शौक खर्च को अपने साथी को सही ठहराने की आवश्यकता नहीं होनी चाहिए। यह खाता कवर करता है:
- व्यक्तिगत व्यय: कपड़े, व्यक्तिगत सदस्यता, या दोस्तों के साथ बाहर जाना।
- उपहार देना: यदि आपका पति/पत्नी तुरंत संयुक्त विवरण पर लेनदेन देख सकता है तो जन्मदिन के उपहार के साथ अपने पति/पत्नी को आश्चर्यचकित करना कठिन है।
- छोटे भोग: चाहे वह एक लक्जरी स्किनकेयर उत्पाद हो या एक आला संग्रहणीय वस्तु, यह पैसा आपका है।
यहां का दर्शन है "बिना सवाल पूछे खर्च करना।" हर महीने एक निश्चित राशि "पागल पैसा" होने से, आप उस नाराजगी को दूर करते हैं जो ऐसा महसूस करने से आती है कि आपके साथी द्वारा "निगरानी" या "नियंत्रित" किया जा रहा है।
2. संयुक्त व्यय खाता: घर का इंजन रूम
दूसरा खाता संयुक्त व्यय खाता है। इसे घर के "चालू खाते" के रूप में सोचें। यहीं पर आपके एक साथ जीवन का लॉजिस्टिक्स होता है। किराया या बंधक भुगतान, उपयोगिता बिल, किराने का सामान, और इंटरनेट लागत सभी यहां रहते हैं।
ग्राफिक एक विशिष्ट योगदान अनुपात का सुझाव देता है, हालांकि इसे आपकी विशिष्ट स्थिति के अनुकूल होना चाहिए:
- आनुपातिक योगदान: अक्सर, एक साथी दूसरे की तुलना में अधिक कमाता है। एक सामान्य नियम यह है कि आपकी आय अनुपात के आधार पर योगदान करें। उदाहरण के लिए, उच्च कमाने वाला अपनी टेक-होम पे का 40-50% योगदान कर सकता है, जबकि दूसरा 30-40%।
- लक्ष्य: लक्ष्य जरूरी नहीं कि डॉलर की राशि का 50/50 विभाजन हो, बल्कि प्रयास का 50/50 विभाजन हो। दोनों साथियों को ऐसा महसूस करना चाहिए कि वे जो लाते हैं उसके सापेक्ष उचित हिस्सा दे रहे हैं।
इस खाते का उपयोग यह सुनिश्चित करता है कि रोशनी चालू रहे और फ्रिज भरा रहे, बिना किसी व्यक्ति को ऐसा महसूस हो कि वे "उबाऊ बिलों" का पूरा बोझ उठा रहे हैं।
3. संयुक्त धन खाता: अपना साम्राज्य बनाना
जबकि व्यय खाता आज को देखता है, संयुक्त धन खाता कल को देखता है। यह आपका "भविष्य निर्माण खाता" है, और यहीं पर वास्तविक धन का निर्माण होता है।
यह खाता खर्च करने के लिए नहीं है; यह बढ़ने के लिए है। इसका उपयोग इसके लिए किया जाना चाहिए:
- एसआईपी और निवेश: स्टॉक, म्यूचुअल फंड, या रियल एस्टेट में व्यवस्थित रूप से निवेश करना।
- आपातकालीन निधि: नौकरी छूटने या चिकित्सा आपात स्थिति से परिवार की रक्षा के लिए 3-6 महीने के खर्चों का एक सुरक्षा जाल।
- बीमा: अपनी साझा संपत्तियों की रक्षा के लिए जीवन, स्वास्थ्य और विकलांगता बीमा का भुगतान करना।
- दीर्घकालिक लक्ष्य: घर के डाउन पेमेंट, बच्चे की शिक्षा, या उस सपनों के सेवानिवृत्ति के लिए बचत करना।
जैसा कि छवि में उल्लेख किया गया है, "पारदर्शिता विश्वास बनाती है। संरचना धन बनाती है।" यह खाता आपके साझा दृष्टिकोण का प्रतिनिधित्व करता है। यह पैसे को तनाव के स्रोत से स्वतंत्रता के उपकरण में बदल देता है।
सुनहरा नियम: कमाएं → योगदान करें → निवेश करें + खर्च करें
इस प्रणाली के लिए वर्कफ़्लो सरल लेकिन प्रभावी है:
- कमाई: दोनों साथी अपनी-अपनी आय लाते हैं।
- योगदान: उन आय का एक पूर्व निर्धारित प्रतिशत संयुक्त व्यय और संयुक्त धन खातों में जाता है।
- निवेश + खर्च: "धन" का हिस्सा तुरंत निवेश किया जाता है, और जो कुछ भी व्यक्तिगत खातों में बचा है वह आपके अपराध-मुक्त खर्च करने के लिए है।
यह क्यों काम करता है
यह प्रणाली एक आदर्श संतुलन बनाती है। यह अलग पैसा नहीं है (जहां आप रूममेट की तरह रहते हैं), और यह पूरी तरह से संयुक्त पैसा नहीं है (जहां आप अपनी व्यक्तिगत पहचान खो देते हैं)। इसके बजाय, यह संरचित पैसा है।
इस 3-खाता प्रणाली को लागू करके, आप प्रतिक्रियाशील "धन की लड़ाई" से दूर एक सक्रिय "धन रणनीति" की ओर बढ़ते हैं। आपको पता चलेगा कि जब संरचना स्पष्ट होती है, तो पैसे के बारे में बातचीत "आपने वह क्यों खरीदा?" से हटकर "हम अपने लक्ष्यों तक कितनी जल्दी पहुंच सकते हैं?" की ओर बढ़ जाती है।