
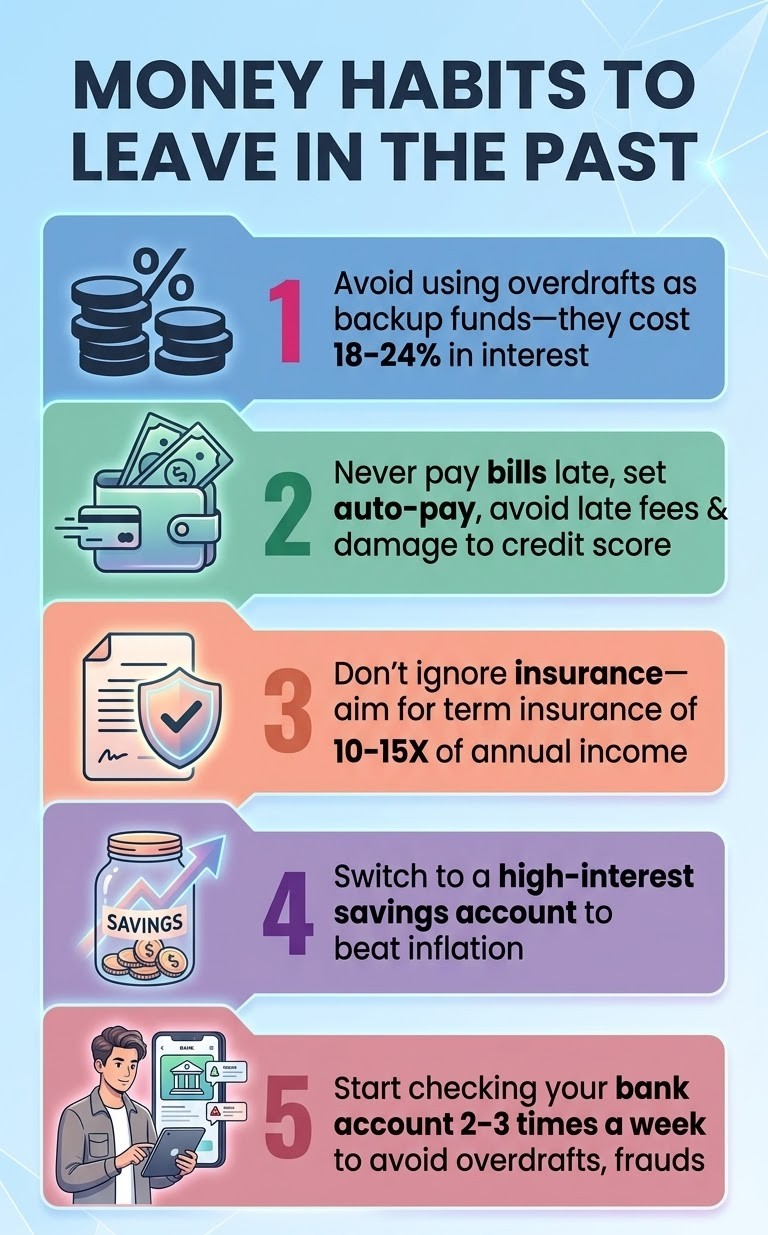
बदलते आर्थिक परिदृश्य के युग में, पुरानी वित्तीय आदतें चुपचाप आपकी दीर्घकालिक संपत्ति को मिटा सकती हैं। यह व्यापक मार्गदर्शिका आधुनिक वित्तीय स्थिरता के लिए आवश्यक पांच महत्वपूर्ण बदलावों की पड़ताल करती है, जैसा कि TimelyBills द्वारा उजागर किया गया है। ओवरड्राफ्ट पर निर्भरता की उच्च लागतों से लेकर उच्च-उपज बचत के रणनीतिक महत्व तक, हम आपकी पूंजी की सुरक्षा के लिए कार्रवाई योग्य कदम उठाते हैं। पाठक ब्याज दरों की गणितीय वास्तविकता, क्रेडिट स्वास्थ्य बनाए रखने में स्वचालन की भूमिका और पर्याप्त बीमा कवरेज की सुरक्षात्मक आवश्यकता के बारे में जानेंगे। प्रतिक्रियाशील धन प्रबंधन से दूर जाकर और सक्रिय, तकनीक-अग्रणी रणनीतियों को अपनाकर, व्यक्ति मुद्रास्फीति और बाजार की अस्थिरता को बेहतर ढंग से नेविगेट कर सकते हैं। यह लेख उन लोगों के लिए एक रोडमैप के रूप में कार्य करता है जो अपनी व्यक्तिगत वित्त दिनचर्या को आधुनिक बनाना चाहते हैं, यह सुनिश्चित करते हुए कि उनकी दैनिक आदतें समकालीन आर्थिक मांगों और दीर्घकालिक वित्तीय सुरक्षा के साथ संरेखित हों।
पारंपरिक बैंकिंग से डिजिटल रूप से एकीकृत वित्तीय पारिस्थितिकी तंत्र में संक्रमण ने केवल पैसे खर्च करने के तरीके से कहीं अधिक बदल दिया है - इसने इस बात के नियम बदल दिए हैं कि हमें इसका प्रबंधन कैसे करना चाहिए। 2026 में वित्तीय स्वास्थ्य बनाए रखने के लिए "हमेशा की तरह व्यवसाय" से प्रस्थान की आवश्यकता है। सच्ची वित्तीय लचीलापन प्राप्त करने के लिए, एक को उन विरासत की आदतों की पहचान करनी चाहिए और उन्हें समाप्त करना चाहिए जो अब आधुनिक पोर्टफोलियो की सेवा नहीं करती हैं।
प्रमुख बजट योजनाकारों से नवीनतम डेटा के आधार पर, यहां पांच धन आदतें हैं जिन्हें अतीत में छोड़ देना चाहिए और उनके स्थान पर पेशेवर रणनीतियाँ हैं।
1. ओवरड्राफ्ट निर्भरता को समाप्त करना
कई व्यक्तियों ने ऐतिहासिक रूप से ओवरड्राफ्ट सुरक्षा को एक सुरक्षा जाल के रूप में देखा है। हालांकि, तरलता का प्रबंधन करने के सबसे महंगे तरीकों में से एक के रूप में ओवरड्राफ्ट का उपयोग करना एक "बैकअप फंड" है। वर्तमान बाजार स्थितियों में, ओवरड्राफ्ट में 18% से 24% ब्याज लग सकता है।
पारंपरिक व्यक्तिगत ऋण या क्रेडिट लाइनों की तुलना में, यह ब्याज दर शिकारी है। इस आदत से आगे बढ़ने के लिए, वित्तीय विशेषज्ञ एक समर्पित आपातकालीन निधि बनाने की सलाह देते हैं। ओवरड्राफ्ट को द्वितीयक शेष राशि के बजाय उच्च-ब्याज ऋण के रूप में मानकर, आप सेवा शुल्क के बजाय विकास के लिए अपने नकदी प्रवाह को संरक्षित करते हैं।
2. पूर्ण स्वचालन की ओर बदलाव
मैन्युअल बिल भुगतान की आदत अतीत का एक अवशेष है जो अनावश्यक जोखिम पैदा करता है। देर से भुगतान केवल एक झुंझलाहट नहीं हैं; वे तत्काल शुल्क ट्रिगर करते हैं और क्रेडिट स्कोर को महत्वपूर्ण, दीर्घकालिक नुकसान पहुंचाते हैं।
आधुनिक व्यक्तिगत वित्त ऑटो-पे सिस्टम के आसपास घूमता है। आवर्ती भुगतान स्थापित करना सुनिश्चित करता है कि "जीवन" आपकी साख के रास्ते में न आए। आवश्यक चीजों को स्वचालित करके, आप वित्तीय विश्वसनीयता का एक आधार बनाते हैं जो आपको अधिक जटिल निवेश रणनीतियों पर ध्यान केंद्रित करने की अनुमति देता है।
3. बीमा मानकों का आधुनिकीकरण
बीमा को अनदेखा करना या अपर्याप्त कवरेज बनाए रखना एक ऐसा जोखिम है जिसे कुछ ही वहन कर सकते हैं। व्यापक सुरक्षा के लिए वर्तमान मानक टर्म बीमा की ओर बदलाव है जो आपके कुल आर्थिक मूल्य को ध्यान में रखता है।
आधुनिक वित्तीय योजना के लिए बेंचमार्क आपके वार्षिक आय का 10-15X टर्म बीमा का लक्ष्य रखना है। यह सिर्फ एक सुरक्षा सावधानी नहीं है; यह एक संपत्ति का एक मूलभूत स्तंभ है। "पर्याप्त" कवरेज से "रणनीतिक रूप से पर्याप्त" कवरेज में संक्रमण यह सुनिश्चित करता है कि अनपेक्षित घटनाएं दशकों के धन संचय को पटरी से न उतारें।
4. उच्च-उपज वाहनों के साथ मुद्रास्फीति को हराना
एक मानक, कम-ब्याज वाले चेकिंग या बचत खाते में पूंजी की बड़ी रकम छोड़ना एक ऐसी आदत है जो समय के साथ प्रभावी रूप से पैसा खो देती है। जैसे-जैसे मुद्रास्फीति में उतार-चढ़ाव होता है, स्थिर नकदी अपनी क्रय शक्ति खो देती है।
आधुनिक विकल्प उच्च-ब्याज बचत खाता (HYSA) है। प्रतिस्पर्धी एपीवाई (वार्षिक प्रतिशत उपज) की पेशकश करने वाले खातों में स्विच करके, आपका निष्क्रिय नकदी जीवन यापन की बढ़ती लागत को ऑफसेट करने के लिए काम करता है। "MySavings" संदर्भ में, लक्ष्य यह सुनिश्चित करना है कि प्रत्येक डॉलर को उच्चतम संभव जोखिम-समायोजित रिटर्न के लिए अनुकूलित किया जाए।
5. सक्रिय खाता निगरानी
अंत में, बैंक शेष राशि के संबंध में "सेट इट एंड फॉरगेट इट" मानसिकता को सक्रिय निगरानी से बदला जाना चाहिए। विशेषज्ञ अब सप्ताह में 2-3 बार बैंक खातों की जांच करने का सुझाव देते हैं।
यह लगातार निरीक्षण दो महत्वपूर्ण उद्देश्यों को पूरा करता है:
- धोखाधड़ी की रोकथाम: डिजिटल लेनदेन के युग में, अनधिकृत शुल्कों का शीघ्र पता लगाना धन की पूर्ण वसूली सुनिश्चित करने का एकमात्र तरीका है।
- ओवरड्राफ्ट से बचाव: लगातार जांच-पड़ताल आपके खर्चों पर एक वास्तविक समय की नब्ज प्रदान करती है, जिससे शेष राशि नकारात्मक क्षेत्र में जाने से पहले तत्काल समायोजन की अनुमति मिलती है।
वित्तीय विकास एक सतत प्रक्रिया है। इन पांच पुरानी आदतों को अतीत में छोड़कर - ओवरड्राफ्ट निर्भरता, मैन्युअल भुगतान, कम बीमा, कम-उपज बचत, और निष्क्रिय निगरानी - आप खुद को एक सुरक्षित और समृद्ध भविष्य के लिए स्थापित करते हैं। आधुनिक वित्त सटीकता के बारे में है, और ये बदलाव पनपने के लिए आवश्यक सटीकता प्रदान करते हैं।