
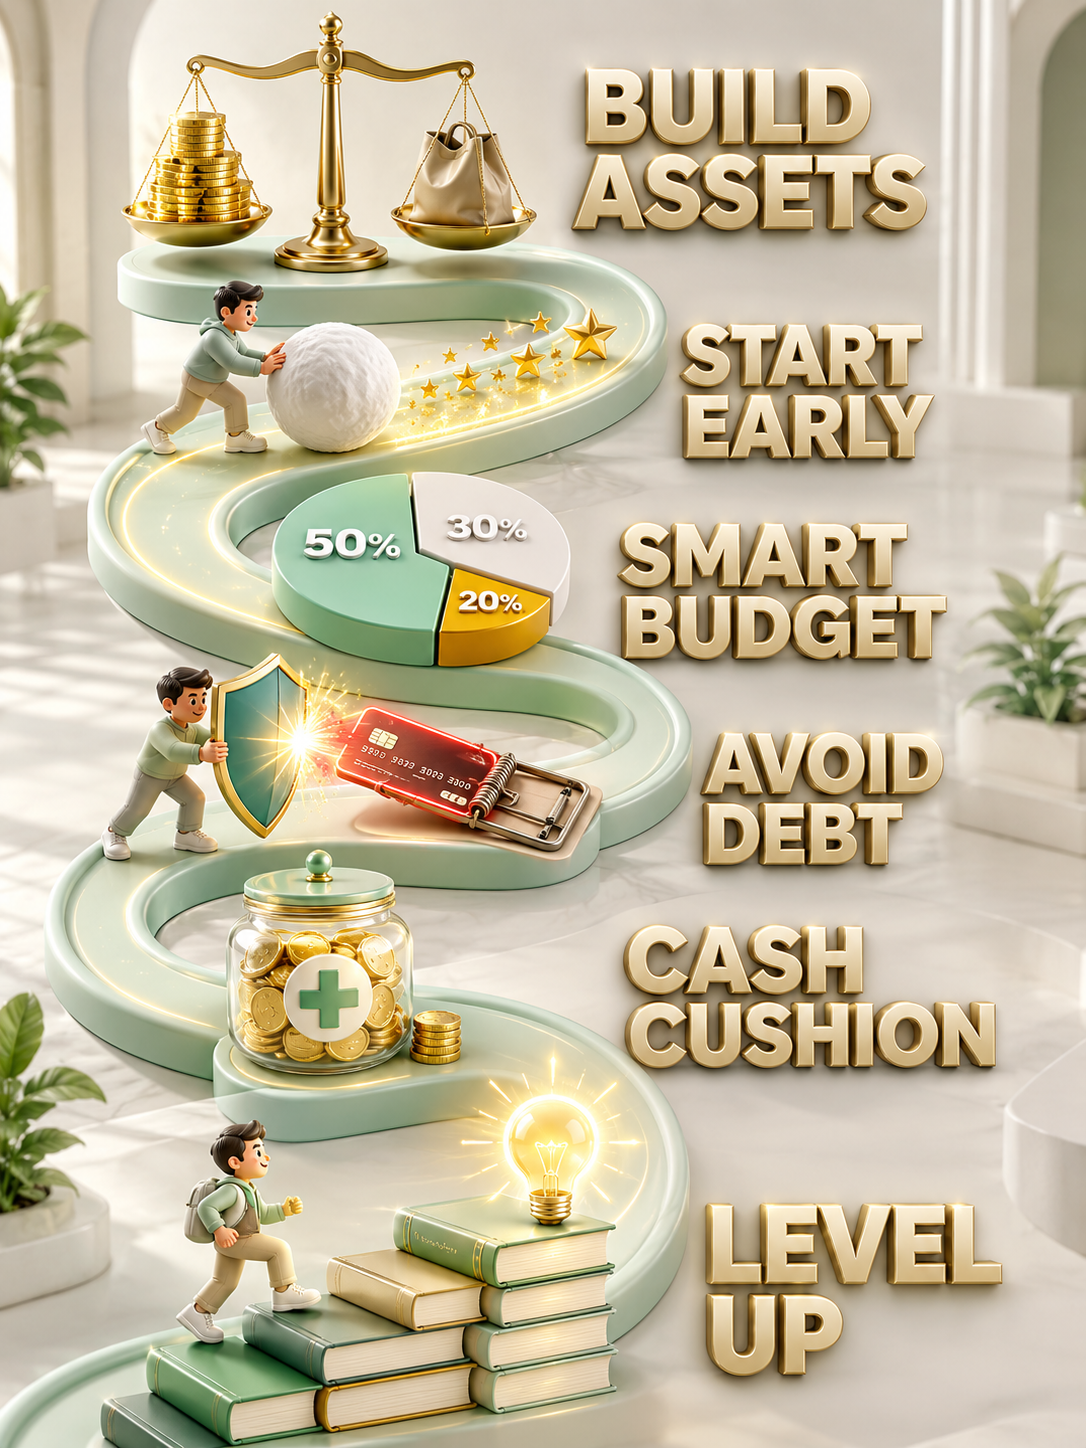
किशोरों के लिए महत्वपूर्ण धन सबक
किशोर शुरुआती दौर में ही बुनियादी धन की आदतें सीखकर दीर्घकालिक वित्तीय सुरक्षा का निर्माण कर सकते हैं। मुख्य पाठों में संपत्ति और देनदारियों के बीच अंतर को समझना, एक बुनियादी बजट प्रणाली बनाना और चक्रवृद्धि ब्याज की शक्ति को समझना शामिल है। लगातार बचत करना सीखकर और उच्च-ब्याज वाले उपभोक्ता ऋण से बचकर, किशोर जीवन के लिए एक मजबूत वित्तीय नींव स्थापित करते हैं। 📈🏦
हम किशोरों को बीजगणित, रसायन विज्ञान और इतिहास पढ़ाते हैं, लेकिन हम शायद ही उन्हें बैंक खाता संतुलित करना या अपनी बचत बढ़ाना सिखाते हैं। इसका परिणाम? लाखों युवा वयस्क एक हाथ में हाई स्कूल डिप्लोमा और दूसरे हाथ में टालने योग्य वित्तीय भ्रम का पहाड़ लेकर वास्तविक दुनिया में प्रवेश करते हैं। 🎓❌
आपके किशोरावस्था के दौरान बनी आदतें सिर्फ आपकी जवानी तक ही सीमित नहीं रहतीं; वे आपके वित्तीय भविष्य की दिशा तय करती हैं। पैसे के नियम जल्दी सीखना एक वित्तीय महाशक्ति की तरह काम करता है, जो आपको जीवन महंगा होने से पहले एक बड़ी बढ़त देता है। आइए उन आवश्यक धन पाठों को तोड़ें जो किशोरों को वित्तीय रूप से स्वतंत्र वयस्कों में बदलते हैं। 🌟✨
वित्त सीखना वयस्क होने तक टालना एक महंगा गलती क्यों है 📉
बहुत से लोग मानते हैं कि वित्तीय योजना वह चीज है जिसकी चिंता आप तभी करते हैं जब आपको अपनी पहली "वास्तविक" नौकरी मिल जाती है। लेकिन आपका मस्तिष्क तब सबसे अच्छी आदतें सीखता है जब आप युवा होते हैं।
यदि आप नकदी प्रवाह को समझने के लिए अपने मध्य-बीस के दशक तक इंतजार करते हैं, तो आप संभवतः अपने पहले कुछ कामकाजी वर्षों को क्रेडिट कार्ड ऋण या आवेगपूर्ण खरीदारी के जाल जैसी नौसिखिया गलतियों का भुगतान करने में बिताएंगे। किशोरावस्था के दौरान एक ठोस वित्तीय प्रणाली का निर्माण यह सुनिश्चित करता है कि आपको कभी भी अपनी संपत्ति के साथ तालमेल बिठाना न पड़े। 🧠💸
1. संपत्ति बनाम देनदारियां: यह जानना कि आपकी जेब में पैसा कौन डालता है 💸
वित्तीय बुद्धिमत्ता का पूर्ण मूल अभिजात वर्ग के धन प्रबंधकों द्वारा स्थापित सुनहरे नियम को समझने में आता है: एक संपत्ति और एक देनदारी के बीच का अंतर।
- संपत्ति क्या है? संपत्ति वह सब कुछ है जो समय के साथ आपकी जेब में पैसा डालती है। उदाहरणों में उच्च-उपज बचत खाते, इंडेक्स फंड, या एक स्वचालित छोटा व्यवसाय शामिल हैं।
- देनदारी क्या है? देनदारी वह सब कुछ है जो आपकी जेब से पैसा निकालती है। इसमें वे सदस्यताएँ शामिल हैं जिनका आप उपयोग नहीं करते हैं, क्रेडिट पर खरीदे गए महंगे कपड़े, या एक अधिक मूल्यवान वाहन। 🏎️
- धन का रहस्य: सच्ची वित्तीय स्वतंत्रता लगातार संपत्ति जमा करने और जितनी जल्दी हो सके देनदारियों को कम करने से आती है।
2. चक्रवृद्धि ब्याज की शक्ति: अंतिम शुरुआती बढ़त ⏳
एक ऐसा संसाधन है जो किशोरों के पास किसी भी अरबपति से ज्यादा होता है: समय। समय वह जादुई इंजन है जो चक्रवृद्धि ब्याज को चलाता है।
चक्रवृद्धि ब्याज वह है जब आपके पैसे पर अर्जित ब्याज खुद पर ब्याज अर्जित करना शुरू कर देता है। यदि आप 15 साल की उम्र से हर महीने 100 डॉलर बचाते हैं, तो उस पैसे को पृष्ठभूमि में चुपचाप बढ़ने के लिए दशकों का समय मिलता है। 25 साल की उम्र में सिर्फ दस साल बाद शुरू करने का मतलब है कि आपको उसी सेवानिवृत्ति लक्ष्य को प्राप्त करने के लिए दोगुना पैसा बचाना होगा। समय ही धन है, और जल्दी शुरुआत करना अंतिम चीट कोड है। 📈
3. 50/30/20 बजट नियम: मजे से समझौता किए बिना संरचना बनाना 🍕
बजट बनाना सजा जैसा महसूस नहीं होना चाहिए। यदि आपकी वित्तीय प्रणाली बहुत प्रतिबंधात्मक है, तो आप अंततः इसे छोड़ देंगे। किशोरों के लिए एक भत्ते या अंशकालिक नौकरी की मजदूरी का प्रबंधन करने का सबसे अच्छा तरीका 50/30/20 नियम है।
- 50% जरूरतों के लिए: अपनी आय का आधा हिस्सा स्कूल की आपूर्ति, परिवहन, या बुनियादी भोजन लागत जैसी परम आवश्यक चीजों के लिए समर्पित करें।
- 30% चाहतों के लिए: अपने पैसे का लगभग एक तिहाई हिस्सा उन चीजों के लिए आवंटित करें जो जीवन को मजेदार बनाती हैं - कॉन्सर्ट टिकट, वीडियो गेम, या दोस्तों के साथ घूमना। 🎮
- 20% बचत के लिए: एक पैसा भी खर्च करने से पहले तुरंत अपनी आय का पांचवां हिस्सा स्वचालित बचत या निवेश खाते में स्थानांतरित करें।
4. उपभोक्ता ऋण जाल से बचना: अपने भविष्य के चेक की सुरक्षा करना 💳
हम एक ऐसी दुनिया में रहते हैं जो लगातार हमें "अभी खरीदें, बाद में भुगतान करें" के लिए प्रोत्साहित करती है। क्रेडिट कार्ड और तत्काल ऋण ऐप को वयस्क स्वतंत्रता के प्रतीक के रूप में विपणन किया जाता है, लेकिन वे अक्सर वित्तीय जाल होते हैं।
ऋण बस आपके भविष्य के स्व से पैसा उधार लेना है। जब आप क्रेडिट पर उन चीजों को खरीदते हैं जिन्हें आप वहन नहीं कर सकते, तो आप अपने भविष्य की आय को पिछली खरीद और भारी ब्याज शुल्क का भुगतान करने के लिए प्रतिबद्ध करते हैं। क्रेडिट कार्ड का पूर्ण सम्मान के साथ व्यवहार करें, वे क्रेडिट इतिहास बनाने के लिए उपकरण हैं, न कि मुफ्त खरीदारी के लिए जादुई कार्ड। 🛑🛒
5. आपातकालीन निधि का निर्माण: जीवन की अप्रत्याशित घटनाओं के लिए तैयारी 🛡️
खराब ऋण में पड़ने का सबसे तेज़ तरीकों में से एक आपात स्थिति के लिए तैयार न होना है। जीवन अप्रत्याशित है, और दुर्घटनाएं तब होती हैं जब आप 16 या 60 वर्ष के हों।
- शुरुआती कुशन: अपने सामान्य खर्चों के कम से कम तीन से छह महीने की बुनियादी आपातकालीन निधि बनाने का लक्ष्य रखें।
- मन की शांति: यह जानना कि यदि आपकी फोन स्क्रीन टूट जाती है या आपकी कार को अचानक मरम्मत की आवश्यकता होती है तो आपके पास पैसा अलग रखा हुआ है, चिंता की भारी मात्रा को दूर करता है। 📱🔧
- हाथ से पैसा: यह फंड एक अलग खाते में रहता है और आकस्मिक खरीदारी या सप्ताहांत की योजनाओं के लिए कड़ाई से वर्जित है।
6. अवसर लागत को समझना: हर चुनाव की एक छिपी हुई कीमत होती है 🎯
हर बार जब आप किसी एक वस्तु पर पैसा खर्च करते हैं, तो आप स्वचालित रूप से यह तय कर रहे होते हैं कि उस पैसे को किसी और चीज पर खर्च नहीं करना है। इस अवधारणा को अवसर लागत के रूप में जाना जाता है।
अगले सीज़न में स्टाइल से बाहर हो जाने वाले फैशनेबल जूतों की एक जोड़ी पर 100 डॉलर खर्च करने से पहले, खुद से पूछें: "यह पैसा मेरे लिए और क्या कर सकता है?" वही 100 डॉलर एक छोटे ऑनलाइन व्यवसाय के विचार को निधि दे सकते हैं या आपकी पसंदीदा प्रौद्योगिकी कंपनियों में आंशिक शेयर खरीद सकते हैं। जब आप जो खरीद रहे हैं उससे हटकर आप क्या छोड़ रहे हैं, इस पर अपना दृष्टिकोण बदलते हैं, तो आपकी खर्च करने की आदतें पूरी तरह से बदल जाती हैं। ⚖️
7. खुद में निवेश करना: पृथ्वी पर उच्चतम उपज रिटर्न 📚💪
जबकि स्टॉक और बचत खाते उत्कृष्ट हैं, एक किशोर द्वारा किया जा सकने वाला सबसे अच्छा निवेश अपने कौशल और वित्तीय ज्ञान में निवेश है।
व्यक्तिगत वित्त के बारे में किताबें पढ़ें, जानें कि डिजिटल मार्केटिंग प्लेटफॉर्म कैसे काम करते हैं, या कोडिंग पर एक ऑनलाइन पाठ्यक्रम लें। आपके किशोरावस्था में आपके द्वारा अर्जित किए गए कौशल आपके शेष जीवन के लिए आपकी कमाई की क्षमता निर्धारित करेंगे। जबकि बाजार निवेश में उतार-चढ़ाव होता है, एक उन्नत कौशल सेट आपसे कभी नहीं लिया जा सकता है और यह हमेशा लाभांश का भुगतान करेगा।
छोटी किशोर आदतों को आजीवन समृद्धि में बदलना 🌟
एक समृद्ध भविष्य का निर्माण करने के लिए एक विशाल विरासत या तत्काल उच्च-भुगतान वाली नौकरी की आवश्यकता नहीं होती है। यह आपकी युवावस्था के दौरान बनी विश्वसनीय, शांत दैनिक आदतों का स्वाभाविक परिणाम है। जैसा कि हमने खोजा है, चक्रवृद्धि ब्याज के प्रबंधन से लेकर संपत्ति को समझने तक वित्तीय साक्षरता के मूल सिद्धांत वे उपकरण हैं जो आपको तनाव से बचाते हैं और आपको अपने भाग्य पर पूर्ण नियंत्रण प्रदान करते हैं।
अपने पैसे का प्रबंधन शुरू करने के लिए वयस्क होने का इंतजार न करें; अभी नींव बनाएं ताकि आपका पैसा आपके लिए काम करना शुरू कर सके। जब आप वित्तीय अनुशासन को जल्दी एक मानक जीवन शैली में बदल देते हैं, तो सफलता अनिवार्य हो जाती है। 🌳🪙
क्या आप अपने वित्तीय पथ पर नियंत्रण रखने और एक सुरक्षित भविष्य बनाने के लिए तैयार हैं? आज ही growmymoney.top पर हमारे प्रीमियम टूल, विशेषज्ञ गाइड और धन-निर्माण युक्तियों का अन्वेषण करें! आइए मिलकर आपकी वित्तीय महाशक्ति का निर्माण करें! 🚀✨