
क्रेडिट की बुनियादी आदतें
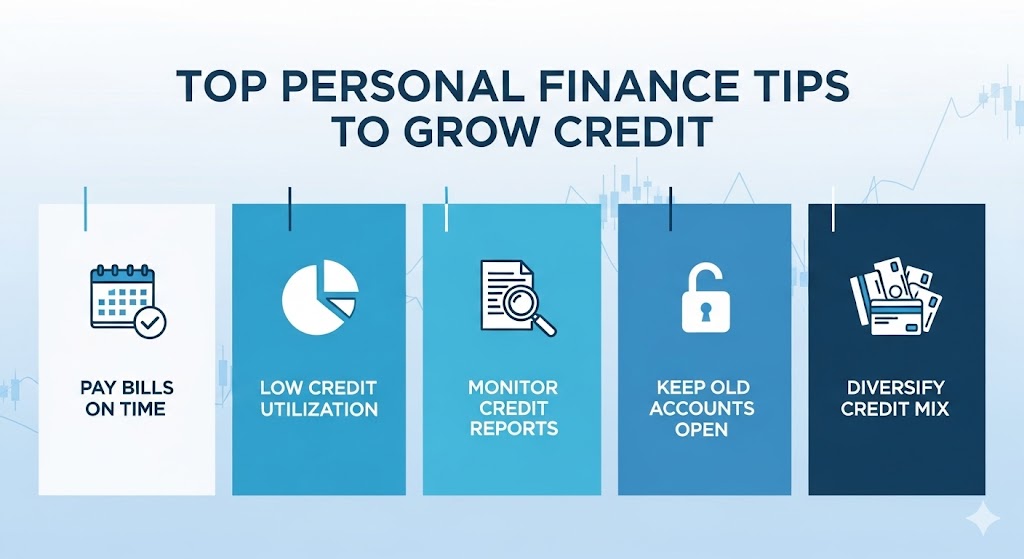
अपने क्रेडिट को बढ़ाने के लिए, कुछ मुख्य व्यक्तिगत वित्त सिद्धांतों पर ध्यान केंद्रित करें: सभी बिलों का समय पर भुगतान करें, क्रेडिट कार्ड के शेष राशि को कम रखें, और समय के साथ अपने क्रेडिट इतिहास को जिम्मेदारी से प्रबंधित करें।
हमेशा समय पर बिलों का भुगतान करें: आपका भुगतान इतिहास आपके क्रेडिट स्कोर का सबसे महत्वपूर्ण कारक है (आपके FICO स्कोर का 35% बनाता है)। 30 दिन या उससे अधिक की देरी से एक भुगतान भी आपके स्कोर को नुकसान पहुंचा सकता है। निरंतरता सुनिश्चित करने के लिए स्वचालित भुगतान या अनुस्मारक सेट करने पर विचार करें।
क्रेडिट कार्ड शेष राशि कम रखें: आपकी क्रेडिट उपयोग दर—आपके कुल उपलब्ध क्रेडिट की तुलना में आपके द्वारा उपयोग किए जाने वाले क्रेडिट की राशि—दूसरा सबसे महत्वपूर्ण कारक है (आपके FICO स्कोर का 30%)। अपने कुल क्रेडिट सीमा के 30% से नीचे कुल शेष राशि रखने का लक्ष्य रखें; शीर्ष स्कोर में अक्सर 10% से कम उपयोग दर होती है।
त्रुटियों के लिए अपनी क्रेडिट रिपोर्ट की निगरानी करें: किसी भी विसंगतियों या पहचान की चोरी के संकेतों के लिए सभी तीन प्रमुख ब्यूरो (Equifax, Experian, और TransUnion) से अपनी क्रेडिट रिपोर्ट की नियमित रूप से समीक्षा करें। आप AnnualCreditReport.com के माध्यम से प्रति वर्ष प्रत्येक से एक मुफ्त रिपोर्ट के हकदार हैं। किसी भी त्रुटि को तुरंत विवादित करें, क्योंकि उन्हें ठीक करने से कभी-कभी स्कोर में तेजी से वृद्धि हो सकती है।
पुराने खातों को खुला रखें: आपके क्रेडिट इतिहास की लंबाई (आपके FICO स्कोर का 15%) आपके स्कोर का एक कारक है। पुराने, अप्रयुक्त क्रेडिट कार्ड बंद करने से आपकी औसत खाता आयु कम हो सकती है और आपकी कुल उपलब्ध क्रेडिट कम हो सकती है, जिससे आपकी उपयोग दर बढ़ जाती है।
क्रेडिट बनाने या बढ़ाने की रणनीतियाँ
एक अधिकृत उपयोगकर्ता बनें: जिम्मेदार क्रेडिट उपयोग के लंबे इतिहास वाले एक विश्वसनीय परिवार के सदस्य या मित्र आपको उनके खाते पर एक अधिकृत उपयोगकर्ता के रूप में जोड़ सकते हैं। उनका सकारात्मक भुगतान इतिहास तब आपकी क्रेडिट रिपोर्ट में दिखाई दे सकता है, जिससे आपके क्रेडिट को स्थापित करने या बढ़ाने में मदद मिलती है।
एक सुरक्षित क्रेडिट कार्ड पर विचार करें: यदि आपके पास सीमित या कोई क्रेडिट इतिहास नहीं है, तो एक सुरक्षित क्रेडिट कार्ड एक प्रभावी विकल्प है। आप एक नकद जमा प्रदान करते हैं जो आपकी क्रेडिट सीमा के रूप में कार्य करता है, और कार्ड का जिम्मेदारी से उपयोग करना (समय पर भुगतान के साथ) आपके क्रेडिट इतिहास को बनाने में मदद करता है।
क्रेडिट-बिल्डर ऋणों का अन्वेषण करें: मुख्य रूप से क्रेडिट यूनियनों और सामुदायिक बैंकों द्वारा पेश किए जाने वाले, एक क्रेडिट-बिल्डर ऋण ऋण राशि को एक लॉक बचत खाते में रखता है। आप मासिक भुगतान करते हैं, जो ब्यूरो को रिपोर्ट किए जाते हैं, और ऋण का पूरा भुगतान होने के बाद आपको धनराशि प्राप्त होती है, जिससे क्रेडिट और बचत दोनों का निर्माण होता है।
मौजूदा भुगतानों के लिए क्रेडिट प्राप्त करें: Experian Boost जैसी सेवाएं आपके Experian क्रेडिट रिपोर्ट में आपके समय पर उपयोगिता, सेल फोन, स्ट्रीमिंग सेवा और पात्र किराए के भुगतानों को जोड़ सकती हैं, जिससे संभावित रूप से आपका स्कोर तुरंत बढ़ सकता है।
समय के साथ अपने क्रेडिट मिश्रण में विविधता लाएं: रिवॉल्विंग क्रेडिट (क्रेडिट कार्ड) और इंस्टॉलमेंट ऋण (ऑटो ऋण, बंधक, छात्र ऋण) का मिश्रण होना फायदेमंद हो सकता है, हालांकि यह एक मामूली कारक है (FICO स्कोर का 10%)। केवल अपने स्कोर को बढ़ाने के लिए नहीं, बल्कि प्रमुख जीवन की खरीद के लिए आवश्यकतानुसार ही नए प्रकार के क्रेडिट लें।
नए क्रेडिट आवेदनों को सीमित करें: केवल आवश्यकता पड़ने पर ही नए क्रेडिट के लिए आवेदन करें। क्रेडिट आवेदन से प्रत्येक “कठिन पूछताछ” आपके स्कोर को कुछ अंकों तक अस्थायी रूप से गिरा सकती है और दो साल तक आपकी रिपोर्ट पर बनी रहती है।
यदि आप हमेशा समय पर भुगतान करते हैं और क्रेडिट को जिम्मेदारी से संभालते हैं, तो आप पहले से ही सही रास्ते पर हैं। अपने क्रेडिट स्कोर और इसकी गणना कैसे की जाती है, इसके बारे में बैंक से जांच करें ताकि आप अपने वित्तीय जीवन को बेहतर ढंग से प्रबंधित कर सकें। आप क्रेडिट ट्रैकिंग सेवा के लिए साइन अप भी कर सकते हैं जो आपके स्कोर की निगरानी करती है। कुछ बैंक और कार्ड कंपनियां यह सेवा मुफ्त में प्रदान करती हैं।