
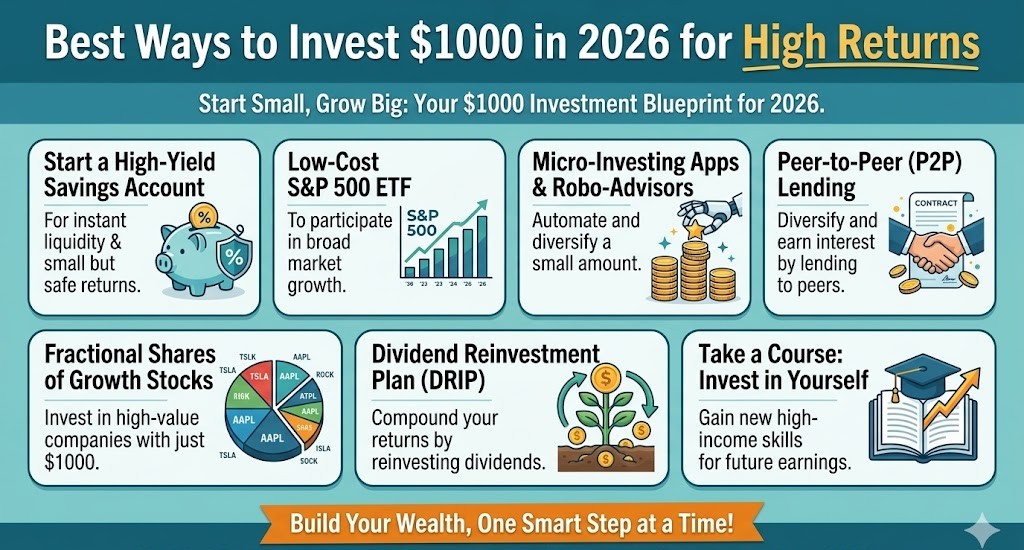
2026 में सर्वश्रेष्ठ रिटर्न के लिए $1,000 निवेश करने के सर्वोत्तम तरीके
2026 में $1,000 का निवेश करना निश्चित रूप से महत्वपूर्ण हो सकता है यदि आप विकास, विविधीकरण, शुल्क और समय सीमा के सही मिश्रण पर ध्यान केंद्रित करते हैं। "सर्वश्रेष्ठ रिटर्न" आमतौर पर उचित जोखिम (लापरवाह जोखिम नहीं) लेने, निवेशित रहने और उच्च-लागत वाले उत्पादों से बचने से आते हैं।
नीचे 2026 में मजबूत संभावित रिटर्न के लिए 1000 डॉलर निवेश करने के सर्वोत्तम तरीके दिए गए हैं, जिनमें व्यावहारिक कदम, उदाहरण और ध्यान रखने योग्य बातें शामिल हैं।
त्वरित जानकारी: 2026 में "सर्वश्रेष्ठ रिटर्न" का वास्तव में क्या मतलब है
कोई भी एक वर्ष में उच्चतम रिटर्न की गारंटी नहीं दे सकता है। लेकिन आप उन निवेशों को चुनकर अपने अवसर बढ़ा सकते हैं जो ऐतिहासिक रूप से मजबूत दीर्घकालिक प्रदर्शन प्रदान करते हैं और 2026 के रुझानों के लिए अच्छी स्थिति में हैं, साथ ही लागत कम रखते हैं।
आपके रिटर्न को प्रभावित करने वाले प्रमुख कारक:
- समय सीमा: 6-12 महीने बनाम 3-10 साल सब कुछ बदल देता है
- जोखिम सहनशीलता: उच्च संभावित रिटर्न = उच्च अस्थिरता
- शुल्क और कर: छोटी लागतें समय के साथ बड़े नुकसान में बदल जाती हैं
- विविधीकरण: एक गलती से आपको खत्म होने की संभावना कम हो जाती है
1) कम लागत वाले इंडेक्स फंड (अधिकांश लोगों के लिए सर्वश्रेष्ठ समग्र विकल्प)
यदि आप रिटर्न क्षमता + सरलता का सर्वोत्तम संतुलन चाहते हैं, तो इंडेक्स फंड और ईटीएफ को हराना मुश्किल है।
यह मजबूत रिटर्न क्यों दे सकता है
- बाजार का व्यापक एक्सपोजर (सैकड़ों या हजारों कंपनियां)
- सक्रिय रूप से प्रबंधित फंडों की तुलना में अत्यंत कम शुल्क
- ऐतिहासिक रूप से मजबूत दीर्घकालिक प्रदर्शन
2026 में $1,000 के लिए सर्वश्रेष्ठ इंडेक्स फंड विकल्प
- S&P 500 ETF (बड़ी अमेरिकी कंपनियां)
- टोटल स्टॉक मार्केट ETF (व्यापक अमेरिकी एक्सपोजर)
- ग्लोबल/इंटरनेशनल ETF (अमेरिका से परे विविधीकरण)
उदाहरण आवंटन (सरल):
- 80% टोटल स्टॉक मार्केट ETF
- 20% इंटरनेशनल ETF
इसके लिए सर्वश्रेष्ठ: शुरुआती, दीर्घकालिक निवेशक, सेवानिवृत्ति निवेश
मुख्य जोखिम: अल्पावधि में बाजार में गिरावट, रिटर्न साल-दर-साल गारंटीकृत नहीं होते हैं
2) AI और टेक ETF (उच्च अपसाइड, उच्च अस्थिरता)
AI-संबंधित विकास के रुझान 2026 तक प्रमुख विषय बने रहने की उम्मीद है। व्यक्तिगत विजेताओं को चुनने के बजाय, कई निवेशक विविधीकरण के लिए AI या टेक-केंद्रित ETF पसंद करते हैं।
2026 में यह अच्छा प्रदर्शन क्यों कर सकता है
- निरंतर एंटरप्राइज AI अपनाना
- उत्पादकता लाभ और बुनियादी ढांचे का विकास (चिप्स, क्लाउड, सॉफ्टवेयर)
- नवाचार चक्रों से संभावित टेलविंड्स
इसके लिए सर्वश्रेष्ठ: अस्थिरता और 3-5+ वर्ष की समय सीमा के साथ सहज निवेशक
मुख्य जोखिम: अत्यधिक मूल्यांकन, क्षेत्र में गिरावट, प्रचार चक्र
टिप: अपने पोर्टफोलियो के एक हिस्से (जैसे, 10-30%) के रूप में एक "विषयगत" ETF रखें, न कि पूरा।
3) लाभांश वृद्धि ETF (ठोस रिटर्न + नकद प्रवाह क्षमता)
लाभांश निवेश केवल आय के बारे में नहीं है, यह एक मजबूत कुल-रिटर्न रणनीति भी हो सकती है, खासकर जब लाभांश वृद्धि (ऐसी कंपनियां जो लगातार लाभांश बढ़ाती हैं) पर ध्यान केंद्रित किया जाता है।
यह 2026 की अच्छी रणनीति क्यों है
- अस्थिर बाजारों के दौरान अधिक लचीला हो सकता है
- लाभांश को तेजी से चक्रवृद्धि करने के लिए पुनर्निवेश किया जा सकता है
- अक्सर लाभदायक, स्थापित व्यवसायों की ओर झुकाव होता है
इसके लिए सर्वश्रेष्ठ: वे निवेशक जो स्थिरता + विकास चाहते हैं
मुख्य जोखिम: तेजी के बाजारों के दौरान लाभांश फंड उच्च-विकास वाले बाजारों से पिछड़ सकते हैं
4) उच्च-उपज बचत खाते या मनी मार्केट फंड (सर्वश्रेष्ठ "कोई पछतावा नहीं" विकल्प)
यदि आपकी समय सीमा छोटी है (जैसे 6-18 महीने), तो "सर्वश्रेष्ठ रिटर्न" वास्तव में पैसा न खोना हो सकता है। एक उच्च-उपज बचत खाता (HYSA) या मनी मार्केट फंड $1,000 को पार्क करने के लिए आदर्श हो सकता है, जबकि अभी भी ब्याज अर्जित कर रहा है।
यह 2026 में क्यों काम करता है
- कम जोखिम और उच्च तरलता
- आपातकालीन निधि या निकट-अवधि के लक्ष्यों के लिए बढ़िया
- आपको खराब समय पर निवेश बेचने से बचने में मदद करता है
इसके लिए सर्वश्रेष्ठ: आपातकालीन निधि, अल्पावधि लक्ष्य, जोखिम-विरोधी निवेशक
मुख्य जोखिम: समय के साथ रिटर्न मुद्रास्फीति को मात नहीं दे सकता है
5) अमेरिकी ट्रेजरी बिल (टी-बिल) (कम जोखिम, अक्सर प्रतिस्पर्धी पैदावार)
टी-बिल अल्पावधि सरकारी प्रतिभूतियां हैं और उपलब्ध सबसे कम जोखिम वाले निवेशों में से हैं।
2026 में टी-बिल आकर्षक क्यों हो सकते हैं
- अमेरिकी सरकार द्वारा समर्थित
- परिपक्वता तक रखे जाने पर अनुमानित रिटर्न
- अक्सर बैंक बचत दरों की तुलना में प्रतिस्पर्धी
इसके लिए सर्वश्रेष्ठ: बचत की तुलना में थोड़ी अधिक संरचना के साथ पूंजी संरक्षण
मुख्य जोखिम: यदि स्टॉक में तेजी आती है तो अवसर लागत
6) रोथ IRA योगदान (सर्वश्रेष्ठ "करों पर रिटर्न" जो आप प्राप्त कर सकते हैं)
यदि आपके पास अर्जित आय है और आप योग्य हैं, तो रोथ IRA में $1,000 डालना सबसे स्मार्ट चालों में से एक हो सकता है क्योंकि लाभ कर-मुक्त बढ़ सकते हैं।
यह शक्तिशाली क्यों है
- सेवानिवृत्ति में कर-मुक्त वृद्धि और निकासी (नियम लागू होते हैं)
- आप रोथ IRA के अंदर ETF में निवेश कर सकते हैं
- छोटी मात्रा के साथ दीर्घकालिक धन बनाने का एक शानदार तरीका
इसके लिए सर्वश्रेष्ठ: सेवानिवृत्ति निवेश
मुख्य जोखिम: आपके निवेश के समान बाजार जोखिम, लेकिन प्रमुख कर लाभों के साथ
7) स्वयं में निवेश करें (अक्सर उच्चतम ROI)
यह प्रचार नहीं है, कौशल $1,000 के साथ बाजारों की तुलना में कहीं अधिक रिटर्न उत्पन्न कर सकते हैं।
2026 में $1,000 का निवेश करने के उच्च-ROI तरीके
- डेटा एनालिटिक्स, साइबर सुरक्षा, क्लाउड, AI टूल, प्रोजेक्ट मैनेजमेंट में प्रमाणन
- पोर्टफोलियो प्रोजेक्ट्स + एक व्यक्तिगत वेबसाइट
- उद्योग-विशिष्ट प्रशिक्षण जो वेतन वृद्धि या नई भूमिका की ओर ले जाता है
इसके लिए सर्वश्रेष्ठ: करियर विकास, उद्यमी, छात्र
मुख्य जोखिम: समय और निष्पादन की आवश्यकता है; ROI स्वचालित नहीं है
8) माइक्रो-निवेश + स्वचालित DCA (सर्वश्रेष्ठ आदत निर्माता)
यदि आप एक बार में सब कुछ निवेश करने से घबराते हैं, तो डॉलर-कॉस्ट एवरेजिंग (DCA) का उपयोग करें: समय के साथ छोटी मात्रा में निवेश करें।
यह 2026 में कैसे मदद करता है
- बाजार समय के तनाव को कम करता है
- लगातार निवेश की आदतें बनाता है
- ETF और इंडेक्स फंड के साथ अच्छी तरह से काम करता है
उदाहरण DCA योजना:
- एक व्यापक बाजार ETF में 4 सप्ताह के लिए $250/सप्ताह निवेश करें
इसके लिए सर्वश्रेष्ठ: नए निवेशक, अस्थिरता से चिंतित कोई भी
मुख्य जोखिम: यदि बाजार तेजी से बढ़ता है, तो एकमुश्त निवेश बेहतर प्रदर्शन कर सकता है
9) व्यक्तिगत स्टॉक (केवल तभी जब आप जानते हैं कि आप क्या कर रहे हैं)
व्यक्तिगत स्टॉक चुनना बेहतर प्रदर्शन कर सकता है लेकिन यह बहुत खराब प्रदर्शन भी कर सकता है। $1,000 के साथ, एकाग्रता जोखिम वास्तविक है।
यह कब समझ में आता है
- आपके पास पहले से ही विविध इंडेक्स फंड हैं
- आप वित्तीय और दीर्घकालिक व्यावसायिक मूल सिद्धांतों पर शोध करने को तैयार हैं
- आप अस्थिरता के माध्यम से पकड़ सकते हैं
सर्वोत्तम अभ्यास: अनुभव प्राप्त करने तक व्यक्तिगत स्टॉक को अपने कुल पोर्टफोलियो के 10-20% तक सीमित रखें।
10) क्रिप्टो (उच्च जोखिम, उच्च क्षमता "सर्वश्रेष्ठ गारंटीकृत रिटर्न" के लिए नहीं)
क्रिप्टो भारी लाभ उत्पन्न कर सकता है, लेकिन यह सट्टा और अस्थिर है। यदि आप यहां $1,000 का निवेश करते हैं, तो इसे एक उच्च-जोखिम वाले दांव की तरह मानें, न कि एक मुख्य योजना की तरह।
क्रिप्टो को संभालने का एक स्मार्ट तरीका
- इसे छोटा रखें (जैसे, आपके पोर्टफोलियो का 1-5%)
- प्रतिष्ठित एक्सचेंजों और सुरक्षित भंडारण प्रथाओं का उपयोग करें
- लीवरेज और प्रचार टोकन से बचें
इसके लिए सर्वश्रेष्ठ: उच्च जोखिम सहनशीलता, लंबी समय सीमा
मुख्य जोखिम: बड़े नुकसान, नियामक अनिश्चितता, घोटाले
2026 के लिए सर्वश्रेष्ठ $1,000 निवेश पोर्टफोलियो (एक चुनें)
विकल्प ए: संतुलित विकास (महान डिफ़ॉल्ट)
- 70% टोटल स्टॉक मार्केट ETF
- 20% इंटरनेशनल ETF
- 10% बॉन्ड ETF या मनी मार्केट फंड
विकल्प बी: आक्रामक विकास (उच्च संभावित रिटर्न)
- 70% टोटल स्टॉक मार्केट ETF
- 20% AI/टेक ETF
- 10% इंटरनेशनल ETF
विकल्प सी: कम जोखिम / अल्पावधि लक्ष्य
- 50% HYSA या मनी मार्केट फंड
- 50% टी-बिल (4-12 सप्ताह में सीढ़ीदार)
2026 में $1,000 निवेश करने का सर्वोत्तम तरीका कैसे चुनें
खुद से पूछें:
- मुझे इस पैसे की कब आवश्यकता होगी?
- < 1 वर्ष: HYSA/टी-बिल
- 1-5 वर्ष: रूढ़िवादी + इक्विटी का मिश्रण
- 5+ वर्ष: ज्यादातर इक्विटी/इंडेक्स फंड
- क्या मैं अस्थायी रूप से 20-40% की गिरावट को संभाल सकता हूँ?
- क्या मेरे पास उच्च-ब्याज वाला ऋण है?
18-30% APR ऋण का भुगतान करना अधिकांश निवेशों को मात दे सकता है। - क्या मेरे पास आपातकालीन निधि है?
यदि नहीं, तो पहले उसका निर्माण करें।
2026 में बचने के लिए सामान्य गलतियाँ
- "हॉट" स्टॉक या वायरल रुझानों का पीछा करना
- उच्च शुल्क का भुगतान करना (व्यय अनुपात, ट्रेडिंग शुल्क, सलाहकार शुल्क)
- गिरावट के दौरान घबराहट में बेचना
- जल्द ही आवश्यकता होने वाले पैसे का निवेश करना
- करों को अनदेखा करना (जहां संभव हो रोथ IRA/401(k) का उपयोग करें)
अक्सर पूछे जाने वाले प्रश्न: 2026 में सर्वश्रेष्ठ रिटर्न के लिए $1,000 का निवेश करना
2026 में $1,000 निवेश करने का सबसे सुरक्षित तरीका क्या है?
एक उच्च-उपज बचत खाता, मनी मार्केट फंड, या अमेरिकी ट्रेजरी बिल सबसे सुरक्षित विकल्पों में से हैं।
किस निवेश में उच्चतम रिटर्न क्षमता है?
ऐतिहासिक रूप से, स्टॉक - विशेष रूप से व्यापक इंडेक्स फंड सबसे मजबूत दीर्घकालिक रिटर्न क्षमता प्रदान करते हैं, लेकिन वे अल्पावधि में अस्थिर हो सकते हैं।
क्या मुझे $1,000 एक बार में या समय के साथ निवेश करना चाहिए?
यदि आप अस्थिरता को सहन कर सकते हैं, तो एकमुश्त निवेश अक्सर गणितीय रूप से जीतता है। यदि आप कम तनाव चाहते हैं, तो डॉलर-कॉस्ट एवरेजिंग एक ठोस तरीका है।
क्या मैं $1,000 को जल्दी से $10,000 में बदल सकता हूँ?
यह केवल बहुत उच्च जोखिम (और नुकसान की उच्च संभावना) के साथ संभव है। एक अधिक यथार्थवादी योजना लगातार निवेश और समय है।
अंतिम विचार: 2026 में $1,000 निवेश करने का सबसे अच्छा तरीका
अधिकांश लोगों के लिए, 2026 में मजबूत रिटर्न के लिए 1000 डॉलर निवेश करने का सबसे अच्छा तरीका एक कम लागत वाला इंडेक्स फंड या ईटीएफ है, यदि योग्य हो तो आदर्श रूप से रोथ IRA के अंदर। यदि आपको जल्द ही पैसे की आवश्यकता है, तो टी-बिल या उच्च-उपज बचत खाते चुनें। यदि आप उच्च अपसाइड चाहते हैं, तो AI/टेक ETF में एक छोटा आवंटन जोड़ें लेकिन विविधीकरण को अपनी नींव बनाए रखें।
यदि आप चाहें, तो मुझे बताएं:
- आपका लक्ष्य (सेवानिवृत्ति, आपातकालीन निधि, कार खरीदना, आदि)
- आपकी समय सीमा
- आपकी जोखिम सहनशीलता (कम/मध्यम/उच्च)
...और मैं 2026 के लिए एक अनुरूप $1,000 पोर्टफोलियो का सुझाव दूंगा।