
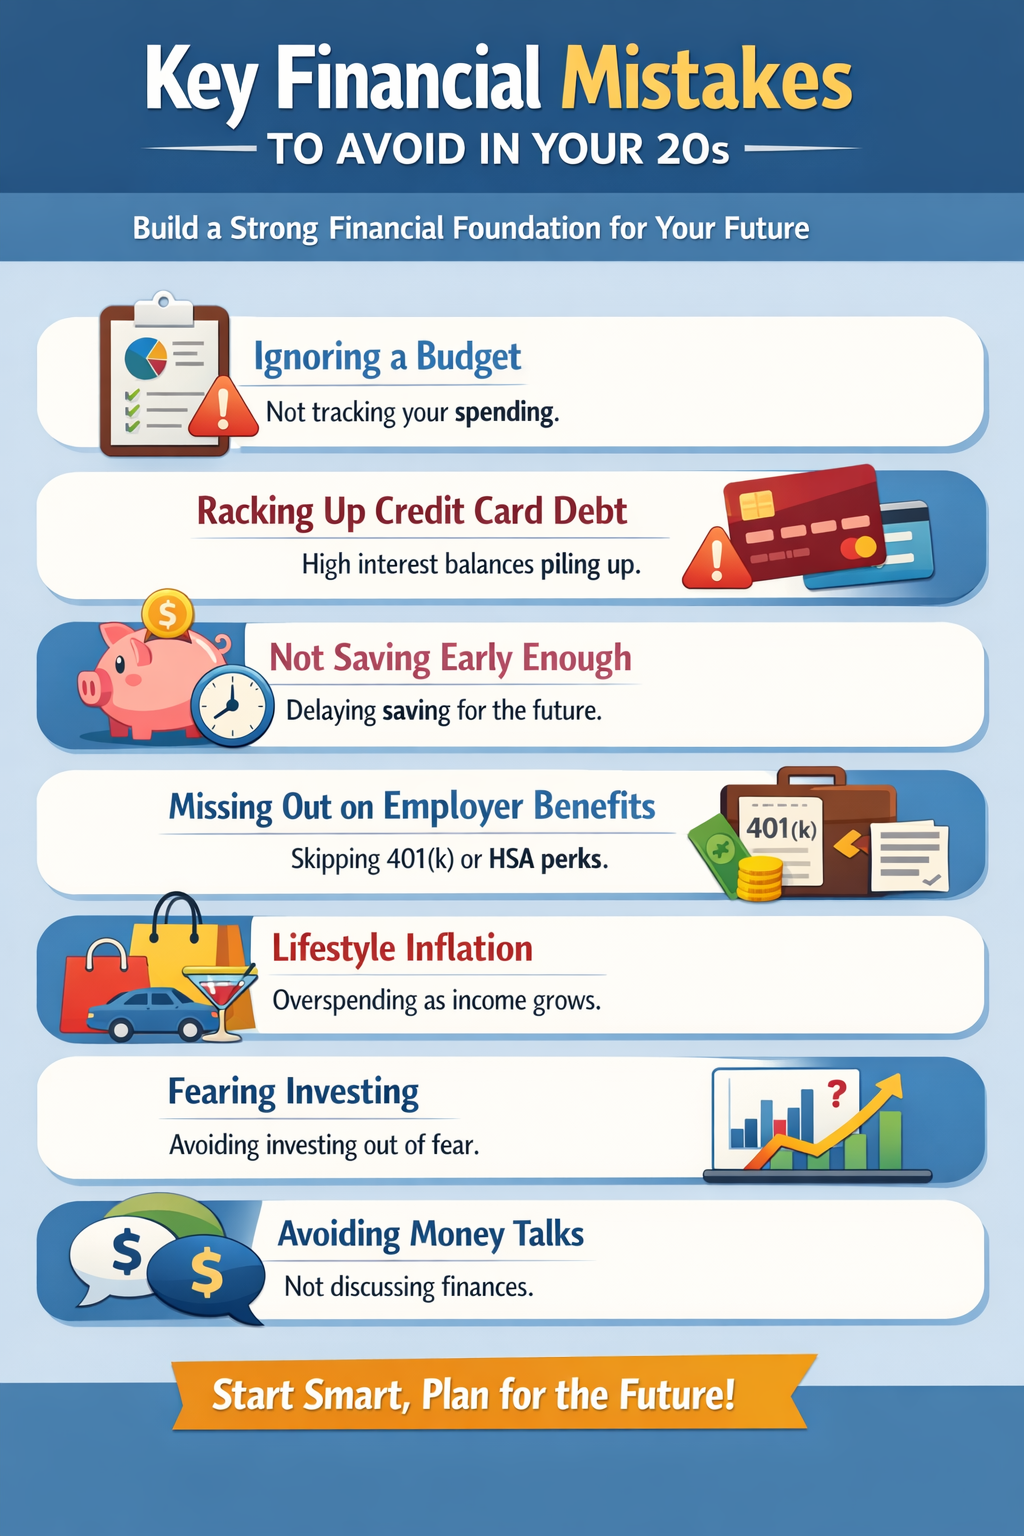
मैंने आपके द्वारा बताए गए लेख की समीक्षा की है — Money Under 30 से “Financial Mistakes You Should Avoid in Your 20s”। यहाँ एक पूर्ण पुनर्लिखित संस्करण है जो पेशेवर, आकर्षक ब्लॉग-तैयार प्रारूप में है, जिसमें स्पष्ट अनुभाग, बेहतर प्रवाह और स्वाभाविक एसईओ कीवर्ड जैसे पर्सनल फाइनेंस,बजटिंग,बचत और निवेश, और वित्तीय योजना शामिल हैं।
परिचय: वित्तीय सफलता के लिए मंच तैयार करना
आपके 20s एक परिवर्तनकारी समय होता है — अवसरों, नई चुनौतियों और आजीवन वित्तीय कल्याण की नींव से भरा हुआ। आज आप पैसे के बारे में जो निर्णय लेते हैं, वे वर्षों बाद आपकी बचत करने, निवेश करने और धन बनाने की क्षमता को आकार देते हैं। दुर्भाग्य से, सामान्य धन की गलतियाँ आपकी प्रगति को धीमा कर सकती हैं या आपको जीवन में बाद में तनाव और पकड़ बनाने के रास्ते पर डाल सकती हैं। इन विशिष्ट वित्तीय गलतियों को समझकर और उनसे बचकर, आप स्थिरता और विकास की ओर अपनी यात्रा को तेज कर सकते हैं।
1. यथार्थवादी बजट बनाने में उपेक्षा
कई युवा बजट बनाने से बचते हैं क्योंकि उन्हें लगता है कि वे खर्चों को “अपने दिमाग में” प्रबंधित कर सकते हैं या बजट प्रतिबंधात्मक होते हैं। वास्तव में, प्रभावी बजटिंग आपको अपने नकदी प्रवाह पर स्पष्टता और नियंत्रण देती है। आपकी स्वतंत्रता को सीमित करने के बजाय, यह दिखाता है कि आपका पैसा वास्तव में कहाँ जाता है, वित्तीय चिंता को कम करता है, और जरूरतों और चाहतों दोनों के लिए योजना बनाना आसान बनाता है। चाहे आप डिजिटल टूल, स्प्रेडशीट, या एक साधारण नोटबुक का उपयोग करें, निरंतरता जटिलता से अधिक महत्वपूर्ण है।
🧠 खुद से पूछें: आपने आखिरी बार कब एक पूरे महीने के लिए अपनी खर्च करने की आदतों की समीक्षा की थी?
2. योजना के बिना उच्च-ब्याज वाले ऋण लेना
क्रेडिट कार्ड अक्सर रोजमर्रा की खरीदारी के लिए भुगतान करने का एक सुविधाजनक तरीका लगते हैं, लेकिन वे उच्च ब्याज दरों के साथ आते हैं जो अल्पकालिक लाभों को जल्दी से पार कर सकते हैं। क्रेडिट का जिम्मेदारी से उपयोग करने का मतलब है ब्याज को समझना और महीने दर महीने शेष राशि ले जाने से बचना। न्यूनतम देय राशि से अधिक भुगतान करना प्राथमिकता बनाएं और क्रेडिट को एक उपकरण के रूप में देखें — जीवन शैली में सुधार के रूप में नहीं।
💡 टिप: क्रेडिट को नकदी की तरह मानें — केवल उतना ही खर्च करें जितना आप पूरी तरह से चुका सकते हैं।
3. बहुत कम या बहुत देर से बचत करना
अपने 20s में, यह महसूस करना आसान होता है कि सेवानिवृत्ति या दीर्घकालिक लक्ष्य बहुत दूर हैं। किराया, बिल और सामाजिक जीवन आपकी आय के लिए प्रतिस्पर्धा कर रहे हैं, बचत अक्सर प्राथमिकता सूची में सबसे नीचे आ जाती है। फिर भी जल्दी बचत करना — $50–$100 प्रति माह जैसी मामूली राशि भी — एक शक्तिशाली आदत बना सकती है और दशकों तक विकास का लाभ उठा सकती है। “पर्याप्त पैसा” होने का इंतजार करने से छोटी शुरुआत करना कहीं बेहतर है।
💬 चिंतन: आप वर्तमान में अपनी मासिक आय का कितना प्रतिशत बचा रहे हैं?
4. नियोक्ता के लाभों को नज़रअंदाज़ करना
हो सकता है कि आप अनजाने में मूल्यवान लाभों को छोड़ रहे हों। नियोक्ता की पेशकश जैसे सेवानिवृत्ति योजना मिलान, स्वास्थ्य बचत खाते (HSAs), ट्यूशन सहायता, और व्यावसायिक विकास क्रेडिट महत्वपूर्ण वित्तीय मूल्य प्रदान कर सकते हैं। उदाहरण के लिए, एक 401(k) मैच अनिवार्य रूप से मुफ्त पैसा है — और कई युवा पेशेवर बहुत कम योगदान करते हैं या इसे पूरी तरह से छोड़ देते हैं क्योंकि उन्हें लगता है कि वे इसे वहन नहीं कर सकते।
🎯 प्रो टिप: उपलब्ध का अधिकतम लाभ उठाने के लिए हर साल अपने लाभों की समीक्षा करें।
5. जीवन शैली मुद्रास्फीति को हावी होने देना
जब आपकी आय बढ़ती है, तो तुरंत अपनी जीवन शैली को अपग्रेड करने का प्रलोभन होता है — एक बड़ा अपार्टमेंट, अधिक बार बाहर खाना, या लक्जरी वस्तुएं। जबकि जीवन का आनंद लेना महत्वपूर्ण है, खर्च को अपनी आय से तेज़ी से बढ़ने देना आपकी बचत करने और निवेश करने की क्षमता को बाधित कर सकता है। इस घटना को जीवन शैली मुद्रास्फीति कहा जाता है, जिससे समय के साथ वित्तीय गति बनाना कठिन हो जाता है।
🤔 विचार करें: क्या जीवन शैली के उन्नयन आपके दीर्घकालिक वित्तीय लक्ष्यों के अनुरूप हैं?
6. डराने के कारण निवेश में देरी करना
निवेश डराने वाला लग सकता है, खासकर जब आप इस अवधारणा से नए हों। जोखिम, फंड और बाजार की अस्थिरता के बारे में प्रश्न कई लोगों को पूरी तरह से निवेश टालने के लिए प्रेरित कर सकते हैं। हालांकि, जितनी जल्दी आप शुरू करते हैं, आपके पैसे को चक्रवृद्धि वृद्धि से लाभ उठाने के लिए उतना ही अधिक समय मिलता है। सरल, विविध निवेश विकल्प — जैसे कम लागत वाले इंडेक्स फंड — शुरुआती लोगों के लिए निवेश को सुलभ बना सकते हैं।
📈 एंगेजमेंट प्रॉम्प्ट: शुरू करने के लिए आप मासिक रूप से कितनी छोटी राशि का निवेश कर सकते हैं?
7. पैसे की बातचीत से बचना
पैसे पर चर्चा करना अजीब लग सकता है — चाहे वह लाभ हो, बजट हो, या निवेश हो — लेकिन इन वार्ताओं से बचने से अक्सर भ्रम और छूटे हुए अवसर मिलते हैं। सलाहकारों, नियोक्ताओं, या वित्तीय योजनाकारों के साथ खुलकर बात करने से आपकी समझ बढ़ सकती है, प्राथमिकताओं को स्पष्ट किया जा सकता है, और बेहतर निर्णय लेने के लिए सशक्त बनाया जा सकता है।
💬 खुद से पूछें: आप इस महीने अपने वित्तीय लक्ष्यों के बारे में किससे बात कर सकते हैं?
निष्कर्ष: अपने वित्तीय आत्मविश्वास को बढ़ाएं
किसी की भी वित्तीय यात्रा एकदम सही नहीं होती है, खासकर अपने 20s में। लेकिन पर्सनल फाइनेंस के साथ जानबूझकर और सक्रिय रहना — बजट बनाने और बचत करने से लेकर निवेश करने और योजना बनाने तक — आपको दीर्घकालिक सफलता के लिए तैयार करता है। आज आपकी वित्तीय आदतें न केवल आपके 30s और 40s को आकार देंगी, बल्कि आपके पूरे भविष्य को भी। जागरूकता से शुरुआत करें, टालने योग्य गलतियों से बचें, और ऐसे सिस्टम बनाएं जो आपको अपने लक्ष्यों तक पहुंचने में मदद करें।
📌 अंतिम विचार: इनमें से कौन सी वित्तीय गलती से आप सबसे अधिक बचना चाहते हैं — और क्यों?
यदि आपको किसी विशिष्ट ब्लॉग शैली या दर्शकों (जैसे, शुरुआती, छात्र, शुरुआती करियर पेशेवर) के लिए लेख को बदलने में और मदद की आवश्यकता है, तो बस मुझे बताएं!