
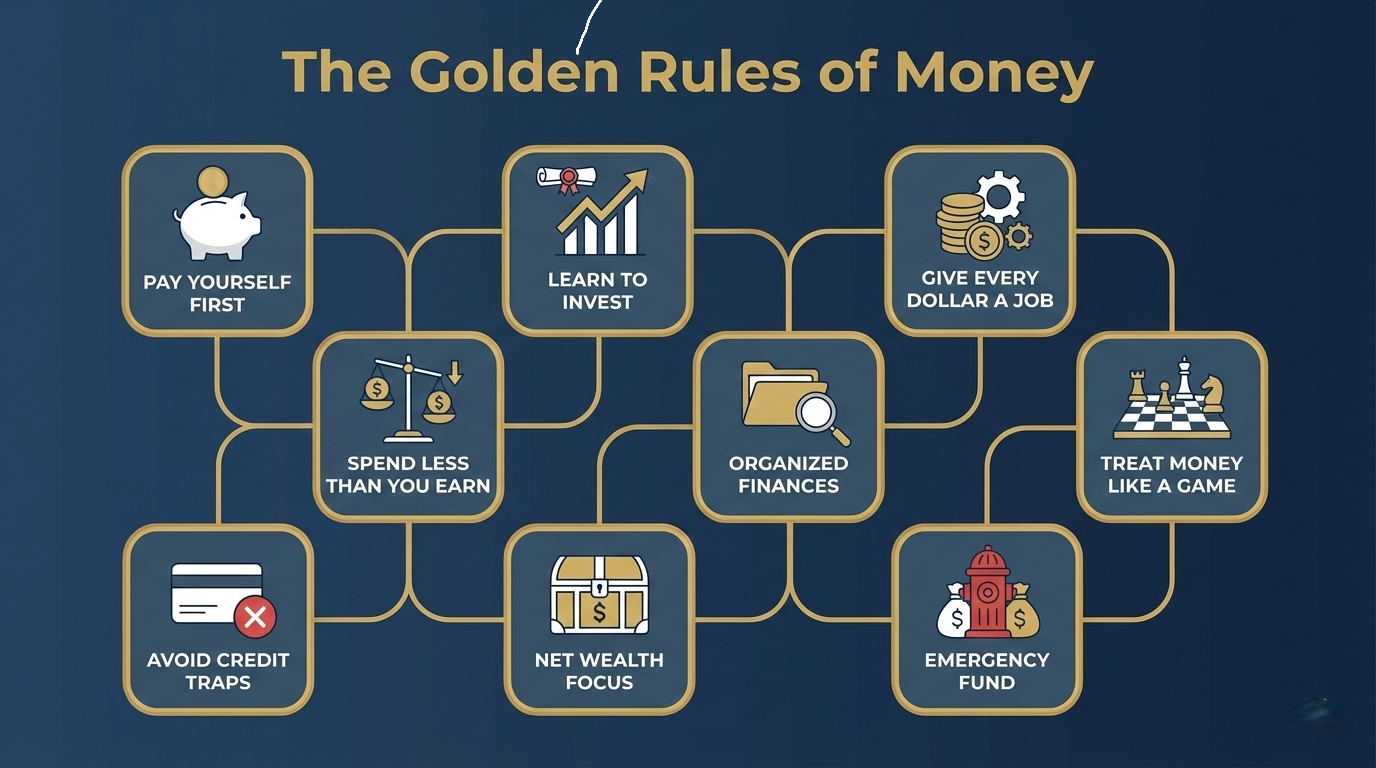
वित्तीय स्थिरता शायद ही कभी संयोग का परिणाम होती है; यह एक अनुशासित सिद्धांतों के समूह का पालन करने का परिणाम है। यह व्यापक मार्गदर्शिका "धन के स्वर्णिम नियम" की पड़ताल करती है, जो व्यक्तियों को वित्तीय अनिश्चितता से दीर्घकालिक समृद्धि में संक्रमण में मदद करने के लिए डिज़ाइन किया गया एक ढाँचा है। "पहले खुद को भुगतान करने" की अवधारणा से लेकर क्रेडिट के रणनीतिक प्रबंधन तक नौ मुख्य स्तंभों का विश्लेषण करके, यह लेख धन संचय के लिए एक वस्तुनिष्ठ रोडमैप प्रदान करता है। पाठक शून्य-आधारित बजट के महत्व, निवेश शिक्षा के यांत्रिकी और आपातकालीन निधि के माध्यम से जोखिम प्रबंधन की महत्वपूर्ण भूमिका सीखेंगे। चाहे आप अपनी वित्तीय यात्रा शुरू कर रहे हों या किसी मौजूदा पोर्टफोलियो को अनुकूलित करना चाह रहे हों, ये नियम आधुनिक आर्थिक परिदृश्य को नेविगेट करने के लिए आवश्यक मूलभूत तर्क के रूप में काम करते हैं। यह समझना कि धन केवल "आप क्या कमाते हैं" के बारे में नहीं है, बल्कि "आप क्या रखते हैं" के बारे में है, यह विश्लेषण संगठित वित्त बनाए रखने और धन प्रबंधन को एक ऐसे कौशल के रूप में मानने में कार्रवाई योग्य अंतर्दृष्टि प्रदान करता है जिसे महारत हासिल किया जाना है।
वित्तीय साक्षरता का परिचय
आर्थिक अस्थिरता के युग में, वित्तीय सुरक्षा और पुराने तनाव के बीच का अंतर अक्सर किसी के मौलिक मौद्रिक सिद्धांतों के पालन में निहित होता है। धन प्रबंधन एक बहुआयामी अनुशासन है जिसके लिए केवल उच्च आय से अधिक की आवश्यकता होती है; इसके लिए एक रणनीतिक मानसिकता और व्यवस्थित आदतों के प्रति प्रतिबद्धता की आवश्यकता होती है। "धन के स्वर्णिम नियम" व्यक्तिगत वित्त के लिए एक संश्लेषित दृष्टिकोण का प्रतिनिधित्व करते हैं, जो स्थिरता, विकास और सुरक्षा पर ध्यान केंद्रित करते हैं।
1. पहले खुद को भुगतान करें
"पहले खुद को भुगतान करने" का सिद्धांत धन निर्माण का आधार है। पारंपरिक बजट में, व्यक्ति अक्सर पहले बिलों और विवेकाधीन खर्चों का भुगतान करते हैं, केवल जो शेष रहता है उसे बचाते हैं। यह नियम स्क्रिप्ट को पलट देता है: आय का एक पूर्व-निर्धारित प्रतिशत प्राप्त होने पर तुरंत बचत या निवेश की ओर निर्देशित किया जाता है।
- स्वचालन: बचत खातों में स्थानान्तरण को स्वचालित करके, अधिक खर्च करने की "मानवीय त्रुटि" को दूर किया जाता है।
- मनोवैज्ञानिक लाभ: अपने भविष्य के स्व को प्राथमिकता देना सुनिश्चित करता है कि अल्पकालिक इच्छाओं के लिए दीर्घकालिक लक्ष्यों का कभी भी त्याग नहीं किया जाता है।
2. निवेश करना सीखें
बचत पूंजी को संरक्षित करने का कार्य है, लेकिन निवेश इसे बढ़ाने का कार्य है। निवेश के बिना, पैसे की क्रय शक्ति अक्सर मुद्रास्फीति से कम हो जाती है।
- संपत्ति आवंटन: इक्विटी, बॉन्ड और रियल एस्टेट के बीच अंतर को समझना महत्वपूर्ण है।
- चक्रवृद्धि ब्याज: यह ज्ञान कि $1,000 30 वर्षों में घातीय रूप से कैसे बढ़ सकता है, एक निवेशक के शस्त्रागार में सबसे शक्तिशाली उपकरण है।
- जोखिम शमन: शिक्षा अंधाधुंध सट्टेबाजी के बजाय गणना किए गए जोखिमों की अनुमति देती है।
3. हर डॉलर को एक काम दें
व्यक्तिगत वित्त में एक सामान्य नुकसान "आलसी धन" निधि है जो एक निर्दिष्ट उद्देश्य के बिना कम-ब्याज वाले खातों में पड़ी रहती है।
- शून्य-आधारित बजट: इस विधि में आपकी मासिक आय के प्रत्येक सेंट को एक विशिष्ट श्रेणी (जैसे, किराया, किराने का सामान, सेवानिवृत्ति, या आपातकालीन निधि) में तब तक असाइन करना शामिल है जब तक कि शेष शून्य न हो जाए।
- इरादा: जब हर डॉलर का "काम" होता है, तो बर्बादी कम हो जाती है, और वित्तीय दक्षता अधिकतम हो जाती है।
4. आप जितना कमाते हैं उससे कम खर्च करें
हालांकि यह प्राथमिक लगता है, आय और व्यय के बीच "सकारात्मक अंतर" बनाए रखना निवेश योग्य पूंजी उत्पन्न करने का एकमात्र तरीका है।
- जीवन शैली की वृद्धि से बचना: जैसे-जैसे आय बढ़ती है, खर्च बढ़ाने की प्रवृत्ति होती है। इसे रोकने से धन निर्माण में तेजी आती है।
- 50/30/20 नियम: एक सामान्य ढाँचा जहाँ आय का 50% जरूरतों पर, 30% चाहतों पर, और 20% बचत और ऋण भुगतान पर जाता है।
5. अपने वित्त को व्यवस्थित रखें
स्पष्टता नियंत्रण की पूर्ववर्ती है। अव्यवस्थित वित्त छूटे हुए अवसरों, देर से भुगतान और शुद्ध संपत्ति के संबंध में पारदर्शिता की कमी की ओर ले जाता है।
- ट्रैकिंग सिस्टम: नकदी प्रवाह और खाता शेष की निगरानी के लिए डिजिटल टूल या स्प्रेडशीट का उपयोग करें।
- नियमित ऑडिट: सब्सक्रिप्शन और खर्च पैटर्न की मासिक समीक्षा "वित्तीय रिसाव" की पहचान करने और समाप्त करने में मदद करती है।
6. पैसे को एक खेल की तरह मानें नियम सीखें
वित्त को "खेल" के रूप में देखना ऋण या हानि से जुड़े भावनात्मक बोझ को दूर करता है। किसी भी खेल की तरह, पैसे के विशिष्ट नियम होते हैं, जिनमें कर कानून, ब्याज दर यांत्रिकी और बाजार चक्र शामिल हैं।
- वित्तीय आईक्यू: "नियमों" (जैसे 401k या IRA जैसे कर-लाभकारी खाते) के बारे में अपने ज्ञान को बढ़ाना आपको खेल को अधिक प्रभावी ढंग से खेलने की अनुमति देता है।
- भावना पर रणनीति: निर्णय भय या लालच के बजाय डेटा और तर्क पर आधारित होने चाहिए।
7. इसे कवर करने के लिए नकदी के बिना क्रेडिट से बचें
क्रेडिट एक शक्तिशाली उपकरण है जब इसका उपयोग लाभ के लिए किया जाता है, लेकिन यह उपभोग के लिए उपयोग किए जाने पर एक खतरनाक जाल है।
- क्रेडिट का स्वर्णिम नियम: क्रेडिट कार्ड पर कभी भी ऐसी राशि का शुल्क न लें जिसका भुगतान आप अपने बैंक खाते में मौजूद नकदी से पूरी तरह से नहीं कर सकते।
- ब्याज से बचाव: उच्च-ब्याज उपभोक्ता ऋण धन संचय में प्राथमिक बाधा है। केवल लाभ (जैसे अंक या क्रेडिट स्कोर निर्माण) के लिए क्रेडिट का उपयोग करना और ब्याज से बचना उद्देश्य है।
8. यह इस बारे में नहीं है कि आप क्या कमाते हैं, बल्कि यह है कि आप क्या रखते हैं
सकल आय एक घमंड मीट्रिक है; शुद्ध संपत्ति मायने रखती है। यह नियम कर दक्षता और मितव्ययिता पर जोर देता है।
- कर दक्षता: कटौती और विशिष्ट खाता प्रकारों के माध्यम से कानूनी रूप से कर देनदारी को कम करने का तरीका समझना जीवन भर में सैकड़ों हजारों डॉलर बचा सकता है।
- मितव्ययिता मानसिकता: यदि उनकी "रखने की दर" शून्य है तो उच्च आय वाले लोग अभी भी दिवालिया हो सकते हैं। धन खर्च और करों के बाद बचा हुआ है।
9. हमेशा एक आपातकालीन निधि रखें
जीवन अप्रत्याशित है। एक आपातकालीन निधि एक वित्तीय शॉक अवशोषक के रूप में कार्य करती है।
- 3-6 महीने का नियम: विशेषज्ञ आम तौर पर एक अत्यधिक तरल खाते में तीन से छह महीने के आवश्यक जीवन व्यय रखने की सलाह देते हैं।
- ऋण की रोकथाम: एक आपातकालीन निधि होने से यह सुनिश्चित होता है कि नौकरी छूटने या चिकित्सा बिल आपको उच्च-ब्याज वाले ऋण में मजबूर नहीं करता है, जो आपकी दीर्घकालिक निवेश रणनीति को पटरी से उतार देगा।
निष्कर्ष
धन के स्वर्णिम नियमों में महारत हासिल करना रातोंरात प्रक्रिया नहीं है, बल्कि अनुशासन के प्रति आजीवन प्रतिबद्धता है। पहले खुद को भुगतान करके, अपनी शिक्षा में निवेश करके, और एक सख्त बजट बनाए रखकर, आप वित्तीय सुरक्षा का एक किला बनाते हैं। उद्देश्य प्रतिक्रियाशील खर्च से दूर और सक्रिय धन प्रबंधन की ओर बढ़ना है।